
2026년 4월 29일, 국내 충전사업자 채비가 코스닥에 상장했다. 공모가 1만 2,300원이던 주가는 첫날 2만 2,550원으로 마감했다. 같은 회사의 2025년 실적은 매출 1,017억 원, 영업손실 296억 원이었다. 그로부터 석 달여 뒤인 8월 초, 한때 코스닥 상장을 추진하던 충전사업자 차지인은 파산했다고 보도됐다.
같은 해, 같은 시장에서 한 회사는 투자자의 기대를 모았고 다른 회사는 문을 닫았다. 두 사건 사이에 놓인 질문은 단순하다. 충전기를 깔면 돈을 버는가.
지난 몇 년간의 통상적인 답은 “지금은 적자지만 전기차가 늘면 흑자가 난다”였다. 이 글은 그 답을 숫자로 다시 따져본다. 충전기 한 기의 비용이 어디서 생기는지, 이용률이 얼마나 되어야 손익이 맞는지, 실제로 흑자를 낸 회사는 어느 층위에서 흑자인지, 그리고 전기를 파는 것 말고 무엇으로 돈을 버는지를 차례로 본다.
핵심 요약
- 충전 원가를 가장 크게 좌우하는 변수는 충전기 값이 아니라 이용률이다. 미국 에너지부 산하 국립연구소(구 NREL) 연구진의 피어리뷰 논문은 고속도로 급속충전소가 20년간 손익을 맞추려면 평균 kWh당 0.42달러, 이용률 하위 25%는 2.59달러, 상위 25%는 0.33달러를 받아야 한다고 모델로 계산했다. 같은 네트워크 안에서 약 7.8배 차이다.
- “이용률 15%면 흑자”라는 통설의 원출처는 찾지 못했다. 맥킨지는 15%를 적자 시나리오로 두고 약 20%를 손익분기로 봤고, 로키마운틴연구소(RMI)는 이윤을 남기면서 휘발유차와 연료비 경쟁도 가능한 조건으로 약 30%를 제시했다. 연구마다 가정이 다르고, 이용률의 분모(시간 기준인지 에너지 기준인지)도 자료마다 다르다.
- 국내 주요 충전사업자 가운데 영업흑자가 확인된 곳은 소수이며, 흑자인 곳도 이익률이 한 자릿수다. 채비(2025년 영업이익률 −29.1%), SK일렉링크(2024년 −35.4%)는 적자였고, 에버온과 플러그링크가 각각 7.0%, 4.0%의 영업흑자를 냈다(보도·신용평가사 집계의 회사 전체 실적 기준, 연결·별도 여부 미확인).
- 해외에서 “흑자”라는 말은 층위를 나눠 읽어야 한다. 네덜란드 Fastned는 확장비용 차감 전 운영 EBITDA 마진 36%를 냈지만 2025년 회사 전체로는 3,020만 유로의 순손실을 기록했다. 미국 EVgo는 조정 EBITDA 흑자(1,200만 달러)를 냈으나 여기에는 일회성 정산금 2,410만 달러가 포함돼 있고, 순손실은 9,540만 달러(비지배지분 포함)였다.
- 먼저 무너진 쪽은 상장 붐에 올라탄 충전기 제조·운영사들이었다. 급속충전기 제조사 Tritium은 SPAC 합병 발표 당시 약 12억 달러로 평가받았으나 파산 후 매각가가 3,000만 달러에 조금 못 미친 것으로 보도됐다. 광고 모델의 충전 운영사 Volta는 합병 발표 당시 지분가치 약 20억 달러에서 2023년 1억 6,900만 달러에 팔렸다.
- 부가수익의 역할과 규모는 수익원에 따라 다르다. 캘리포니아 탄소크레딧(LCFS) 등 규제크레딧은 EVgo 2025년 매출의 2.7%였고, 충전소 옆 편의점 매출에서 충전사업자가 얻는 몫은 NREL 연구진 추정 kWh당 0.02~0.08달러 수준이다. 반면 구독(ChargePoint 매출의 39.5%)과 충전소 구축·운영 서비스(EVgo 매출의 30.3%)는 이미 중요한 매출원이다.
- 학술 연구는 “충전 인프라가 전기차 수요를 만든다”는 쪽을 지지한다. 그러나 그 편익의 일부는 소비자·완성차·인근 상권 등 충전사업자 바깥으로 확산된다. 이 점은 충전 사업이 정책·보조금과 긴밀하게 얽혀 있는 이유 가운데 하나다.
충전기 한 기의 손익계산서 — 비용은 어디서 생기나
충전 사업의 손익을 따지려면 먼저 충전기 한 기에 들어가는 돈을 나눠봐야 한다. 크게 보면 설치 때 한 번 드는 투자비(CAPEX)와 매달 드는 운영비(OPEX)다. 문제는 투자비 안에서 충전기 본체 값이 차지하는 비중이 생각보다 작다는 점이다.
국제청정교통위원회(ICCT)의 2019년 추정으로 미국의 50kW 급속충전기 하드웨어는 기당 2만 8,401달러, 150kW는 7만 5,000달러, 350kW는 14만 달러였다(2019년 달러). 그런데 같은 보고서에서 50kW 한 기 사이트의 설치비는 약 4만 5,000달러로 하드웨어보다 컸다. 미국 에너지부 대체연료데이터센터(AFDC)는 공공 급속충전의 장비비를 커넥터당 3만 8,000~9만 달러, 설치비를 2만~6만 달러로 제시한다.
이 설치비 구조는 17편 「자율주행과 충전 로봇」에서 충전 로봇의 경제성을 따지기 위한 기준선으로 살펴본 바 있다. 이 글에서는 같은 비용이 충전사업자의 손익에 어떻게 이어지는지를 본다.
실제 사업에서는 편차가 더 벌어진다. 캘리포니아 교통국(Caltrans) 고속도로 급속충전 사업을 분석한 캘리포니아대 데이비스 연구진은 계통연계형 충전기의 설치비가 기당 12만 2,000~44만 달러였다고 보고했다. 관로·굴착·배전반·콘크리트 같은 사전 공사(make-ready)가 총비용의 38~58%를 차지했다. 같은 사업에서 50kW 충전기 본체는 2만 6,000달러였다. 미국 연방 NEVI 프로그램에 선정된 330개 사이트의 평균 총사업비는 업계 분석 기준 사이트당 91만 5,420달러, 포트당 19만 2,614달러였다.
| 항목 | 수치 | 기준 |
|---|---|---|
| 50kW 하드웨어 / 설치비(1기 사이트) | 2만 8,401달러 / 약 4만 5,000달러 | 미국, ICCT, 2019년 달러 |
| 350kW 하드웨어 / 설치비(1기 사이트) | 14만 달러 / 약 6만 5,000달러 | 미국, ICCT, 2019년 달러 |
| 고속도로 급속 설치비(계통연계형) | 기당 12만 2,000~44만 달러 | 미국 캘리포니아, 피어리뷰 논문 |
| NEVI 선정 사이트 평균 총사업비 | 포트당 19만 2,614달러 | 미국, 2024년, 업계 분석 |
| 50~150kW 충전점당 투자비 | 3만 6,500~5만 9,000유로 | 독일·스웨덴, 2020년 가정, 피어리뷰 논문 |
| 100kW 5기 설치 시 한전 불입금 + 케이블 공사 | 8,000만 원 + 최소 1억 5,000만 원 | 한국, 2024년 보도의 가상 사례 |
한국도 사정은 비슷하다. 서울경제가 2024년에 제시한 가상 사례에서 100kW 급속충전기 5기를 설치하면 한국전력에 내는 불입금이 8,000만 원, 케이블 매설 공사가 최소 1억 5,000만 원으로 충전기 값을 빼고도 전력망 구축비가 최소 2억 3,000만 원이었다. 기사는 정부 충전기 보조금이 이 전력망 공사비를 지원하지 않는다고 전했다. 한 기당으로 나누면 4,600만 원이다.
그렇다면 충전기 값이 떨어지면 문제가 풀릴까. 국제에너지기구(IEA)는 초급속 충전기 가격이 2022~2024년에 20% 하락했다고 밝혔다. 연율로 환산하면 약 10.6%다. 그러나 앞의 사례들이 보여주듯 하드웨어는 전체 투자비의 일부이고, 계통 공사와 부지 비용은 기술 발전으로 싸지지 않는다. 하드웨어 가격 하락은 필요조건일 뿐 충분조건이 아니다.
수익성을 크게 좌우하는 이용률
충전 사업의 비용 구조에서 중요한 특징은 초기 투자와 고정비 부담이 크다는 점이다. 투자비의 감가상각, 부지 임대료, 통신비, 그리고 전기요금 가운데 기본요금은 손님이 한 명도 오지 않아도 나간다. 물론 전력량요금처럼 판매량에 따라 늘어나는 비용도 있다. 다만 고정비 비중이 큰 만큼 이용률이 낮으면 판매 전력량당 원가가 높아진다.
이를 가장 정밀하게 계산한 최근 연구가 미국 국립연구소 연구진(Borlaug 외)의 Advances in Applied Energy 2026년 논문이다. 연구진은 미국 고속도로 급속충전소가 20년간 손익을 맞추는 데 필요한 균등화 충전원가를 모델로 계산해 평균 kWh당 0.42달러를 얻었다. 그런데 이용률 하위 25% 충전소(이용률 0.1~1.7%)는 2.59달러, 상위 25%(8.4~18.7%)는 0.33달러였다. 하위 25%의 원가는 평균의 약 6.2배, 상위 25%의 약 7.8배다. 같은 논문에서 수요요금(demand charge)이 부과되는 충전소의 평균 원가는 0.43달러, 부과되지 않는 곳은 0.31달러였다.
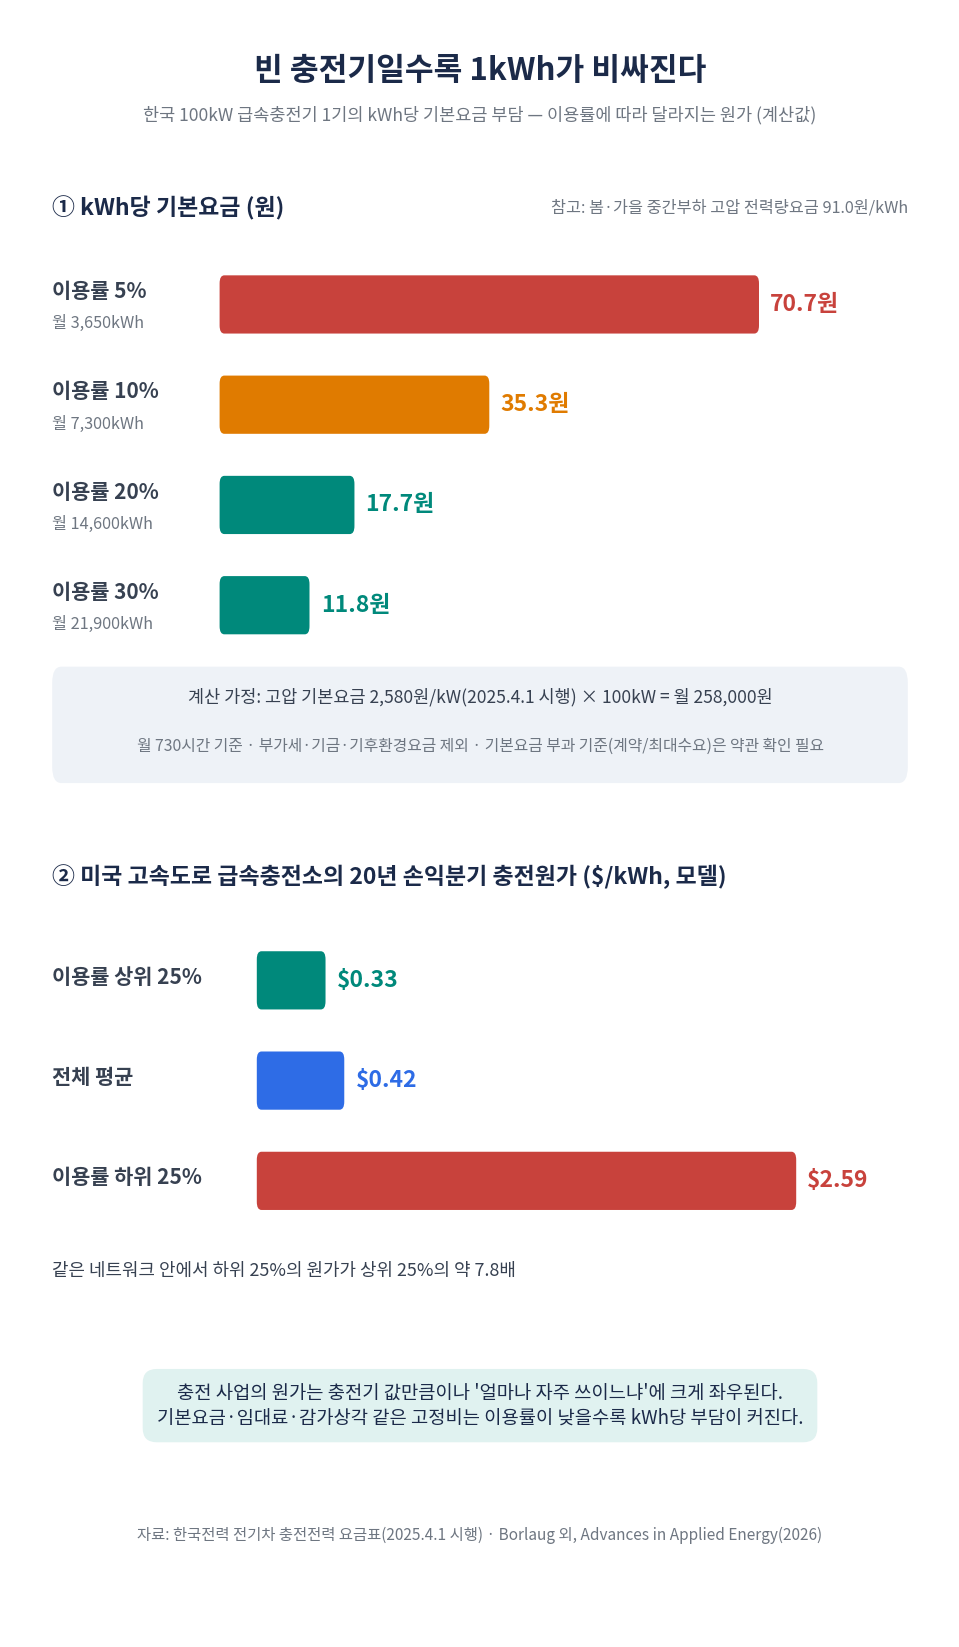
한국 요금으로 같은 원리를 계산해볼 수 있다. 2025년 4월 1일 시행된 전기차 충전전력 요금에서 고압 기본요금은 kW당 월 2,580원이다. 100kW 충전기 한 기에 적용하면 한 달 기본요금은 25만 8,000원이다. 한 달을 730시간으로 보고 이 금액을 판매 전력량으로 나누면, 이용률 5%일 때 kWh당 약 70.7원, 10%일 때 35.3원, 20%일 때 17.7원, 30%일 때 11.8원이 된다. 봄·가을 중간부하 고압 전력량요금이 kWh당 91.0원이므로, 이용률 5%의 충전기는 기본요금만으로 전력량요금의 77.7%에 해당하는 원가를 추가로 떠안는다.
이 계산에는 단서가 있다. 부가세와 전력산업기반기금, 기후환경요금을 뺐고, 100kW 전체에 기본요금이 부과된다고 가정했다. 기본요금이 계약전력 기준인지 실제 최대수요 기준인지는 이번 조사에서 약관 원문으로 확인하지 못했다. 따라서 절대값보다는 이용률이 절반으로 떨어지면 kWh당 기본요금 부담이 두 배가 된다는 구조를 읽는 것이 정확하다.
미국은 이 문제가 더 뚜렷하다. 11편 「충전요금·전기요금의 정치학」에서 짚었듯, RMI는 이용률이 낮은 단계의 급속충전소에서 전기요금의 90% 이상이 수요요금일 수 있다고 분석했다. 미국의 수요요금은 대개 청구기간 중 가장 높았던 15분(또는 30분) 평균 전력을 기준으로 매겨진다. NREL 연구진이 미국 전력 요금제 7,500여 개를 분석한 2019년 논문에서 급속충전의 전기원가는 요금제와 이용률에 따라 kWh당 0.10달러 미만부터 2달러 초과까지 벌어졌다. 흥미로운 점은 같은 논문이 이용률이 높을 때는 수요요금이 있는 요금제가 오히려 원가를 낮출 수 있다고 지적한 것이다. 수요요금은 설비를 적게 쓰는 사업자에게 가혹하고 많이 쓰는 사업자에게는 관대하다.
가동률 99%인데 충전 성공률은 71%
이용률과 함께 자주 인용되는 지표가 가동률(uptime)이다. 미국 연방규정은 NEVI 보조금을 받은 충전 포트에 연평균 97% 초과 가동을 요구한다. 1년 525,600분 가운데 3%, 약 263시간(11일)이 허용 비가동 한도다. 그러나 이 계산에서는 전력회사 정전, 차량 결함, 계획정비, 파손 등이 제외된다.
그 결과 지표와 체감 사이에 간극이 생긴다. 충전기 유지보수 업체 ChargerHelp는 충전기 2,400기의 세션 10만여 건을 분석해, 업계가 보고하는 가동률이 98.7~99.9%에 이르는데도 첫 시도 충전 성공률은 71%에 그쳤다고 밝혔다. 신규 충전소는 85%였지만 3년 차에는 69.9%로 떨어졌다. J.D. Power 조사에서도 2025년 상반기 미국 전기차 오너의 14%가 공공충전소를 찾았다가 충전하지 못한 경험이 있다고 답했고, 그런 실패 방문의 60%가 고장이나 작동불량이었다. 충전되지 않는 충전기는 이용률을 깎고, 이용률이 깎이면 원가가 오른다.
“이용률 15%면 흑자”는 어디서 온 숫자인가
그렇다면 이용률이 얼마나 되어야 손익이 맞을까. 업계와 언론에서 가장 자주 들리는 숫자는 “15%”다. 이번 조사는 이 숫자의 원출처를 추적했지만 15%를 손익분기로 제시한 1차 자료는 찾지 못했다.
오히려 가장 널리 인용되는 맥킨지 2023년 분석은 15%를 적자 시나리오로 설정했다. 맥킨지는 캘리포니아에 150kW 충전기 4기를 둔 가상의 충전소를 놓고, kWh당 0.45달러에 전기를 팔고 이용률 15%(기당 하루 30분 세션 약 7회)일 때 영업이익(EBIT)이 연 −4만~−5만 달러라고 계산했다. 손익분기에 이르는 조건으로는 이용률 약 20%, 또는 판매가 kWh당 0.53달러, 또는 연 1만 2,000달러의 부가수익을 제시했다. 보조금을 받으면 같은 15%에서도 EBIT가 연 2만 5,000~3만 달러 흑자로 돌아선다.
RMI는 2019년 연구에서 미국 전력회사 Xcel의 요금을 적용해, 이윤 10%를 남기면서 휘발유차와 연료비 경쟁이 가능한 이용률을 약 30%로 봤다. 독일·스웨덴 연구진의 2018년 Transportation Research Part D 논문은 손익분기 이용률 대신 충전점의 평균 점유율 12~28%, 피크 점유율 19~68%를 제시했다.
맥킨지 모델의 매출은 정격출력 가정보다 20~25% 낮다
맥킨지는 이 충전소의 연매출을 26만 5,000~28만 5,000달러로 제시했다. 600kW(150kW×4기)가 연 8,760시간의 15% 동안 정격출력으로 충전한다고 가정하면 판매량은 78만 8,400kWh, 매출은 kWh당 0.45달러 기준 약 35만 4,780달러가 된다. 맥킨지의 매출은 이보다 20~25% 낮다. 이 매출에서 연간 운영비 22만~25만 달러와 감가상각 8만 5,000~9만 5,000달러를 빼면 EBIT는 약 −8만~0달러로, 발표된 −4만~−5만 달러를 포함한다.
맥킨지 매출로 역산하면 평균 출력은 정격의 약 75~80%다. 이는 이용률이 플러그가 연결된 시간 기준이고, 배터리가 차오를수록 충전 속도가 줄어 실제 출력이 정격보다 낮다는 해석과 들어맞는다. 이 사례가 말해주는 것은 하나다. 같은 “이용률 15%”라도 시간으로 셌느냐 전력량으로 셌느냐에 따라 매출이 20% 넘게 달라진다.
현실의 이용률은 어디쯤일까. 공개된 수치는 드물고, 공개된 수치끼리도 정의가 다르다. 채비는 자사 충전기 가동률이 2025년 평균 4.4%, 2026년 상반기 5.5%라고 밝혔다(회사 표현은 ‘가동률’이며 산정 기준은 공개되지 않았다). NREL 연구진은 미국 고속도로 네트워크의 에너지 기준 설비이용률을 2025년 4%로 추정했다. 맥킨지는 2022년 미국 급속충전 평균을 7.5%로 봤다. 충전 데이터 업체 Paren은 미국 급속충전 평균 이용률을 2025년 1분기 16.2%, 4분기 16.4%로 집계했는데, 이는 성공과 실패를 가리지 않고 충전 시도가 이뤄진 시간을 운영시간으로 나눈 값이다. EVgo 최고경영자는 2025년 4분기 컨퍼런스콜에서 자사 이용률이 24%였다고 말했지만, 보도자료와 공시에는 이 수치가 없고 정의도 밝히지 않았다.
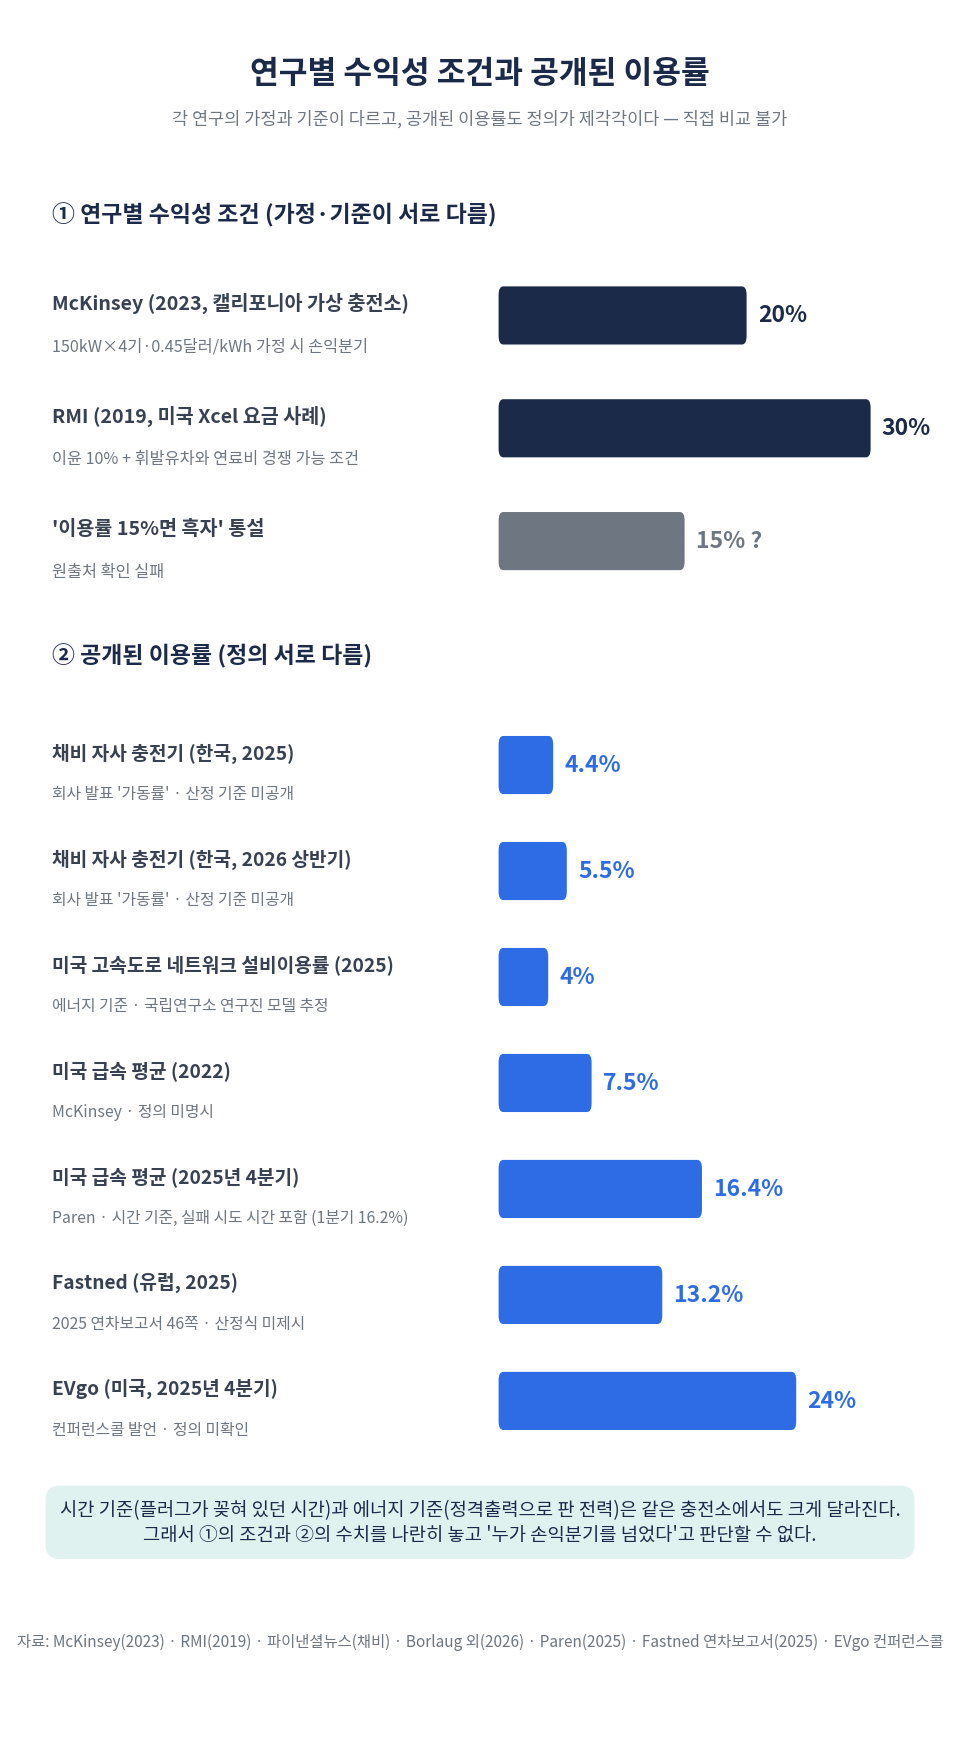
이 수치들을 한 줄에 세우고 “누가 손익분기를 넘었다”고 말할 수는 없다. 2022년 7.5%와 2025년 16%를 이어 “3년 만에 두 배”라고 쓰는 것도 곤란하다. 정의가 다를 수 있기 때문이다. 이번에 확인한 공개자료에서는 이용률의 정의와 공개 범위가 서로 달랐다. 이런 차이는 투자자와 정책 당국이 충전 사업의 수익성을 비교·판단하기 어렵게 만드는 요인이 될 수 있다.
한국 ① — 할인이 끝나고, 요금의 기준선은 정부가 그었다
한국 충전 사업의 수익 구조를 이해하려면 두 개의 제도를 함께 봐야 한다. 하나는 한국전력의 전기차 충전전력 특례할인이고, 다른 하나는 환경부가 직접 운영하는 공용 급속충전기의 요금이다. 특례할인이 줄어든 5년의 과정은 11편 「충전요금·전기요금의 정치학」에서 요금 정치의 관점으로 다뤘다. 여기서는 같은 변화를 사업자 손익의 관점에서 다시 본다.
환경부·산업통상자원부가 2022년 발표한 자료의 표에 따르면, 특례할인은 2017년부터 2020년 6월까지 충전사업자가 내는 기본요금을 100%, 전력량요금을 50% 깎아줬다(도입 시점을 2016년으로 적은 보도도 있다). 이 할인은 단계적으로 줄었다. 2020년 7월부터 기본요금 50%·전력량요금 30%, 2021년 7월부터 25%·10%로 낮아졌고, 2022년 7월부터는 할인이 사라졌다. 파이낸셜뉴스는 할인 폐지를 앞두고 충전요금이 kWh당 300원대 중반까지 오를 것이라는 업계 전망을 보도했다.
할인이 줄 때마다 환경부 공용 급속요금도 올랐다. 50kW급 요금은 2020년 6월 kWh당 173.8원에서 7월 255.7원으로 47.1% 올랐다. 2022년 9월 1일에는 50kW급이 292.9원에서 324.4원으로, 100kW 이상이 309.1원에서 347.2원으로 올랐다. 환경부는 인상 사유로 특례할인 종료와 전기요금 인상분 반영을 들었고, 70kWh 차량을 50kW 충전기로 완충하는 비용이 2만 503원에서 2만 2,708원이 된다고 설명했다. 이는 동급 내연기관차 연료비의 42~45% 수준이었다.
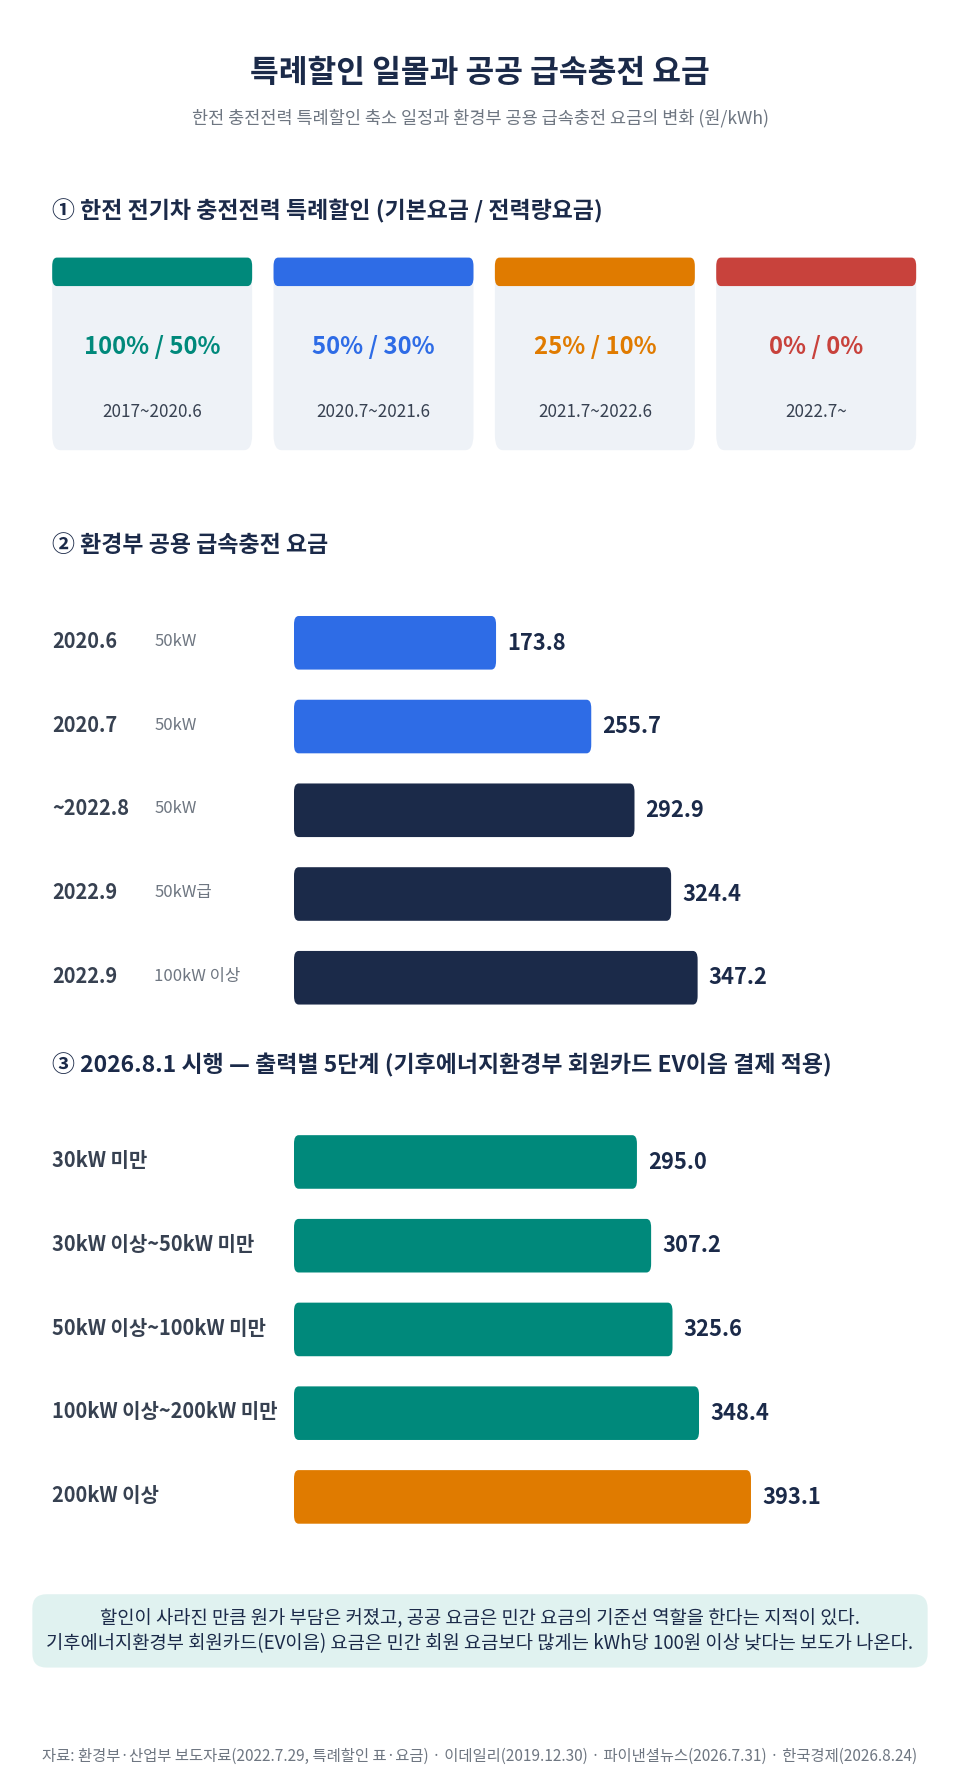
2026년 8월 1일부터는 기후에너지환경부가 직접 운영하는 공공충전기와, 협약을 맺은 민간 충전기에서 기후에너지환경부 회원카드(EV이음)로 결제하는 경우의 요금 체계가 출력별 5단계로 바뀌었다. 30kW 미만 295.0원, 30kW 이상~50kW 미만 307.2원, 50kW 이상~100kW 미만 325.6원, 100kW 이상~200kW 미만 348.4원, 200kW 이상 393.1원이다. 정부는 200kW 이상 초급속 설비의 설치·운영 비용이 100kW급의 두 배 이상이라는 점을 반영했다고 설명했다. 7월 1일 최종 발표를 전한 보도에 따르면, 요금이 내려가는 30kW 미만 충전기는 대상 충전기의 89.3%, 요금이 오르는 200kW 이상 충전기는 2.3%다. 4월 개편안 보도에서는 다른 분모(전체 충전기 51만 6,996기)로 계산한 비중이 제시된 바 있어, 이 비율은 발표 시점과 통계 대상에 따라 달라질 수 있다. 30kW 미만 구간은 기존 324.4원 대비 9.1% 내렸고, 200kW 이상은 기존 347.2원 대비 13.2% 올랐다. 참고로 4월에 발표된 개편안과 실제 시행 요금은 구간별로 0.7~1.2원 차이가 나는데, 그 이유는 이번 조사에서 확인하지 못했다.
이 요금이 민간 사업자에게 중요한 이유는 가격 기준선 역할을 한다는 지적이 있기 때문이다. 한국경제에 따르면 기후에너지환경부 회원카드(EV이음) 요금은 민간 회원카드 요금보다 많게는 kWh당 100원 이상 저렴하다. 같은 기사에서 업계는 전력 도매가와 한전 기본료 등 충전 원가 부담이 2020~2026년 세 배 이상 늘었다고 주장했지만, 이는 1차 통계로 확인되지 않은 업계의 주장이다. 민간 사업자들은 요금을 올려왔다. GS차지비의 회원요금은 227원에서 269원, 다시 295원으로 올라 2021년 이후 네 번째 인상이 됐고, SK일렉링크는 2025년 3월 급속요금을 kWh당 430원으로 올렸다. 그러나 가까운 곳에 더 싼 공공충전기가 있으면 소비자는 그쪽으로 간다.
반대편의 논리 — 정부 요금이 없었다면
정부 요금을 “가격 통제”로만 보는 시각에는 반론도 있다. 충전 인프라 초기에 공공이 기준 요금을 제시하지 않았다면, 경쟁이 약한 지역에서는 요금이 크게 뛰고 전기차 보급 자체가 늦어졌을 수 있다. 국회예산정책처는 2024회계연도 결산 분석에서 오히려 민간 충전요금에 대한 기준이 필요하다고 지적했다. 에너지데일리가 전한 예산정책처 분석에 따르면 완속충전 민간 요금은 사업자에 따라 kWh당 최대 45원까지 차이가 났다.
결국 쟁점은 “정부가 요금에 개입해야 하느냐”가 아니라 공공 요금이 원가를 반영하느냐다. 공공 요금이 원가보다 낮게 유지되면 그 차이는 누군가의 적자나 세금으로 메워진다.
한국 ② — 깔수록 늘어난 매출, 따라오지 않은 이익
한국의 충전기는 빠르게 늘었다. 2024년 말 누적 설치량은 환경부 브리핑 질의응답에서 약 41만 기로 언급됐고, 2025년 12월 기준으로는 약 47만 2,000기(급속 5만 2,000기, 완속 42만 기)로 보도됐다. 전체의 약 89%가 완속이다. 2025년 충전시설 예산은 6,187억 원으로 전년보다 43% 늘었고, 급속 4,300기와 완속 9만 1,000기를 보급하는 것이 목표였다.
그러나 충전기 대수 통계는 기관과 기사마다 차이가 크다. 같은 2024년 수치로 브리핑의 약 41만 기와 맞지 않는 수치가 여러 매체에 돌아다닌다. 급속충전기 한 기당 전기차 대수도 보도마다 16대에서 21대까지 다른데, 기준일과 “급속”의 정의가 다르기 때문이다. 법령은 40kW 이상을 급속으로 보지만, 2026년 환경부 요금 개편은 30kW를 경계로 구간을 나눴다.
국내 충전 운영사 대부분이 적자라는 구조는 5편 「중국 EV가 몰려오면 충전 인프라는 준비됐나」에서도 짚었다. 그 뒤 실적은 어떻게 움직였을까. 늘어난 충전기는 사업자의 매출을 키웠지만 이익으로 이어지지는 않았다. 아래 수치는 언론 보도와 신용평가사(NICE) 집계를 옮긴 것이며, 이번 조사에서 금융감독원 전자공시(DART) 감사보고서 원문과 대조하지는 못했다.
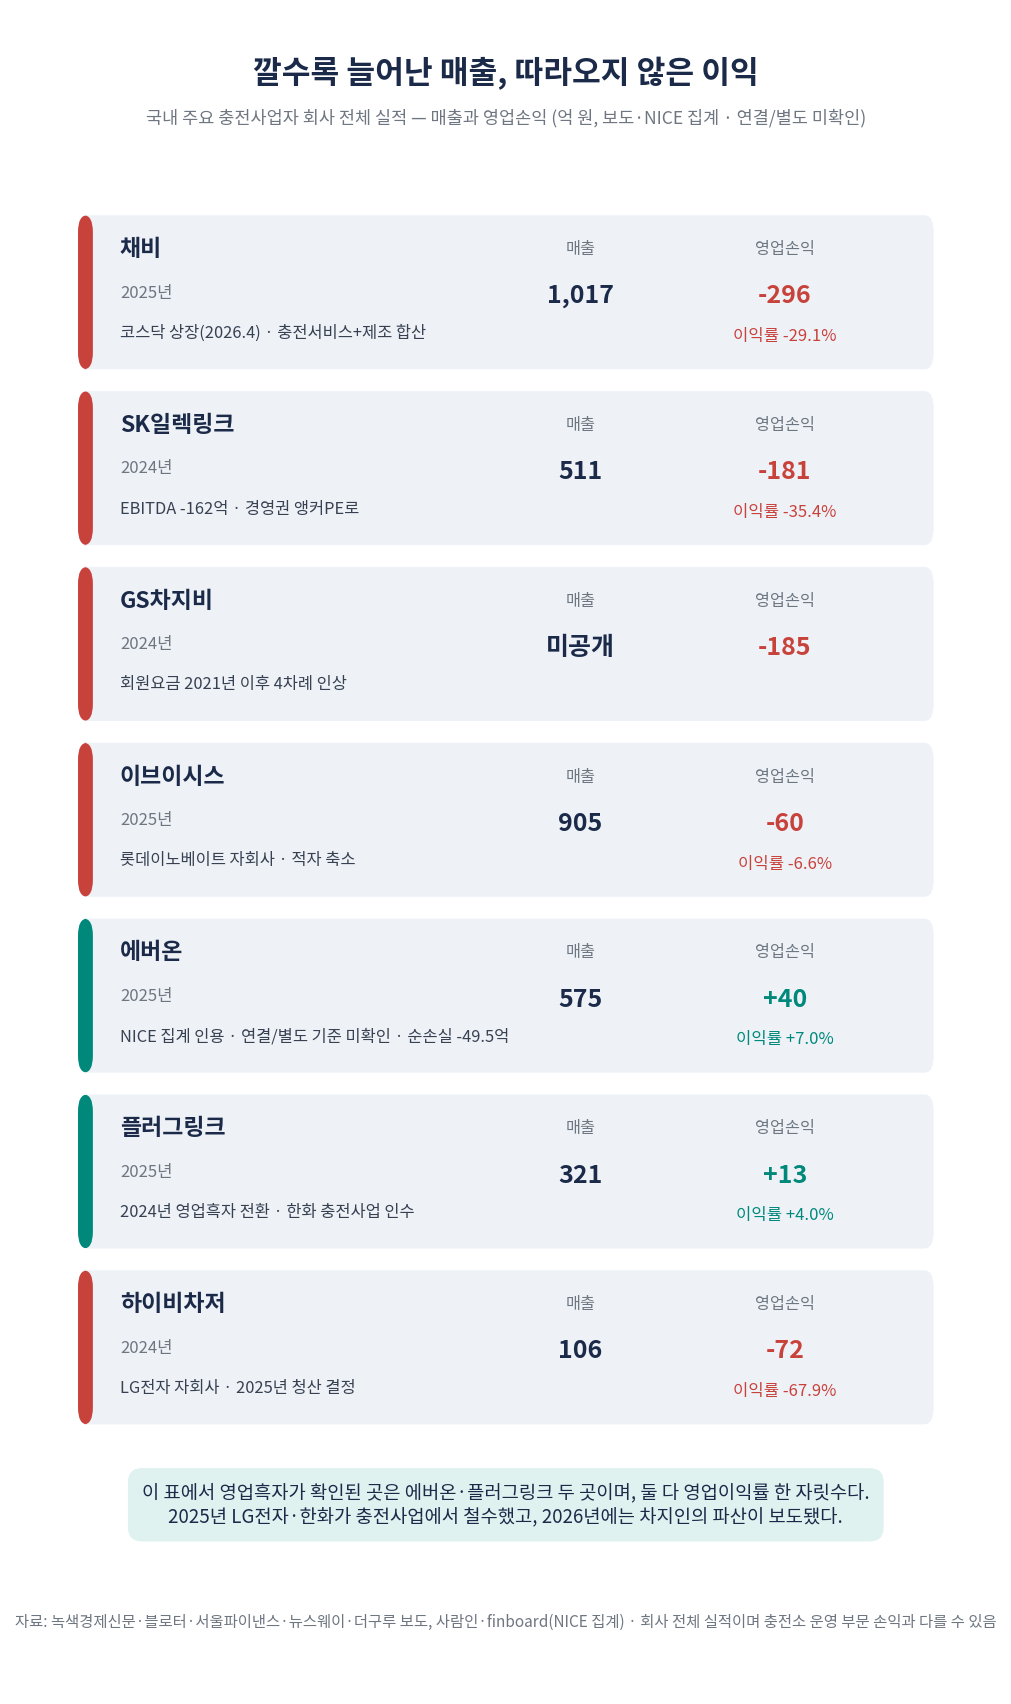
가장 규모가 큰 상장사 채비는 2025년 매출 1,017억 원, 영업손실 296억 원, 순손실 337억 원을 기록했다. 영업이익률은 −29.1%다. 단기차입금은 2024년 241억 원에서 2025년 520억 원으로 늘었다. 회사는 EBITDA 기준 흑자 전환 시점을 2026년 4분기, 영업이익 기준을 2027년 4분기로 제시했다. 2026년 상반기에는 매출 496억 원, 영업손실 197억 원으로 적자 규모가 전년 동기(198억 원)와 비슷했다.
SK일렉링크는 2024년 매출 511억 원, 영업손실 181억 원으로 EBITDA도 −162억 원이었고, 연말 현금은 543억 원에서 257억 원으로 줄었다. GS차지비는 2024년 영업손실 185억 원, 롯데이노베이트 자회사 이브이시스는 2025년 매출 약 905억 원에 영업손실 약 60억 원으로 적자 폭을 줄였다.
흑자가 확인된 곳도 있다. 에버온은 신용평가사(NICE) 집계를 인용한 자료 기준(연결·별도 여부 미확인)으로 2025년 매출 574억 8,000만 원에 영업이익 40억 원으로 흑자 전환했지만 순손실(−49억 5,000만 원)은 이어졌다. 플러그링크는 2024년 영업이익 3억 원으로 흑자 전환한 뒤 2025년 매출 321억 원, 영업이익 13억 원을 냈다. 이익률은 각각 7.0%와 4.0%다.
이 실적은 해석에 주의가 필요하다. 채비가 밝힌 자사 가동률 4.4%는 회사 발표 기준이며, 산정 방식과 사업 조건이 달라 해외 연구의 손익분기 이용률과 직접 비교하기 어렵다. 위 수치는 대부분 회사 전체 실적이고, 충전기 제조나 설치 사업을 함께 하는 회사도 있어 충전소 운영 부문의 손익과 같지 않다. 연결·별도 기준도 보도와 집계마다 다를 수 있다. 그럼에도 주요 사업자 다수가 매출 성장 속에서 영업적자를 이어갔다는 흐름 자체는 여러 자료에서 일관되게 확인된다.
한국 ③ — 2025~2026년, 구조조정이 시작됐다
적자가 누적되자 시장이 재편되기 시작했다. 2025년 4월 LG전자는 충전 자회사 하이비차저를 청산하기로 했다. 전자신문은 LG전자가 이 사업에 410억 원을 투자했다고 전했다. 더구루에 따르면 하이비차저의 2024년 매출은 106억 원, 영업손실은 72억 원이었다. 같은 시기 SK브로드밴드는 충전기 약 1만 4,000기를 매각했고, 한화솔루션은 약 1만 4,000기 규모의 충전사업을 2025년 4월 계약으로 플러그링크에 넘겼다.
SK네트웍스는 2025년 5월 SK일렉링크의 경영권을 사모펀드 앵커에퀴티파트너스에 넘기는 거래를 발표했다. SK네트웍스 지분은 52.82%에서 약 20%로 줄고, 앵커PE 지분은 30.60%에서 약 60% 이상으로 늘어나는 구조다. 한때 추진되던 현대차·롯데의 초급속 5,000기 합작 사업은 고금리로 수익성이 나빠져 무산됐다고 보도됐다. 현대차 E-pit는 2025년 말 500기 목표에 대해 2026년 4월 기준 406기(달성률 81.2%)를 구축했다.
정부 보조사업의 문턱도 높아졌다. 전기신문에 따르면 2025년 보조사업에 선정된 사업자는 급속 28곳에서 12곳, 완속 40곳에서 17곳으로 절반 이상 줄었다. 환경부는 2024년 8월 고장 충전기를 방치하거나 수리가 미흡한 사업자의 보조금을 환수하고, 유지보수 의무를 3회 이상 위반한 사업자는 다음 해 사업 참여를 제한할 수 있도록 했다. 실제 환수 건수와 금액은 이번 조사에서 확인하지 못했다.
상장과 파산이 같은 해에 일어났다는 것
채비의 상장과 차지인의 파산 보도는 모순처럼 보인다. 두 회사의 결과를 가른 구체적 원인은 각사의 자금·계약·채무 구조를 따로 분석해야 알 수 있고, 이 글은 그 분석까지 하지는 않았다. 다만 산업 구조로 보면 한 가지 해석이 가능하다. 충전 사업은 초기 투자가 크고 이용률이 오르기까지 시간이 걸리므로, 그 기간의 자금조달 여력이 사업자 간 격차를 키울 수 있다는 것이다. 채비 공모주에 몰린 수요도 “살아남는 사업자가 시장을 넓혀갈 것”이라는 기대가 반영된 것으로 볼 수 있다.
그러나 이 기대가 실현되려면 두 가지가 전제돼야 한다. 퇴출된 사업자의 수요가 실제로 남은 사업자에게 옮겨가야 하고, 요금이 원가를 반영할 수 있어야 한다. 앞서 봤듯 두 번째 조건은 정부 요금 체계에 크게 좌우된다. 통합이 곧 흑자라는 공식은 아직 증명되지 않았다.
법적 수요 기반도 함께 봐야 한다. 「환경친화적 자동차의 개발 및 보급 촉진에 관한 법률」 제11조의2는 대통령령으로 정하는 시설에 충전시설과 전용주차구역 설치를 의무화한다. 같은 법 시행령 제18조의5에 따라 총주차대수 50면 이상 시설 가운데 조례로 정하는 곳, 공동주택은 100세대 이상 아파트가 대상이다. 시행령 제18조의6·제18조의7은 전용주차구역과 충전시설 수를 총주차대수의 5% 이상 범위에서 시·도 조례로 정하되, 2022년 1월 28일 전에 건축허가를 받은 기축시설은 2% 이상으로 정한다(전용주차구역의 경우 공공 기축시설은 5% 기준을 따른다). 급속은 최대출력 40kW 이상이다. 한국아파트신문은 기축 아파트의 2% 설치 기한이 1년 유예돼 2026년 1월이 됐다고 보도했다. 의무 설치는 충전기 대수를 늘리지만, 의무로 깔린 충전기가 이용률까지 보장하지는 않는다.
해외 ① — 어느 층에서 세느냐에 따라 흑자가 적자가 된다
해외로 눈을 돌리면 “흑자를 냈다”는 소식이 종종 들린다. 그러나 이 말은 반드시 어느 층위의 이익인지를 따져 읽어야 한다. 충전소 한 곳의 운영 이익, 회사 전체의 조정 EBITDA, 감가상각과 이자까지 반영한 순이익은 전혀 다른 숫자다.
유럽에서 가장 투명하게 공시하는 충전사업자는 네덜란드의 Fastned다. 이 회사는 2025년 충전 관련 매출 1억 2,240만 유로, 확장비용 차감 전 운영 EBITDA 4,370만 유로(마진 36%)를 보고했다(2025년 연차보고서 기준, 2024년 마진은 38%). 2026년 상반기에는 이 마진이 약 50%에 이르렀다. 그런데 본사비와 신규 확장비를 넣은 회사 전체의 기저 EBITDA는 2025년 830만 유로(2026년 상반기 1,370만 유로)였고, 순손익은 2025년 −3,020만 유로, 2026년 상반기 −1,300만 유로였다. 즉 Fastned의 운영 EBITDA는 흑자였지만, 확장 관련 비용·감가상각·금융비용 등을 반영한 해당 기간의 회사 전체 순손익은 적자였다. Fastned는 충전소당 판매량과 함께 네트워크 이용률도 공개한다. 2025년 연차보고서 46쪽에 따르면 2025년 네트워크 이용률은 13.2%로 2024년과 같았다. 보고서는 이용률이 도로 위 전기차 수와 설치 충전기 수라는 두 요인의 결과라고 설명하지만, 구체적인 산정식은 제시하지 않았다.
미국 EVgo는 2025년 매출 3억 8,410만 달러, 조정 EBITDA 1,200만 달러로 연간 흑자를 처음 냈다. 그러나 여기에는 일회성 계약 정산금 2,410만 달러가 포함돼 있다. 이를 단순히 빼면 조정 EBITDA는 약 −1,210만 달러가 된다. 회계기준(GAAP) 순손실은 비지배지분을 포함해 9,540만 달러였고, 2026년 조정 EBITDA 가이던스는 −2,000만~+2,000만 달러로 다시 적자가 날 수 있는 범위다. EVgo는 미국 에너지부로부터 12억 5,000만 달러 규모의 대출보증을 받았다.
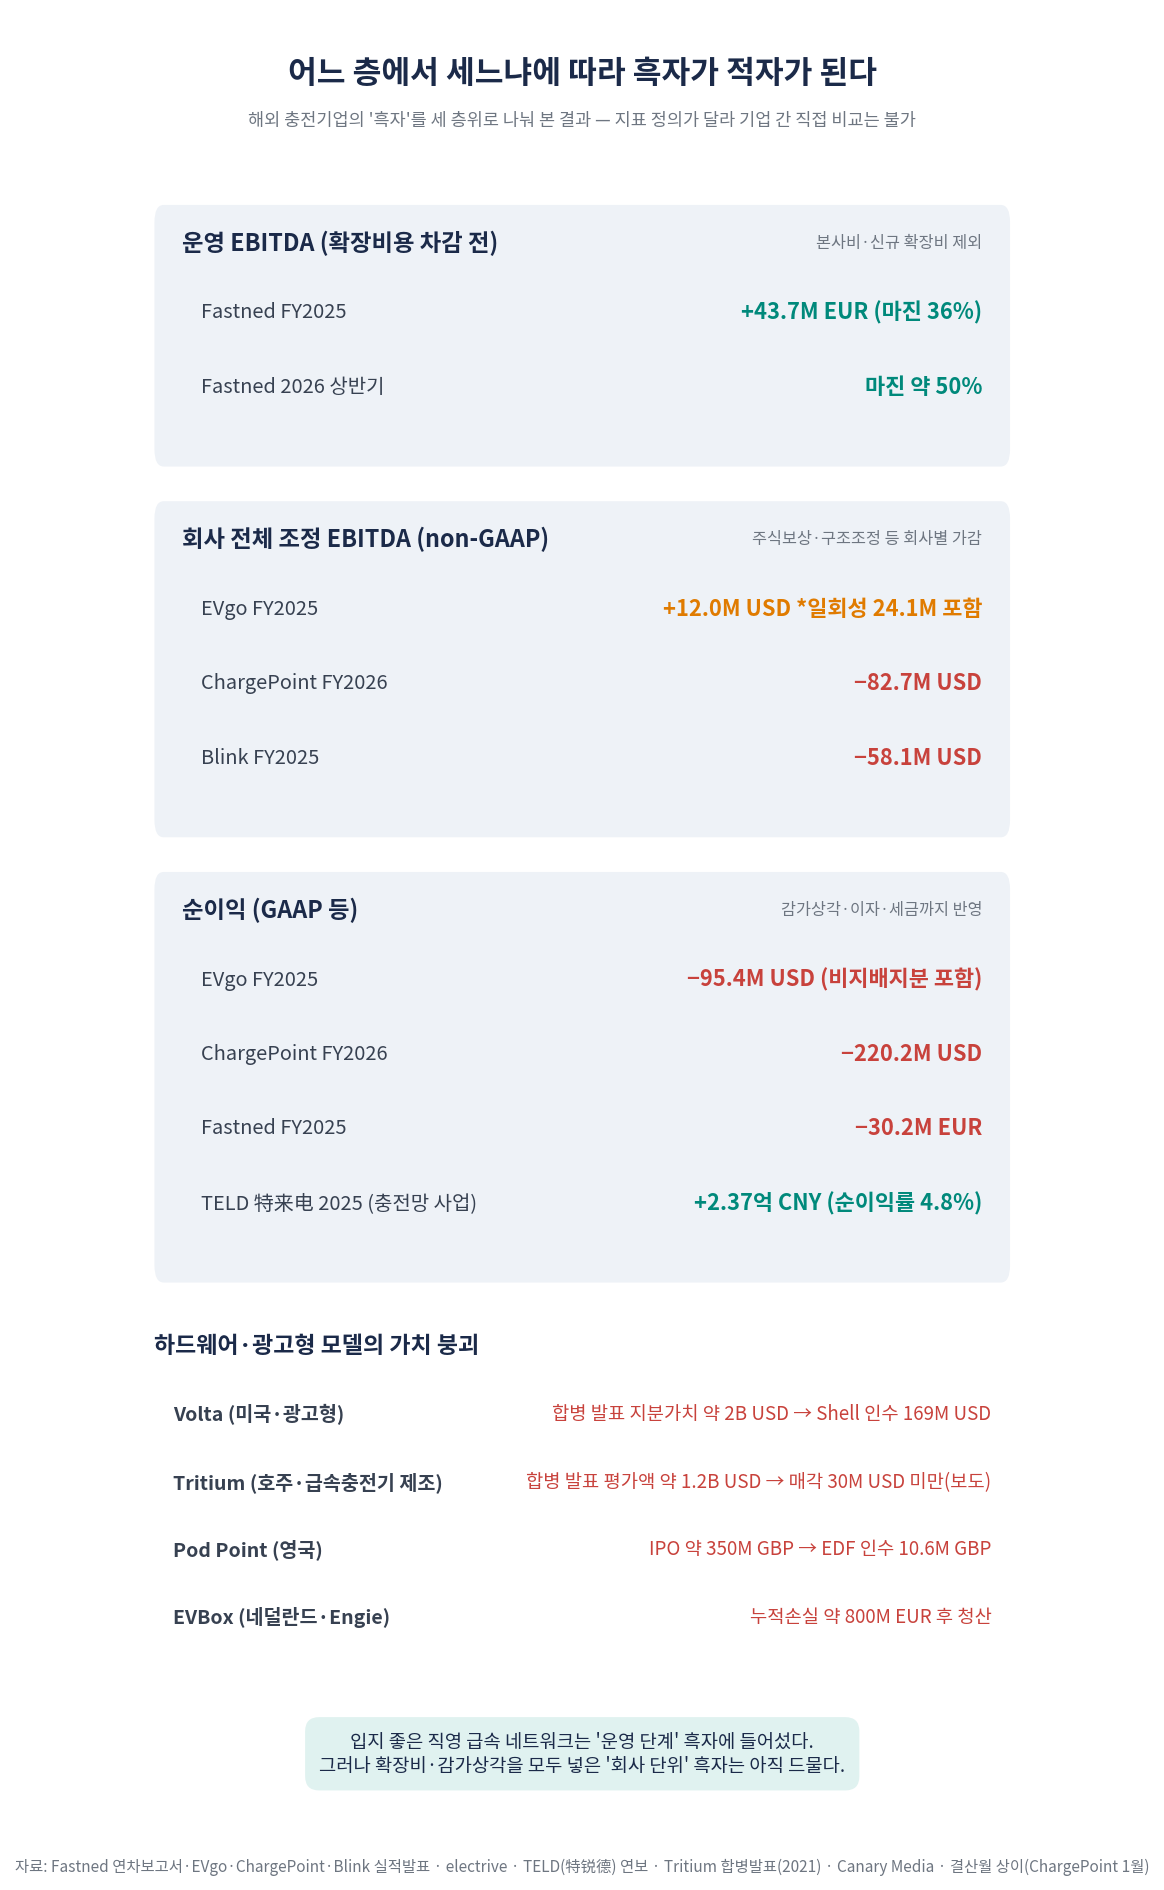
| 기업(국가) | 회계연도 | 매출 | 조정 EBITDA 등 | 순손익 |
|---|---|---|---|---|
| ChargePoint(미국) | FY2026(1월 결산) | 4억 1,120만 달러 | −8,270만 달러 | −2억 2,020만 달러 |
| EVgo(미국) | FY2025 | 3억 8,410만 달러 | +1,200만 달러(일회성 2,410만 포함) | −9,540만 달러(비지배지분 포함) |
| Blink(미국) | FY2025 | 1억 350만 달러 | −5,810만 달러 | −8,340만 달러 |
| Fastned(네덜란드) | FY2025 | 1억 2,240만 유로(충전 관련) | 운영 4,370만 / 기저 830만 유로 | −3,020만 유로 |
| TELD 特来电(중국) | 2025 | 49억 6,600만 위안 | 미공시 | +2억 3,700만 위안(4.8%) |
※ 조정 EBITDA는 회사별로 가감 항목이 다르고, Fastned 운영 EBITDA는 확장비용을 빼기 전의 네트워크 운영 지표이므로 기업 간 직접 비교는 할 수 없다. ChargePoint의 FY2026은 2025년 2월~2026년 1월이다.
ChargePoint는 FY2026에 매출 4억 1,120만 달러, 조정 EBITDA −8,270만 달러, 순손실 2억 2,020만 달러를 기록했다. 2024년 1월 12%, 9월 15%에 이어 2026년 8월에도 인력 약 10%를 감원했고, 2025년 7월에는 뉴욕증권거래소 최저가 요건 때문에 20주를 1주로 병합했다. Blink는 2025년 매출이 16.5% 줄어 1억 350만 달러, 조정 EBITDA −5,810만 달러였고 2025년 5월 인력 약 20%를 줄였다.
중국 1위 TELD(特来电)는 2025년 충전망 사업 매출 49억 6,600만 위안, 순이익 2억 3,700만 위안으로 흑자를 냈다. 순이익률은 4.8%다. 그러나 이 회사도 2019~2022년에는 4년 연속 적자였다. 같은 자료는 중국 충전 서비스비가 kWh당 0.2~0.5위안, 평균 약 0.3위안 수준이라고 전한다. 중국의 피어리뷰 연구(Hu·Wang·Nneji, 2026)는 2024년 9월 기준 공용충전기의 약 10%가 저이용 또는 사실상 비가동 상태였고, 2021년 기준 상위 3개 사업자가 설치용량의 약 69%를 차지했다고 정리했다. 세계 최대 시장에서 규모의 경제를 확보한 1위 사업자의 순이익률이 5%에도 못 미친다는 사실은 이 사업의 마진 구조를 압축해서 보여준다.
해외 ② — 상장 붐에 올라탄 충전기업들이 먼저 무너졌다
2021~2022년 미국 증시에는 기업인수목적회사(SPAC) 합병으로 충전기업들이 대거 상장했다. ChargePoint, EVgo, Allego, Tritium이 모두 이 흐름에 올라탔다. 이후 몇 년 사이 가장 크게 무너진 쪽은 충전기를 만들어 파는 하드웨어 기업과 새로운 수익 모델을 내세운 운영사였다.
호주의 급속충전기 제조사 Tritium은 2022년 1월 SPAC 합병으로 나스닥에 상장했다. 2021년 합병 발표 당시 평가액은 약 12억 달러(기업가치 14억 달러)였다. 2024년 4월 법정관리에 들어간 뒤 인도 Exicom에 매각됐는데, 매각가는 공개되지 않았고 3,000만 달러에 조금 못 미친 것으로 보도됐다. 호주 매체는 흑자에 이르기 전에 자본이 고갈됐고 인수 후보 여섯 곳이 모두 이탈했다고 전했다. 프랑스 에너지기업 Engie는 2017년 인수한 네덜란드 충전기 제조사 EVBox에서 약 8억 유로를 잃은 뒤 2024년 10월 청산을 결정했다. 품질 문제와 보증 청구, 대형 고객 이탈이 원인으로 거론됐다.
영국의 가정용 충전기 기업 Pod Point는 2021년 기업공개 당시 약 3억 5,000만 파운드로 평가받았지만, 프랑스 전력회사 EDF가 1,060만 파운드에 인수했다. 기업가치의 97%가 사라졌다. 네덜란드 Allego는 최대주주 Meridiam의 공개매수 후 2024년 뉴욕증시에서 상장폐지됐다. 이탈리아 Enel의 충전 자회사 Enel X Way는 2024년 10월 북미 사업을 접었고, 약 12만 5,000대의 충전기가 소프트웨어 지원 중단의 영향을 받았다. 네트워크에 연결된 충전기는 운영사가 사라지면 하드웨어가 멀쩡해도 제 기능을 못 할 수 있다는 점을 보여준 사례다.
살아남은 하드웨어 기업의 매출 구성도 바뀌고 있다. ChargePoint의 FY2026 하드웨어 매출은 8% 줄어든 2억 1,650만 달러였지만 구독 매출은 13% 늘어난 1억 6,240만 달러로 전체의 39.5%가 됐다. 같은 기간 회계기준 매출총이익률은 24%에서 31%로 올랐다. 충전기를 한 번 파는 사업에서 충전기를 계속 관리해주는 사업으로 무게중심이 옮겨가고 있다.
석유 메이저도 속도를 늦췄다
충전 사업의 어려움은 자본이 부족한 신생기업만의 문제가 아니었다. bp의 충전 자회사 bp pulse는 2024년 4월 인력 약 900명 가운데 100명 이상을 줄이고, 12개국 사업을 미국·영국·독일·중국 4개 핵심시장 중심으로 재편했다. Shell은 2023년 인수한 Volta의 미국 충전소 2,000곳 이상을 철거하겠다고 2025년 8월 밝혔으나, 같은 해 11월 광고 스크린 충전기 수천 대를 포함한 Volta 충전망 상당 부분을 Jolt에 매각한다고 발표했다(최종 규모는 거래 종결 시 확정). Shell은 목적지 충전에서 물러나 자사 주유소 부지의 초급속 충전에 집중하는 쪽으로 방향을 틀었다.
미국 정부의 50억 달러 규모 NEVI 프로그램도 순탄치 않았다. 2025년 2월 연방도로청이 신규 집행을 동결했고, 8월 새 가이던스로 사실상 재개됐다. 2026년 1월 법원은 이 동결이 행정절차법 위반이라고 판결했다. 같은 시점 배정액 44억 달러 가운데 실제 지출은 9,400만 달러, 약 2%였고 문을 연 NEVI 충전소는 121곳이었다.
전기 말고 무엇으로 버는가 — 부가수익의 실제 크기
전기 판매만으로 수익이 맞지 않는다면 다른 수익원은 어떨까. 업계는 오래전부터 광고, 리테일, 탄소크레딧, 구독, 전력망 서비스를 대안으로 제시해왔다. 각각의 실제 크기를 확인해보면 존재하지만 판을 바꿀 만큼 크지는 않다는 결론에 가깝다.
광고 — Volta 사례가 보여준 한계
미국 Volta는 충전기에 대형 디지털 광고판을 달고 충전은 무료나 저가로 제공하는 모델로 주목받았다. 2021년 2월 SPAC 합병 발표 당시 제시된 지분가치는 약 20억 달러였고, 같은 해 8월 상장했다. 그러나 2022년 3분기 매출 1,436만 달러에 손실 4,250만 달러를 냈고, 2023년 Shell에 1억 6,900만 달러에 매각됐다. 발표 당시 가치의 약 8.5%다. Shell은 2025년 8월 광고 사업부 Volta Media를 11월에 종료할 계획이라고 밝히며 프로그래매틱 광고를 핵심 사업으로 보지 않는다고 했다.
리테일 — 효과는 있지만 대부분 부지 쪽에 돌아간다
충전하는 동안 운전자는 20~40분을 기다린다. 이 체류시간이 인근 상권의 매출을 올린다는 연구는 실제로 있다. 캘리포니아 충전소 4,000여 곳과 사업체 14만여 곳의 카드거래를 분석한 Nature Communications 2024년 논문은 충전소가 생긴 뒤 인근 사업체의 연간 지출이 2019년 기준 1,478달러(1.4%), 2021~2023년 기준 404달러(0.8%) 늘었다고 보고했다. 미국 2,892개 카운티의 테슬라 슈퍼차저 설치 전후를 비교한 Manufacturing & Service Operations Management 2024년 논문은 인근 리테일 방문이 월 4% 늘었고 효과가 150m 이내에 집중된다고 밝혔다.
캘리포니아대 데이비스의 설문 연구(Findings, 2026)는 더 직접적이다. 급속충전 이용자 1,898명 가운데 44.5%(845명)가 충전 중 구매를 했다고 답했고, 그중 지출액을 보고한 812명의 평균 지출은 39.82달러였다. 같은 설문의 평균 충전비는 10.35달러였고, 무료충전 혜택자(34%)를 빼면 16.07달러였다. 두 평균은 집계 대상이 달라 단순 배수로 비교할 수는 없다. 다만 충전 중 체류가 상당한 인근 소비로 이어진다는 점은 보여준다.
문제는 이 매출이 누구에게 돌아가느냐다. NREL 연구진은 충전사업자가 편의점 부가이익으로 얻을 수 있는 몫을 kWh당 0.02~0.08달러로 추정하고 “제한적”이라고 평가했다. 충전소를 운영하는 회사와 편의점을 운영하는 회사가 다르면, 체류시간이 만든 매출은 부지 소유주나 점포의 몫이 된다. 그래서 리테일 효과를 온전히 가져가려는 쪽은 부지와 점포를 함께 가진 사업자다. 메르세데스-벤츠가 미국 대형 휴게소 체인 Buc-ee’s 대부분 지점에 충전 허브를 짓기로 하고 2024년 말까지 약 30곳을 1차 목표로 잡은 것이나, 테슬라가 2025년 캘리포니아에 충전소와 식당을 결합한 Tesla Diner를 연 것도 이 맥락이다.
탄소크레딧 — 크레딧 가격에 따라 흔들리는 보조 수익
캘리포니아 저탄소연료기준(LCFS)은 전기차 충전 전력에 크레딧을 주고, 충전사업자는 이를 팔아 수익을 얻는다. EVgo의 2025년 규제크레딧 매출은 1,019만 달러로 총매출의 2.7%, 충전 네트워크 매출의 4.7%였다. 2024년에는 각각 3.5%, 5.8%였다. EVgo는 이 항목이 LCFS뿐 아니라 여러 주의 유사한 탄소·배출권 제도 크레딧을 포함한다고 공시했으며, 제도별 금액은 밝히지 않았다.
크레딧 가격 자체도 크게 떨어졌다. 한때 톤당 200달러 안팎이던 LCFS 크레딧은 2025년 중반 평균 57.77달러, 2026년 1분기 63달러 수준이다. RMI는 크레딧 가격 200달러일 때 충전 전력의 크레딧 가치를 kWh당 약 16센트로 계산했다. 가격에 비례한다고 가정하면 63달러에서는 약 5센트다. 규제가 만든 수익은 규제의 가격에 따라 3분의 1로 줄어들 수 있다.
구독과 서비스 계약 — 매출의 질을 바꾸는 수단
구독은 kWh당 마진을 낮추는 대신 이용 빈도를 붙잡는 장치다. 유럽 Ionity의 kWh당 요금은 구독 시 0.39~0.49유로, 비구독 시 0.70~0.75유로이며, 2025년 10월에는 이 요금을 1년간 보장하는 연간 구독을 내놨다. 테슬라는 2017년 무제한 무료 충전을 끝내면서 충전이 “결코 이익 센터가 되지 않을 것”이라고 밝혔는데, 이후 비테슬라 차량에 개방하고 월 12.99달러 멤버십을 도입했다. EVgo는 타사 충전소를 대신 짓고 운영해주는 eXtend 사업이 2025년 매출의 30.3%(1억 1,650만 달러)를 차지했다. 충전 사업자가 “전기 소매상”에서 “충전 인프라 서비스 회사”로 바뀌는 흐름이다.
전력망 서비스 — 가능성은 크지만 아직은 사례 단위
충전소에 배터리저장장치(BESS)를 붙이면 피크 전력을 줄여 수요요금을 낮출 수 있다. 미국 에너지부·교통부 공동기구는 적정 규모의 배터리 버퍼형 충전이 필요한 계통 수전용량을 약 50~80% 줄인다고 봤다. 그러나 캐나다 고속도로 급속충전소를 분석한 2019년 Energy 논문은 당시 배터리 가격으로는 BESS 결합의 경제성이 부족하다고 보면서도, 5~10년 안에 경제성을 갖출 것으로 전망했다. 전기 스쿨버스의 차량-전력망 연계(V2G) 수익은 미국 매사추세츠 Beverly 학군이 전력회사의 여름철 피크 수요반응 프로그램에 참여한 사례에서 버스 1대당 연 약 6,000달러였다. 이 주제는 16편 「V2G와 전력망」에서 자세히 다뤘다.
완성차와 석유회사는 왜 적자를 감수하나
충전 사업만 따로 떼어 보면 적자인데도 대기업들이 계속 뛰어드는 이유가 있다. 그들에게 충전소는 독립된 이익 센터이기도 하지만 다른 사업을 지키는 수단의 성격도 갖기 때문이다.
완성차에게 충전망은 차를 파는 인프라다. 테슬라가 슈퍼차저를 이익 센터가 아니라고 밝힌 것은 충전망을 차량 판매를 돕는 인프라로 봤다는 뜻으로 읽힌다. 현대차그룹의 E-pit도 같은 논리다. 전자신문은 2023년 현대차가 28개소인 E-pit를 그해 하반기까지 44개소로 늘릴 계획이라고 전했다. 이 경우 충전소의 손익은 차량 판매 마진과 함께 계산된다.
석유회사에게 충전망은 주유 물량 감소에 대비한 헤지로 볼 수 있다. 석유회사는 이미 주유소라는 입지와 편의점이라는 리테일을 갖고 있어, 앞에서 본 리테일 효과를 스스로 가져갈 수 있는 드문 사업자다. bp pulse는 중국·독일 법인이 2023년 EBITDA 흑자를 냈다고 밝혔다. Shell이 목적지 충전에서 물러나 자사 브랜드 부지에 집중하기로 한 결정도 같은 논리로 읽힌다. 이 모델에서는 충전기의 손익보다 부지 전체의 손익이 의사결정 기준이다.
이 사실은 독립 충전사업자에게 불리한 신호다. 차량 판매 마진도, 주유소 부지도, 편의점 매출도 없는 순수 충전사업자는 오직 전기 판매 마진과 크레딧, 서비스 계약으로 버텨야 한다. 같은 충전기라도 누가 운영하느냐에 따라 손익계산서의 범위 자체가 다르다.
반론 — 충전 인프라는 공공재인가, 사업인가
여기까지 보면 “충전 사업은 돈이 안 된다”는 결론으로 기울기 쉽다. 그러나 경제학 연구는 전혀 다른 방향에서 질문을 던진다. 충전소가 사업자에게 돈이 되느냐와 사회에 가치가 있느냐는 다른 질문이라는 것이다.
대표적인 연구가 Li·Tong·Xing·Zhou의 2017년 Journal of the Association of Environmental and Resource Economists 논문이다. 미국 353개 대도시권의 2011~2013년 자료를 분석한 연구진은 전기차 판매와 충전소 확충이 서로를 끌어올리는 간접 네트워크 효과가 존재한다고 보고했다. 연방 세금공제 7,500달러가 전기차 판매의 약 40%에 기여했는데, 같은 금액을 충전소에 썼다면 효과가 두 배 이상이었을 수 있다고 추정했다.
노르웨이 2010~2015년 자료를 쓴 Springel의 American Economic Journal: Economic Policy 2021년 논문도 비슷한 결론을 냈다. 충전소 보조금 1달러가 차량 가격 보조금 1달러보다 전기차 구매를 두 배 이상 늘렸다. 다만 이 논문은 중요한 단서를 붙였다. 보조금 지출 규모가 커지면 충전소 보조금의 우위가 사라지고 관계가 역전된다는 것이다.
외부효과가 크다는 것은 사업자가 그 가치를 다 가져가지 못한다는 뜻이다
이 연구들은 흔히 “충전 인프라 투자는 가치가 있다”는 근거로 인용된다. 맞는 말이다. 그러나 같은 결과를 뒤집어 읽으면 충전소가 만드는 가치의 일부가 충전사업자 바깥으로 확산된다는 뜻이기도 하다. 충전소 덕분에 전기차를 산 소비자, 차를 판 완성차, 매출이 는 인근 상점, 배출이 준 사회가 편익을 나눠 갖는다. 반면 충전사업자가 직접 거두는 것은 전력 판매 마진과, 앞서 본 구독·서비스·크레딧 같은 일부 부가수익에 그친다.
경제학에서는 이런 재화를 시장에 맡기면 사회적으로 필요한 수준보다 적게 공급된다고 본다. 충전 인프라가 세계 어디서나 보조금과 공공 투자에서 출발한 이유가 여기에 있다. 그래서 “보조금이 없으면 적자”라는 사실을 곧바로 사업 실패로만 볼 것이 아니라, 이 재화의 성격과 함께 볼 필요가 있다. 문제는 그 보조금이 언제, 어떤 조건으로 줄어드느냐다.
한편 연구의 한계도 분명하다. Rapson·Muehlegger의 2023년 Review of Environmental Economics and Policy 논문은 전기차 정책을 검토하면서 전기차의 실제 주행량을 직접 측정한 자료가 부족하다고 지적했다. 충전 수요를 가늠하는 가장 기본적인 데이터조차 불완전하다는 뜻이다.
가정 충전이라는 천장
공용 충전 사업의 수요에는 구조적인 천장이 있다. 집에서 충전할 수 있는 사람은 공용충전기를 덜 쓴다.
국제에너지기구(IEA)는 가정 충전 비중이 높은 나라로 미국(83%)과 캐나다(80%)를 꼽았다. 다만 IEA가 미국 수치의 근거로 든 J.D. Power 2023년 조사에서 83%는 가정 충전 이용자 가운데 레벨2 충전기를 쓰는 비율로 제시돼 있어, 이를 ‘충전의 83%가 가정에서 이뤄진다’로 읽기는 어렵다. 흔히 인용되는 “전기차 충전의 80%는 가정에서 이뤄진다”는 문장은 이번 조사에서 단일 원출처를 찾지 못했다. 미국 정부 공동기구가 인용한 NREL 추정은 2030년에 필요한 충전 포트를 공용 약 120만 구, 사설 약 2,680만 구로 봤다. 포트 수 기준으로 공용은 4.3%다.
누가 집에서 충전할 수 있느냐는 주거 형태가 결정한다. ICCT 2023년 브리핑이 인용한 NREL 설문에서 충전하기 좋은 주차 공간(개인 차고나 진입로)을 가진 비율은 단독주택 88%, 20세대 이상 고층 공동주택 6%였다. 그래서 미국에서는 “공동주택 거주자가 공용 충전의 핵심 고객”이라는 논리가 성립한다.
한국은 이 등식이 그대로 적용되지 않는다. 한국의 아파트는 전체 주택의 65.3%(2024년, 주택 수 기준)다. 미국식 논리대로라면 공용 충전 수요가 매우 커야 한다. 그러나 앞서 본 설치 의무 때문에 아파트 주차장에는 완속충전기가 깔려 있고, 이것이 사실상 가정 충전 역할을 한다. EV트렌드코리아 2026 사무국이 2026년 8월 진행한 설문(참여 1,522명, 이 중 현재·과거 이용자 1,285명 분석)에서 가장 자주 이용하는 충전 장소로 자택·공동주택을 꼽은 비율이 62.5%였다. 이 설문은 행사 주최측이 진행한 비확률표본이므로 전체 전기차 운전자를 대표한다고 볼 수는 없다.
이 구조는 한국 충전 시장의 수익을 두 방향으로 가른다. 아파트 완속 충전은 물량이 많지만 요금이 낮고, 급속 충전은 요금이 높지만 수요가 제한된다. 한국에서 전기차가 늘어도 그 증가분의 상당 부분은 마진이 얇은 완속 충전으로 흡수될 가능성이 있다. 다만 이는 구조에서 끌어낸 해석이며 계량적으로 검증된 결론은 아니다.
반대 방향의 가설도 검증이 필요하다. “배터리가 커지면 충전 횟수가 줄어 공용충전 수요가 준다”는 주장은 직관적이지만, 배터리 데이터 업체 Recurrent의 분석(피어리뷰 전)에서는 75~90kWh 차량의 주당 충전 횟수가 7.5회로 가장 많았고, 90kWh 이상에서는 6.5회, 5.6회로 줄었다. 배터리 용량과 충전 횟수의 관계가 단조롭지 않다는 뜻이다. Recurrent 자체는 큰 배터리일수록 충전이 줄어든다고 해석했지만, 이를 입증한 피어리뷰 연구는 찾지 못했다.
숫자가 서로 맞지 않는다 — 시장 전망치의 문제
충전 사업 투자 설명 자료에는 거의 예외 없이 “충전 시장이 연평균 몇십 퍼센트 성장한다”는 전망이 들어간다. 그런데 이 전망치들을 나란히 놓으면 서로 양립하기 어려운 값이 보인다.
| 기관 | 기준연도 값 | 목표연도 값 | 정의 |
|---|---|---|---|
| Custom Market Insights(2022) | 2021년 350억 달러 | 2030년 4,200억 달러 | 급속·완속, 전력 판매 포함 여부 불명 |
| Strategic Market Research(2022) | 2020년 94.7억 달러 | 2030년 1,424.6억 달러 | 설비 중심 |
| Fortune Business Insights | 2025년 181.6억 달러 | 2034년 1,399.3억 달러 | 충전기(설비) 중심 |
| PwC(2022, 미국) | 발행 시점 70억 달러 | 2040년 약 1,000억 달러 | 운영·전력 판매 포함 |
숫자의 편차가 크다. 같은 2030년 전 세계 시장을 두고 한 기관의 전망(4,200억 달러)이 다른 기관(1,424.6억 달러)의 2.95배다. 한 기관의 2021년 추정치(350억 달러)가 다른 기관의 2025년 추정치(181.6억 달러)보다 크고, 한 기관의 2034년 전망(1,399.3억 달러)이 다른 기관의 2030년 전망보다 작기도 하다. 다만 조사 범위와 추정 방법이 달라, 이 수치들을 하나의 시계열처럼 연결하거나 직접 비교할 수는 없다.
이 차이는 대부분 무엇을 시장으로 세느냐에서 온다. 충전기 설비만 셀 수도 있고, 충전으로 판매한 전기요금 전체를 셀 수도 있다. 전기 판매액은 충전사업자의 매출이지만, 그 상당 부분이 전력 구입비로 나가므로 매출 규모가 곧 이익 규모를 뜻하지는 않는다. PwC는 미국 충전 시장에서 하드웨어의 가치 비중이 46%에서 2040년 20%로 줄고, 충전소 운영(CPO) 비중이 약 절반에서 65%로 늘어난다고 봤다. 이것도 매출 기준이지 이익 기준이 아니다. 시장이 커진다는 전망과 사업자가 돈을 번다는 전망은 전혀 다른 명제다.
이번 조사에서 확인하지 못한 것
충전 사업의 수익성을 판단하는 데 결정적인 여러 수치를 이번 조사에서 확인하지 못했다. “이용률 15%면 흑자”의 원출처, 한국 충전전력 기본요금의 부과 기준(계약전력인지 최대수요인지), 정부·감사원이 공표한 국내 완속충전기 이용률, 2025·2026년 충전기 보조금 단가, 가치사슬 단계별(제조·설치·운영·로밍·부지) 마진율, 테슬라 슈퍼차저의 별도 매출, 국내 충전 보조금의 실제 환수 실적이 그렇다. 국내 사업자 실적도 DART 원문과 대조하지 못했다.
이번에 찾지 못했다는 사실만으로 해당 정보가 공개되지 않았다고 단정할 수는 없다. 다만 공개된 이용률끼리도 정의가 제각각이라는 점은 확인됐다. 이용률의 정의가 통일되고 공통 기준으로 공개된다면 투자 판단과 보조금 설계 모두 더 정밀해질 수 있다.
한눈에 보기 — 충전 사업 모델별 수익 구조
| 모델 | 주 수익원 | 확인된 사례·수치 | 핵심 위험 |
|---|---|---|---|
| 충전기 제조·판매 | 하드웨어 판매 | Tritium 약 12억→3,000만 달러 미만(보도), EVBox 청산 | 가격 경쟁, 품질·보증 비용 |
| 직영 급속 허브 | 전기 판매 마진 | Fastned 운영 EBITDA 마진 36~약 50% | 입지 확보 비용, 확장기 회사 단위 적자 |
| 대규모 공용 네트워크 | 전기 판매(해외는 크레딧 추가) | 채비 영업이익률 −29.1%(회사 전체) | 낮은 이용률, 공공 요금 기준선 |
| 소프트웨어·구독 | 관리 구독료 | ChargePoint 구독 매출 39.5% | 하드웨어 매출 감소와 동시 진행 |
| 구축·운영 대행 | 서비스 계약 | EVgo eXtend 매출 30.3% | 계약 상대방 의존 |
| 광고형 | 충전기 광고 | Volta 약 20억(발표 가치)→1억 6,900만 달러 | 광고 매출 부족(Volta 사례) |
| 완성차·석유회사 부속 | 차량 판매·부지 리테일 | 테슬라 “이익 센터가 아니다”, bp pulse 일부 법인 EBITDA 흑자 | 본업 전략 변화 시 철수 |
※ 표의 수치는 서로 다른 층위(운영·회사·기업가치)의 지표이며, 모델 간 수익성을 직접 비교하기 위한 것이 아니라 각 모델의 대표 사례를 정리한 것이다.
인사이트 — 충전기를 깔면 돈을 버는가에 대한 여섯 가지 답
첫째, 충전 사업은 “설치 사업”이 아니라 “이용률 사업”이다. 하위 25% 충전소의 원가가 상위 25%의 7.8배라는 계산은, 같은 돈을 들여도 어디에 까느냐가 하드웨어 선택보다 훨씬 중요하다는 뜻이다. 한국 100kW 충전기의 기본요금 부담은 이용률 5%에서 kWh당 70원이 넘고 30%에서 12원 아래로 떨어진다. 대수를 늘리는 경쟁은 이용률을 분산시켜 모두의 원가를 올릴 수 있다.
둘째, “흑자”는 층위를 밝혀야 의미가 있다. Fastned의 운영 EBITDA 마진 36~약 50%와 회사 순손실, EVgo의 조정 EBITDA 흑자와 9,540만 달러 순손실은 모두 사실이다. 충전 사업의 성과를 말할 때 어느 층위의 이익인지 밝히지 않은 숫자는 판단 근거로 쓰기 어렵다.
셋째, 한국에서는 요금 체계가 수익성을 크게 좌우한다. 특례할인은 2022년에 끝났지만 보도에 따르면 공공 요금은 여전히 민간 요금의 기준선 역할을 한다. 공공 요금이 원가를 반영하지 못하면 민간 사업자는 가격 경쟁력과 수익성 사이에서 한쪽을 포기해야 한다. 2026년 출력별 5단계 개편은 초급속 설비의 원가 차이를 요금에 반영하기 시작했다는 점에서 의미가 있지만, 그것이 사업자 수익성에 미치는 효과는 아직 확인되지 않았다.
넷째, 부가수익의 역할과 규모는 사업모델에 따라 다르다. Volta 사례에서는 광고 중심 모델의 한계가 드러났고, 크레딧 가치는 가격에 따라 크게 줄 수 있으며, 리테일 효과는 부지를 가진 쪽에 더 많이 돌아간다. 반면 ChargePoint 구독 매출 39.5%, EVgo 서비스 매출 30.3%는 구독과 충전소 구축·운영 서비스가 중요한 매출원임을 보여준다. 다만 한 해의 매출 구성비만으로 사업모델이 전환됐다고 단정할 수는 없으며, 이 비중이 이익으로 이어지는지는 더 지켜봐야 한다.
다섯째, 운영 주체가 누구냐에 따라 손익계산서의 범위가 달라진다. 완성차는 차량 판매로, 석유회사는 주유소 부지와 편의점으로 충전소의 적자를 흡수한다. 독립 충전사업자가 이들과 같은 조건으로 경쟁하기는 어렵다. 한국에서 대기업 계열이 철수하고 전문 사업자와 사모펀드가 남는 흐름은, 충전 사업을 “본업의 보조 수단”으로 볼 수 있는 사업자와 “그 자체로 이익을 내야 하는” 사업자가 분리되는 과정으로 읽힌다.
여섯째, 보조금 설계는 설치 대수가 아니라 이용과 품질에 연동돼야 한다. 경제학 연구는 충전 인프라에 대한 공공 지원의 정당성을 지지하지만, 동시에 그 효과가 규모에 따라 줄어든다고 경고한다. 가동률 99%와 충전 성공률 71%의 간극이 보여주듯, 깔아놓은 충전기가 실제로 충전되는지가 더 중요하다. 한국 정부가 2025년 보조금에 유지보수 의무와 성능지표를 반영한 것은 이 방향이다.
결론 — 충전기를 깔면 돈을 버는가
이 글을 시작한 질문으로 돌아가자. 충전기를 깔면 돈을 버는가.
숫자가 보여주는 답은 “깔기만 해서는 벌지 못한다”이다. 충전 사업은 초기 투자와 고정비 부담이 커서, 이용률이 낮으면 판매 전력량당 원가가 높아진다. 이 글에서 살펴본 한국 주요 사업자 가운데 영업흑자가 확인된 곳은 소수이고 그마저 이익률이 한 자릿수다. 해외에서 흑자를 냈다는 주요 기업 중에서도 상당수는 회사 전체 순손익으로는 손실을 기록했다. 상장 붐에 올라탄 충전기 제조·운영사 여럿은 기업가치의 90% 이상을 잃었다.
그러나 이것이 충전 사업이 구조적으로 불가능하다는 뜻은 아니다. Fastned는 입지가 좋은 충전 네트워크가 운영 단계에서 높은 마진을 낼 수 있음을 보여줬다. 이용률이 오르면 원가는 빠르게 떨어진다. 중국 1위 사업자는 적자 4년을 지나 흑자로 돌아섰다. 돈을 버는 조건은 존재한다. 다만 그 조건이 설치 대수가 아니라 입지와 이용률, 그리고 그때까지 버틸 자본에 있다.
2026년 한국에서 한 회사는 상장하고 다른 회사는 파산이 보도됐다. 두 회사의 결과를 가른 원인은 각사의 자금·계약·채무 구조를 따로 분석해야 알 수 있다. 다만 이 글이 살펴본 산업 구조에 비춰보면 자금조달 여력과 이용률 상승 속도가 중요한 요인이었을 가능성이 있다. 그리고 이용률이 오르는 속도에는 전기차 보급 속도, 공공 요금 체계, 보조금 조건처럼 사업자 혼자 통제하기 어려운 변수가 영향을 준다.
충전 인프라는 사회 전체에 가치를 만들지만 그 가치의 일부는 소비자·완성차·인근 상권 등으로 확산된다. 이 점에서 충전 사업은 당분간 정책과 분리해서 생각하기 어렵다. 따라서 지금 던져야 할 질문은 “충전기를 몇 기 더 깔 것인가”가 아니다. 깔려 있는 충전기가 실제로 쓰이고, 쓰인 만큼 원가를 회수할 수 있는 구조를 어떻게 만들 것인가이다.
긱토이브이 인사이트는 매주 EV 산업의 구조 변화를 한국과 글로벌 양쪽 시각에서 정리합니다. 다음 글에서는 전력망 투자와 요금 부담의 분배 — 충전기가 늘면 전선은 누가 까나를 다룹니다.
📩 EV 관련 협력·문의는 Contact 페이지로 보내주시기 바랍니다.
📕 다음 주제 미리보기 : 전력망 투자와 요금 부담의 분배 / EV 보조금의 경제학 / 전기차의 탄소 계산서 / 법인차·렌터카·택시의 전동화
편집 노트 : 이 글은 공시·기업 발표로 확인한 수치, 언론 보도와 신용평가사 집계를 인용한 수치, 연구기관의 모델 추정치를 구분해 작성했습니다. 해외 기업 수치는 각사 실적발표·연차보고서·미국 증권거래위원회 제출자료로 확인했고, 국내 사업자 실적은 보도·집계 기준이며 전자공시 원문과는 대조하지 못했습니다. 국내 법령은 법령 원문으로 조문 번호와 시행일을 확인했습니다. 학술 근거는 피어리뷰 논문을 포함하며, 원출처를 확인하지 못했거나 기관 간 값이 어긋나는 항목은 그 사실을 본문에 그대로 밝혔습니다. 모든 근거는 본문 하이퍼링크로 확인하실 수 있습니다.