
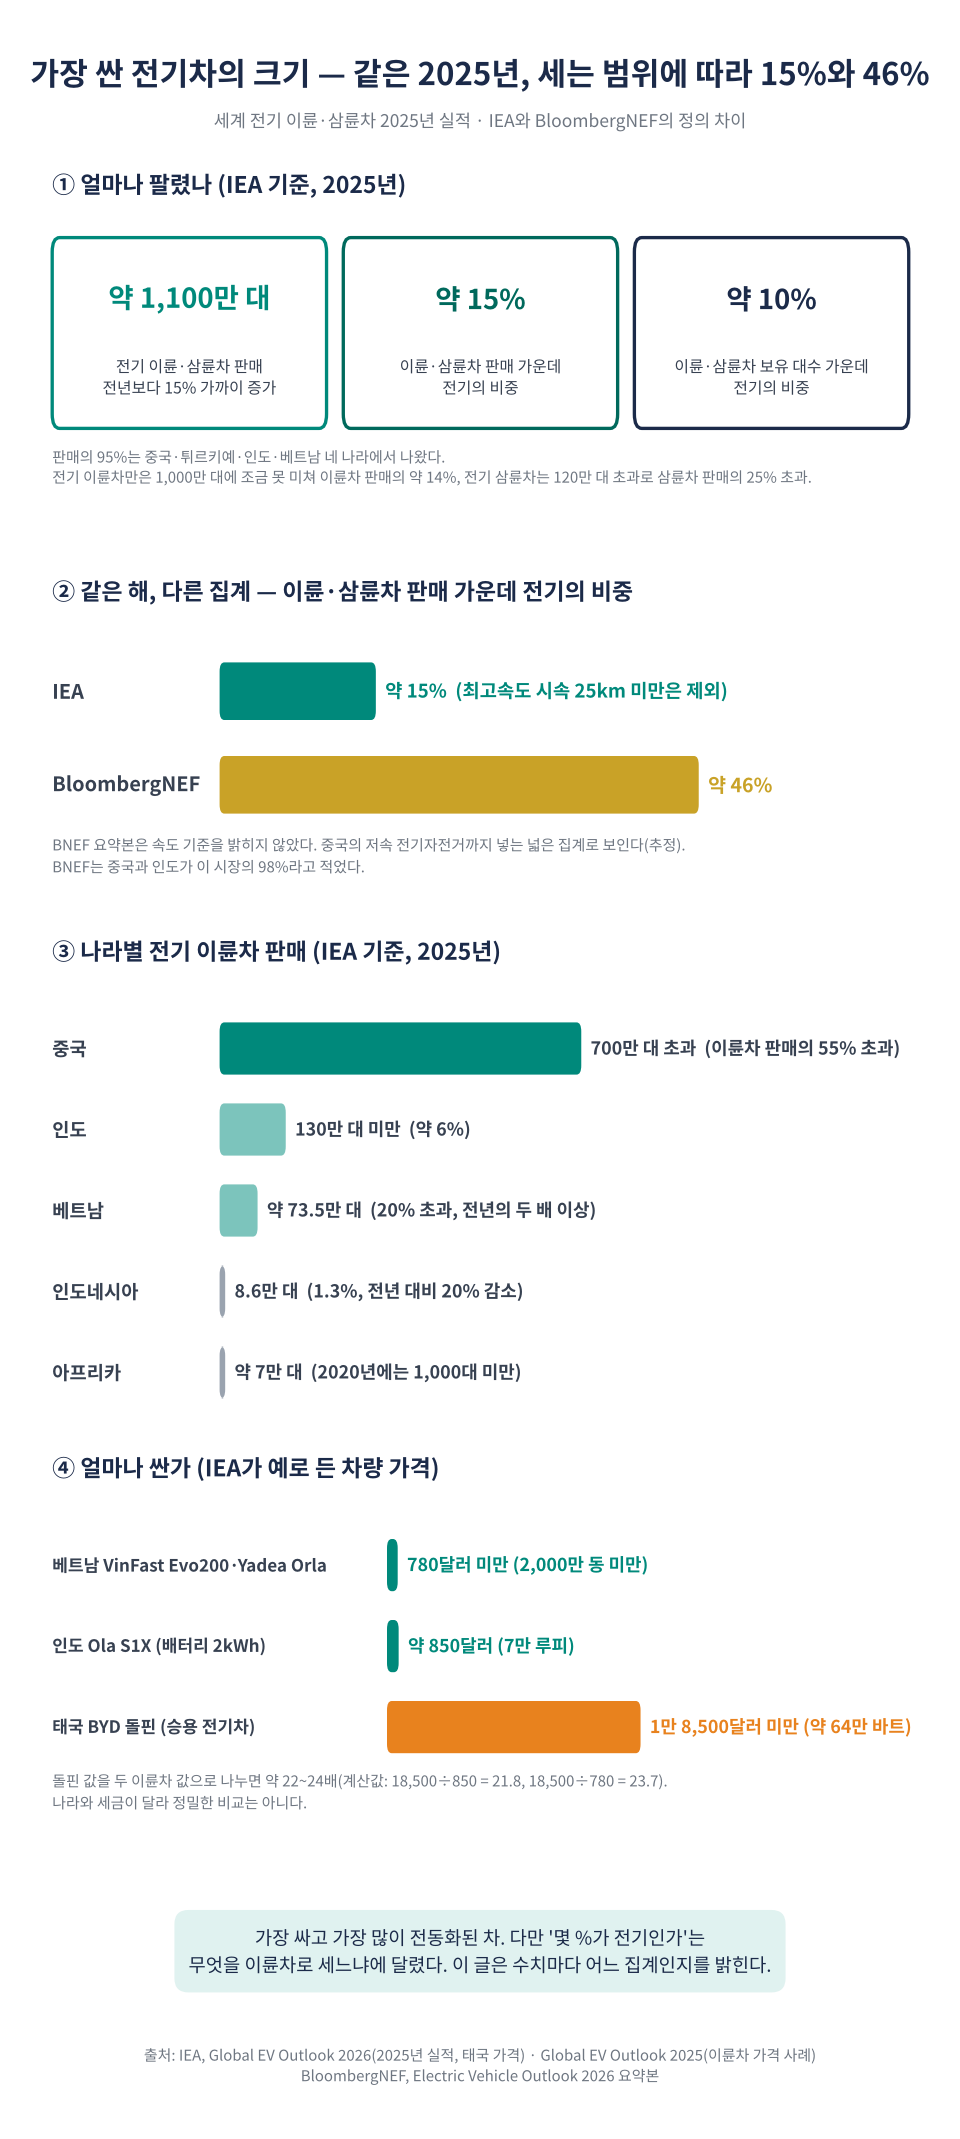
베트남에서 빈패스트(VinFast)의 전기 스쿠터 Evo는 배터리를 뺀 값이 1,999만 동이다. 배터리는 한 개에 월 17만 5,000동을 내고 빌리고, 다 쓰면 길가의 교환함에서 한 번에 9,000동을 내고 갈아 끼운다(2026년 1월 회사 발표). 국제에너지기구(IEA)가 2025년판 전기차 전망에서 예로 든 보급형 전기 이륜차도 비슷한 값이다. 인도의 올라 S1X가 7만 루피(약 850달러), 베트남의 빈패스트 Evo200과 야디 Orla가 2,000만 동(약 780달러) 미만이었다. IEA는 배터리를 빌려 쓰는 방식이 베트남의 낮은 값을 만든 한 요인이라고 적었다. 같은 기관의 2026년판에 실린 태국의 BYD 돌핀은 약 64만 바트, 1만 8,500달러에 조금 못 미친다. 나라와 세금, 기준 연도가 달라 정밀한 비교는 아니지만 단순히 나누면 스무 배가 넘는다(계산값 약 22~24배).
배터리도 작다. 올라 S1X가 2kWh이고, 혼다가 인도에 내놓은 교환식 스쿠터 액티바 e:는 1.5kWh 팩 두 개를 싣는다(혼다 인도법인 표기). 인도에서 이만한 배터리는 가정용 3핀 콘센트로 3~5시간이면 찬다. 굳이 갈아 끼울 이유가 없어 보이는 크기다. 그런데 배터리를 충전하지 않고 통째로 바꾸는 사업은 바로 이 작은 차에서 가장 크게 자랐다. 대만 고고로(Gogoro)의 누적 교환은 9억 회를 넘었고(2026년 8월 회사 발표), 중국철탑(中国铁塔)의 배터리 교환 이용자는 약 149만 3,000명(2026년 6월 말)이다. 인도 배터리스마트(Battery Smart)는 누적 1억 회(2025년 12월 회사 발표), 아프리카의 스피로(Spiro)는 하루 약 10만 회(2026년 6월 창업자 인터뷰)를 말한다.
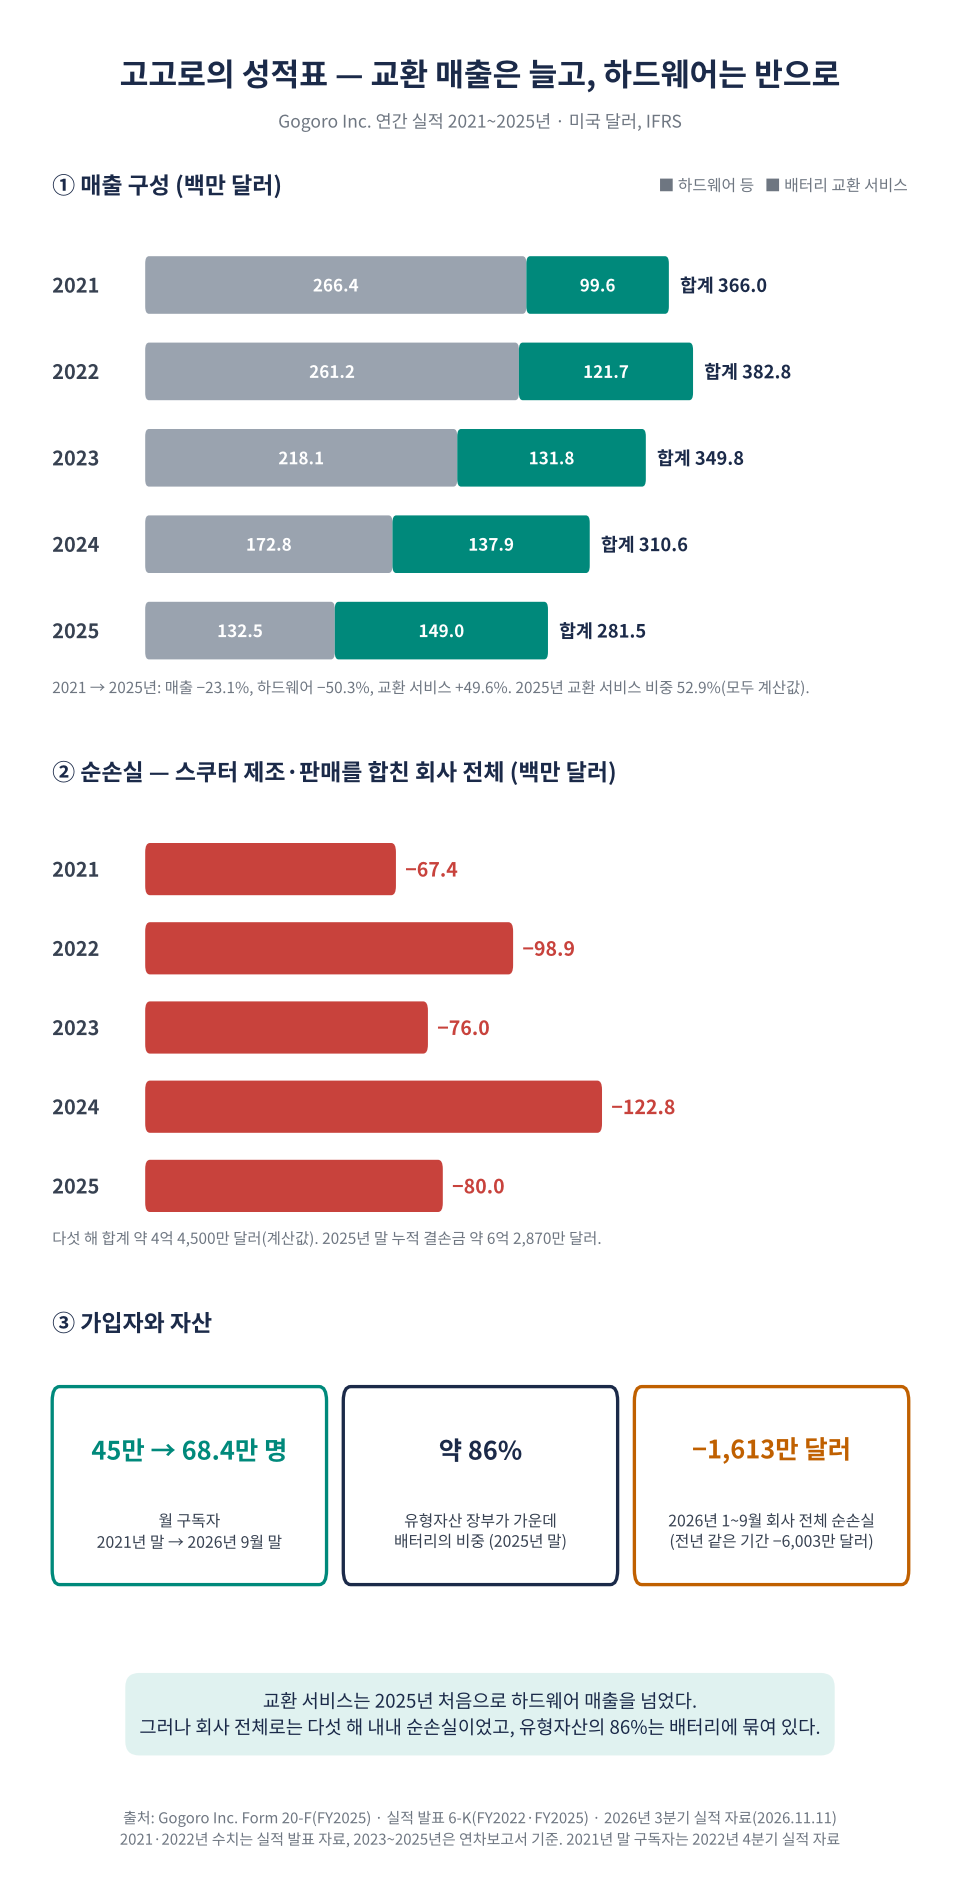
같은 시기의 다른 숫자도 있다. 인도에서 2025년 4월~2026년 3월 등록된 전기 이륜차 140만 1,663대 가운데 상위 다섯 회사의 몫은 약 84%였는데(정부 등록 시스템 VAHAN 집계를 인용한 보도), 이 회사들의 주력 모델은 교환소가 아니라 플러그로 충전한다. 교환소가 주유소만큼 깔린 대만에서 전기 스쿠터 시장은 2019년 16만 8,544대에서 2025년 4만 9,128대로 줄었다(대만 언론 보도 기준. 현지에서는 신규 등록 대수를 판매량으로 부른다). 고고로는 2021년부터 2025년까지 다섯 해 내리 순손실을 냈다(2021·2022년, 2023~2025년).
26편 「EV 가격 전쟁」은 반값 전기차의 계산서를 폈다. 이번 글은 값이 소형 승용 전기차의 20분의 1쯤인 전기차, 두 바퀴와 세 바퀴로 내려간다. 질문은 제목 그대로다. 가장 싼 전기차는 왜 충전 대신 갈아 끼우나. 답의 윤곽부터 말하면 모두가 갈아 끼우는 것은 아니다. 이 글이 살핀 시장 대부분에서 갈아 끼우는 쪽은 주로 하루 100km 넘게 달려 돈을 버는 사람이었고, 집에 콘센트가 있는 통근자는 대부분 꽂아서 충전했다. 일반 소비자가 교환을 널리 쓰는 대만 같은 예외도 있다. 그 경계가 어디에 그어지는지, 교환망을 깐 회사는 돈을 벌었는지, 표준과 안전은 어디까지 왔는지를 차례로 본다. 24편이 다룬 트럭의 배터리 교환과 무엇이 같고 다른지, 그리고 2023년 9월 말까지 계획 물량의 10.7%만 보급됐던 한국이 무엇을 고치고 있는지도 함께 짚는다.
핵심 요약
- 가장 싸고 가장 많이 전동화된 차지만, 숫자는 무엇을 세느냐에 따라 세 배 달라진다. IEA 기준 2025년 세계 전기 이륜·삼륜차 판매는 약 1,100만 대로 이륜·삼륜차 판매의 약 15%, 보유 대수의 약 10%다. 같은 해를 블룸버그NEF는 약 46%로 본다. IEA는 전기 보조 자전거와 저속 전동 스쿠터를 빼고, 블룸버그NEF는 더 넓게 세는 것으로 보인다. 중국 한 나라에서도 IEA 기준 ‘700만 대 초과’와 아오웨이윈왕(奥维云网) 집계 5,876만 7,000대가 함께 쓰인다.
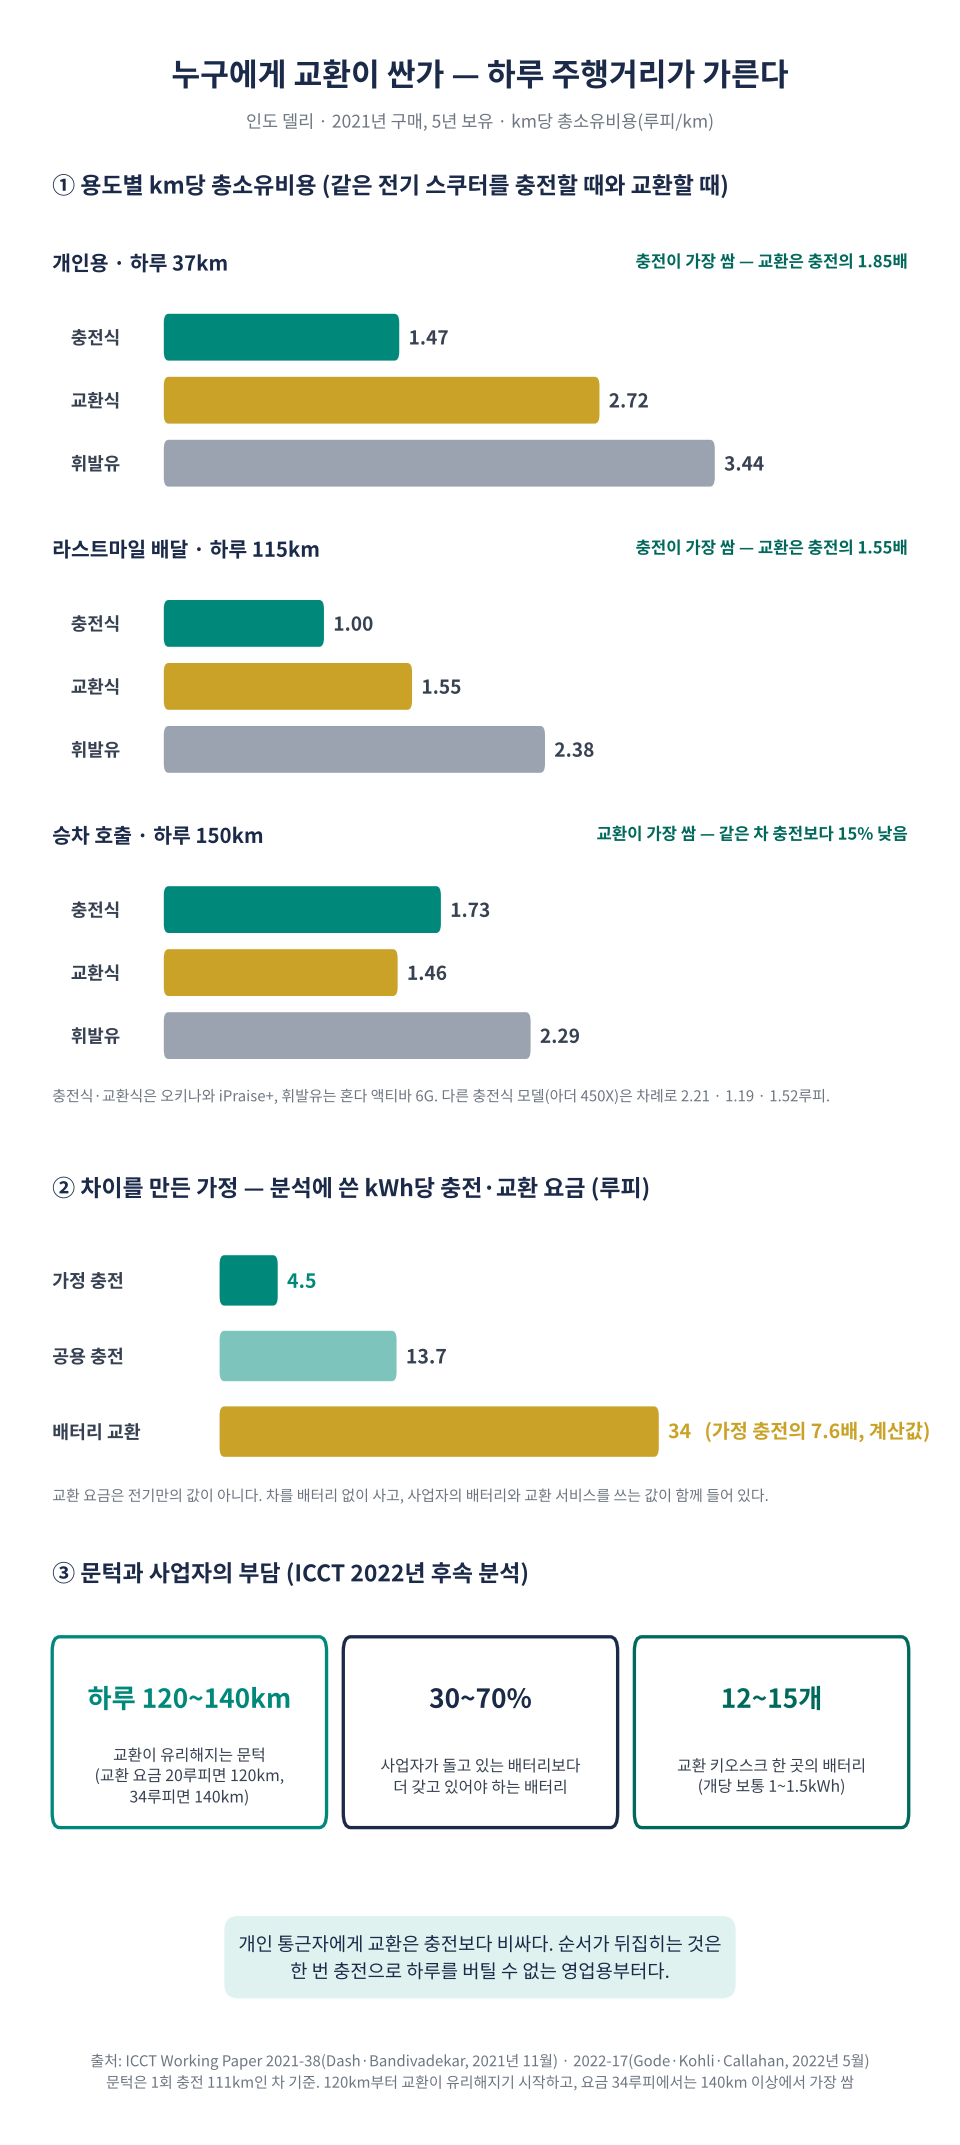
- 인도 델리의 계산에서 교환이 싸지는 쪽은 오래 달려 돈을 버는 사람이었다. 국제청정교통위원회(ICCT)의 분석(2021년 구매, 5년 보유)에서 km당 총소유비용은 개인용이 충전 1.47~2.21루피·교환 2.72루피, 배달용이 충전 1.00~1.19루피·교환 1.55루피였고, 하루 150km를 달리는 승차 호출에서만 교환(1.46루피)이 충전(1.52~1.73루피)보다 쌌다. 후속 분석은 교환이 유리해지는 문턱을 교환 요금에 따라 하루 120~140km로 봤고, 교환 사업자는 돌고 있는 배터리보다 30~70% 많은 배터리를 갖고 있어야 한다고 적었다.
- 원형 모델인 대만 고고로는 교환 매출이 느는 동안 차가 덜 팔렸다. 2021년에서 2025년 사이 배터리 교환 서비스 매출은 49.6% 늘고 하드웨어 매출은 50.3% 줄어, 2025년 교환 서비스가 매출의 52.9%가 됐다(계산값). 회사 전체의 다섯 해 순손실 합계는 약 4억 4,500만 달러(계산값), 유형자산 장부가의 약 86%가 배터리다. 2026년 1~9월 순손실은 1,613만 달러로 전년 같은 기간(6,003만 달러)보다 크게 줄었지만, 같은 기간 교환 서비스 매출은 달러 기준으로 제자리였다.
- 계획과 실적 사이가 넓다. 빈패스트는 2025년 말 교환소 5만 곳을 내걸었지만 2026년 1월 중순까지 설치했다고 밝힌 것은 4,500곳이었다(연차보고서 기준으로는 2025년 말 교환함 5,500기 이상. 어느 쪽으로 봐도 목표의 10분의 1 안팎이다). 일본 가차코는 2022년도에 78곳(도쿄 36·오사카 42)을 계획했지만 2024년 3월 말 55곳이었다. 혼다·야마하·KTM·피아지오가 2021년 만든 교환 배터리 컨소시엄은 공통 사양을 정해 표준화 절차에 올렸지만, 이를 적용한 양산 제품은 확인되지 않는다. 인도네시아는 구매 보조금이 집행되지 않은 2025년 전기 오토바이 판매가 집계에 따라 20~29% 줄었다.
- 교환은 실내 충전을 건물 밖으로 빼내는 수단이지만, 교환함도 불이 난다. 중국에서는 2023년 전기자전거 화재의 80%가 충전 중에 났다는 통계가 나왔고, 정부는 ‘충전 대신 교환’을 장려한다. 그러나 2026년 3월 보도된 쿤밍 화재는 교환함 안 배터리의 열폭주에서 시작됐고, 영국의 2025년 통계에서 충전 중으로 확인된 화재는 32%였다(지역·기간·집계 방식이 달라 중국 수치와 나란히 견줄 값은 아니다).
- 한국은 표준을 만들고도 호환을 얻지 못했다. 교환형 배터리 팩 국가표준(KS)은 2022년 12월, 충전스테이션 KS는 2023년 12월 제정됐지만 정부는 2025년 3월 제작사별로 팩이 달라 서로 바꿔 쓰지 못한다고 인정했다. 2025년 새로 사용신고된 이륜차 10만 4,848대 가운데 전기는 1만 137대(9.7%)였다(정부 발표를 인용한 보도). 2026년 2월 정부와 배달업계는 새로 도입하는 배달용 이륜차의 전기 비중을 2030년 25% 이상, 2035년 60% 이상으로 높이기로 했다.
가장 싼 전기차 — 800달러 안팎, 2kWh
IEA는 이륜·삼륜차를 2025년에도 도로 교통에서 전동화가 가장 많이 진행된 부문으로 꼽았다. 2025년 세계 전기 이륜·삼륜차 판매는 약 1,100만 대로 전년보다 15% 가까이 늘었고, 이륜·삼륜차 판매의 약 15%, 보유 대수의 약 10%가 전기였다. 판매의 95%는 중국·튀르키예·인도·베트남 네 나라에서 나왔다. 한 해 전 보고서는 2024년 기준 전기 이륜·삼륜차의 보유 대수가 다른 모든 전기차를 합친 것보다 많다고 적었다.
값이 한 가지 이유다. 중국에서는 더 싸다. 증권사 집계로 2025년 아이마(Aima)의 전기자전거 한 대당 평균 매출은 1,836위안, 전기 오토바이가 전기자전거보다 많이 팔리는 나인봇(Ninebot)의 전기 이륜차가 약 2,899위안이었다. 제조사 매출을 판매 대수로 나눈 값이어서 소비자가 치르는 값과는 다르다. 배터리가 작다는 점이 또 하나의 이유다. 이번 조사에서 확인한 보급형·중급 모델의 배터리는 인도네시아 볼타 401의 1.34kWh에서 인도 TVS 아이큐브의 3.4kWh 사이였다(같은 인도네시아 논문에는 3.6kWh 이상인 상위 모델도 있다). 사람이 손으로 들 수 있고 가정용 콘센트로 채울 수 있는 크기다.
다만 ‘싸다’는 말은 사는 값과 타는 값을 나눠 봐야 한다. 인도네시아를 분석한 2026년 논문(Fathoni 외, 『Sustainability』)에서 보급형 전기 오토바이의 구매가는 같은 급 내연 오토바이보다 24% 비쌌지만 12년 총소유비용은 25% 낮았다(기준 시나리오, 하루 40km 주행 가정, 논문 수치로 계산). IEA는 인도에서 2023년 전기 이륜차의 판매가중 평균가가 내연보다 약 30% 높았지만 보조금과 세제를 반영하면 15% 이상 낮았다고 봤고, 2024년에 사서 5년을 타면 내연보다 40% 넘게 싸다는 계산도 함께 실었다. 반대 결과도 있다. ICCT의 베트남 분석은 전기 이륜차, 특히 리튬이온 모델의 낮은 운영비가 높은 초기 비용을 다 상쇄하지 못하는 경우가 많아 총소유비용이 대체로 내연보다 높고, 보유 기간이 길수록 그 차이가 줄어든다고 결론냈다. 세계자원연구소(WRI) 인도 사무소의 2020년 분석은 그 차이를 주행거리로 설명한다. 하루 75km를 달리는 상업용은 분석한 모든 전기 모델이 내연보다 km당 비용이 낮았고, 하루 25km의 개인용은 저가 모델만 경쟁력이 있었다. 싼 전기차의 경제성은 많이 탈수록 좋아진다. 뒤에서 배터리 교환을 다룰 때 같은 변수가 다시 나온다.
15%인가 46%인가 — 무엇을 세느냐부터
전기 이륜차를 다루는 글이 가장 먼저 부딪히는 문제는 무엇을 이륜차로 셀 것인가다. IEA는 최고속도가 시속 25km 이상인 차만 세고 전기 보조 자전거와 저속 전동 스쿠터는 집계에서 뺀다. 이 기준으로 2025년 전기 이륜차 판매는 1,000만 대에 조금 못 미쳐 이륜차 판매의 약 14%였고, 전기 삼륜차는 120만 대를 넘어 삼륜차 판매의 25%를 웃돌았다. 블룸버그NEF(BNEF)는 같은 2025년 세계 이륜·삼륜차 판매의 약 46%가 전기였고 중국과 인도가 그 시장의 98%라고 적었다. 요약본은 전기 이륜차를 스쿠터·오토바이·모페드라고만 적고 속도 기준은 밝히지 않았지만, 중국의 저속 전기자전거까지 넣는 넓은 집계로 보인다. 분모만이 아니라 무엇을 전기 이륜차로 세느냐가 다른 것이다.
차이는 중국에서 가장 크다. IEA 기준 2025년 중국의 전기 이륜차 판매는 700만 대 초과인데, 아오웨이윈왕(奥维云网)이 ‘양륜 전동차(两轮电动车)’로 집계한 2025년 판매는 5,876만 7,000대다(제몐 보도). 약 8배다(계산값). 보유 대수로 보면 규모는 더 뚜렷하다. 신화사는 중국의 전기자전거 사회 보유량을 약 3억 8,000만 대, 네 사람에 한 대꼴로 전했다. 이 글에서는 ‘전기 이륜차’의 수치를 쓸 때마다 어느 쪽 집계인지를 밝힌다.
집계 범위는 석유 대체량에서도 갈린다. BNEF는 2025년 전기차가 줄인 석유 수요를 하루 약 230만 배럴로 추정했고, 그중 전기 이륜·삼륜차가 약 110만 배럴로 승용 전기차(약 74만 배럴)보다 많았다(BNEF 자료를 인용한 보도). IEA의 그림은 다르다. 2025년 전기차 전체의 석유 대체량은 하루 약 170만 배럴이고 그 약 80%가 승용차와 경상용차였다. ‘가장 싼 전기차가 석유를 가장 많이 줄였다’는 문장은 BNEF의 집계에서만 성립한다.
2026년의 방향도 나라마다 다르다. 중국은 2025년 소비재 보상판매(이구환신)로 전기자전거 1,250만 대 이상이 교체됐지만, 2026년에는 지원 품목에서 빠졌고 새 국가표준(GB 17761-2024)이 2025년 12월 1일 전면 시행됐다. 아오웨이윈왕 집계 판매는 2026년 상반기에 12.6% 줄었다. 인도는 반대로 2026년 1~6월 전기 이륜차 소매가 97만 993대로 전년 같은 기간보다 53.3% 늘었다(인도자동차딜러협회 집계 인용). 동남아는 IEA 집계로 2026년 1분기 전기 이륜·삼륜차 판매가 전년 같은 기간의 두 배를 넘었다. 베트남은 2025년에 이미 약 73만 5,000대로 전년의 두 배를 넘겨 이륜차 판매의 20%를 넘었다.
작은 배터리를 왜 갈아 끼우나 — 시간, 값, 장소
첫째 이유는 시간이다. 유엔환경계획(UNEP)의 2023년 보고서는 전기 이륜차의 완속 충전에 2~5시간, 교환에 2~3분이 걸린다고 적었다. 배터리가 작아도 가정용 콘센트로는 전력을 천천히 넣을 수밖에 없다. 이 시간이 문제가 되는 사람은 정해져 있다. 같은 보고서는 상업 이용자가 하루 100km 이상을 달리는 경우가 많다고 봤다. 중국의 한 배달 기사는 하루 100km 이상을 10시간 넘게 달리며 배터리를 하루 5~6번 바꾼다는 현장 보도가 있고(2024년 6월), 아프리카의 오토바이 택시 기사는 하루 150~200km를 달린다는 현지 매체의 서술이 있다. 한 번 충전으로 60~100km를 가는 차로 하루 150km를 달리려면 영업 도중에 반드시 한 번 이상 에너지를 채워야 하고, 그 몇 시간은 고스란히 수입에서 빠진다.
둘째는 값이다. UNEP는 배터리가 전기 오토바이 값의 약 40%를 차지한다고 봤다. 배터리를 차에서 떼어 빌려주면 차값이 그만큼 내려간다. 케냐와 우간다에서 파는 제노(Zeno)의 오토바이는 배터리를 넣으면 약 2,000달러, 빼면 약 1,300달러다(계산값 35% 인하). 케냐의 파워하이브는 배터리 값을 회사가 떠안아 오토바이 값을 약 25% 낮춘다고 설명한다. 빈패스트의 Evo가 배터리 없이 1,999만 동에 팔리는 것도 같은 구조다. 목돈이 없는 사람에게 차값을 낮추고, 대신 매달 또는 교환할 때마다 요금을 받는다.
셋째는 장소다. 꽂을 곳이 없는 사람이 있다. UNEP는 아프리카의 전력 보급률이 세계에서 가장 낮고 고르지 않은 축에 들어, 도심 밖 가정에서는 전기 접근과 전력망 안정성이 제약된다고 적었다. 중국에서는 주택단지에 설치된 전기자전거 충전 포트가 3,900여만 개, 주택단지 전체의 설치 비율(配建比)이 약 20%로 각지가 정한 목표인 30% 안팎에 못 미친다고 소방 당국이 밝혔다(2025년 7월). 충전 설비가 모자라면 배터리를 집 안으로 들고 들어가 충전하게 되고, 이것이 뒤에서 볼 화재 문제로 이어진다.
인도 정부 싱크탱크 니티 아요그(NITI Aayog)가 2022년 4월 공개한 배터리 교환 정책 초안은 이 세 가지를 그대로 받아, 교환이 충전보다 시간·공간·비용 면에서 효율적이라고 규정했다. 다만 교환용 배터리 하나하나가 활발히 쓰인다는 전제를 달았다. 세 이유의 무게도 이용자마다 다르다. 인도 전기 스쿠터의 하루 평균 주행은 28~30km이고 통근자의 80% 이상이 집에서 충전한다는 업계 설명이 있다. 하루 30km를 타는 사람에게 밤사이 충전하는 몇 시간은 비용이 아니다. 교환이 누구의 문제를 푸는지는 대만에서 10년 넘게, 영업용이 아닌 일반 소비자를 상대로 시험됐다.
대만 ① — 교환의 원형, 2,700곳의 고스테이션
고고로는 2011년 설립돼 2015년 첫 스쿠터를 내놓았다. 스쿠터를 팔고, 배터리는 팔지 않는다. 이용자는 매달 요금을 내고 도시 곳곳의 고스테이션(GoStation)에서 다 쓴 배터리를 충전된 배터리로 바꾼다. 2025년 말 기준 대만의 교환 거점은 2,700곳 이상, 배터리는 130만 개 이상, 월 구독자는 66만 5,000명 이상이고 누적 교환은 8억 회를 넘었다(연차보고서 20-F). 2021년 말 45만 명이던 구독자는 2026년 9월 말 68만 4,000명으로 늘었다. 하루 교환 횟수는 회사가 최근 공개하지 않는데, 2024년 12월에는 40만 회 이상이라고 밝혔다. 2022년 1월 현지 보도에 따르면 고스테이션은 2021년 말 2,215곳, 대만중유(CPC)와 포모사석유화학이 운영하는 주유소는 2,487곳이었다. 거점 수로는 주유소와 같은 자릿수에 올라선 지 오래다.
배터리 팩 하나는 1.7kWh다. 요금제는 여러 가지다. 배터리 2개 차량 기준으로 월 319·519·819대만달러에 사용량 공제액이 딸린 구간제와 월 888대만달러의 정액제(지정 시간대 교환 기준)가 있고, 2025년 7월에는 월 기본료 없이 km당 약 1대만달러를 내는 요금제가 추가됐다(24개월 약정에 설정비 9,000대만달러가 붙는다. 현지 보도 기준). 고고로 경영진은 대만 이용자의 월평균 주행이 300~400km라고 말했다. 고고로는 배터리와 스테이션을 다른 제조사에도 연다. 연차보고서는 고고로가 대만에서 10개 이상의 제조사와 60개 가까운 차종을 아우르는 산업을 만들었고, 2025년 고고로와 제휴사를 합친 대만 전기 이륜차 판매 점유율이 약 67.5%라고 적었다. 경쟁사 킴코(Kymco)도 아이오넥스(Ionex)라는 별도의 교환망을 2,804곳 이상 운영한다(2025년 9월 현지 보도).
관점 ① 사업자의 계산 — 차를 팔아 가입자를 얻고, 가입자에게서 10년을 번다
고고로는 연차보고서에서 대만의 경우 차량 수명 10년 동안 하드웨어 1달러를 팔면 구독 매출도 약 1달러가 따라온다고 추정했다. 차 판매는 한 번이지만 구독은 10년이다. 2025년 교환 서비스 매출 1억 4,901만 달러를 연평균 구독자(2024년 말 64만 명과 2025년 말 66만 5,000명의 평균, 약 65만 명)로 나누면 한 사람이 한 달에 약 19달러를 냈다(계산값. 교환 서비스 매출 전부가 구독자에게서 나오고 구독자가 연중 고르게 늘었다는 가정). 2025년 연환산 이탈률은 1.34%였다.
이 수입을 만들려면 먼저 배터리를 사서 깔아야 한다. 2025년 말 고고로 유형자산 장부가 4억 1,997만 달러 가운데 3억 6,085만 달러, 약 86%가 배터리였다(비율은 계산값). 그해 배터리에서만 감가상각비 5,286만 달러가 나왔는데, 교환 서비스 매출의 35%에 해당한다(계산값). 연차보고서가 10년을 썼다고 적은 1세대 배터리는 2026년 1분기부터 퇴역시키기 시작했다는 것이 회사의 설명이다(5월 실적 설명회). 교환 사업의 손익은 결국 배터리 한 개를 몇 해 동안 몇 번 돌리느냐에 달려 있다. 19편이 충전기 사업에서 확인한 이용률의 논리와 같은 구조다.
대만 ② — 성적표: 교환 매출은 늘고, 차는 덜 팔렸다
고고로의 다섯 해 실적은 두 줄로 요약된다. 매출은 2021년 3억 6,601만 달러에서 2025년 2억 8,148만 달러로 23.1% 줄었다. 그 안에서 스쿠터 등 하드웨어 매출은 2억 6,642만 달러에서 1억 3,247만 달러로 50.3% 줄고, 배터리 교환 서비스 매출은 9,959만 달러에서 1억 4,901만 달러로 49.6% 늘었다. 2025년에 교환 서비스가 매출의 52.9%로 처음 하드웨어를 넘어섰다(증감률과 비중은 계산값).
회사 전체로는 이익이 한 번도 나지 않았다. 순손실은 2021년 6,736만 달러, 2022년 9,891만 달러, 2023년 7,604만 달러, 2024년 1억 2,275만 달러, 2025년 7,997만 달러로 다섯 해 합계가 약 4억 4,500만 달러다(2021·2022년은 실적 발표 자료, 2023~2025년은 연차보고서 기준의 합산 계산값). 2025년 말 누적 결손금은 약 6억 2,870만 달러다. 유형자산 취득에 2021~2024년 해마다 1억 1,700만~1억 2,500만 달러를 썼고, 2025년에는 6,086만 달러로 줄였다(실적 발표 자료의 순지급액 기준). 2023년 4분기부터 2025년까지 진행한 자발적 배터리 업그레이드로 2024년 3,226만 달러, 2025년 2,986만 달러를 비용에 반영했다.
2026년에는 손실이 줄었다. 발행 전날인 11월 11일 나온 3분기 실적에서 1~9월 순손실은 1,613만 달러로 전년 같은 기간(6,003만 달러)의 4분의 1 남짓이었고, 3분기만 보면 순손실 336만 달러, 매출총이익률 24.4%였다. 그러나 매출은 늘지 않았다. 3분기 매출은 7,060만 달러로 전년 같은 분기보다 9.1% 줄었고, 배터리 교환 서비스 매출도 3,708만 달러로 4.7% 줄었다(환율 영향을 빼면 1.8% 증가). 1~9월 교환 서비스 매출은 1억 1,109만 달러로 전년 같은 기간(1억 1,101만 달러)과 거의 같다. 회사는 2026년 매출 전망을 2억 8,500만~3억 500만 달러에서 2억 7,000만~2억 9,000만 달러로 낮췄고, 2027년에 잉여현금흐름을, 2028년에 흑자를 내겠다는 목표를 제시했다.
문제는 교환망 바깥에서 생겼다. 대만의 전기 스쿠터 시장은 2019년 16만 8,544대로 정점을 찍은 뒤 2020년 약 9만 9,000대로 줄었고, 2025년에는 4만 9,128대였다(대만 언론 보도 기준. 현지 매체는 신규 등록(掛牌) 대수를 판매량으로 부르며, 2019년 수치는 고고로 자료를 인용한 현지 보도가 전체 등록 대수로 적었다. 교통부 통계를 인용한 다른 보도의 2019년 합계는 16만 8,542대다. 2020년 수치는 ‘판매량’으로만 보도됐고, 정부 통계 누리집은 이번 조사에서 직접 열지 못했다). 2019년 대비 71% 줄어든 수치다(계산값). 판매가 꺾인 2020년은 보조금이 개편된 해다. 중앙정부의 전기 스쿠터 구매 보조금이 1만 대만달러에서 7,000대만달러로 줄었고, 노후 스쿠터 교체 보조 대상에 최신 배출기준을 맞춘 내연 스쿠터가 처음 포함됐다. 고고로는 연차보고서에서 2020년 판매 감소의 원인으로 내연 스쿠터에 대한 보조금 제도 변경을 들었다. 보조금 말고 다른 요인이 얼마나 작용했는지를 가려낸 분석은 이번 조사에서 찾지 못했다. 2025년에는 대만 스쿠터 시장 전체가 5.9% 줄어 2016년 이후 가장 작았고, 고고로의 차량 판매는 46.3% 줄었다.
해외도 풀리지 않았다. 연차보고서는 중국·인도·필리핀 사업을 2024년에 축소하거나 철수했다고 밝혔고, 2025년 매출의 96%가 대만에서 나왔다. 2024년 초 회사가 내놓은 그해 전망은 해외 매출 비중 10%였다. 2024년 9월에는 창업자 호러스 루크가 최고경영자와 이사회 의장에서 물러났다. 적자가 이어지는 가운데 국산 부품 요건이 붙은 보조금을 부당하게 받았다는 의혹으로 당국의 조사를 받던 때였고, 회사는 사임 이유를 밝히지 않았다. 대만 경제부 심의회는 그해 10월 요건 위반으로 볼 증거가 부족하고 신청 서류의 공급사 기재에 오류가 있었다고 결론냈다. 다만 고고로는 연차보고서에서 2024년 8월 자체 조사로 공급망의 이상을 확인했고, 그 때문에 일부 차량에 수입 부품이 의도치 않게 들어간 사실을 당국에 알렸으며, 지방정부의 조사는 2025년 7월 끝났다고 적었다. 주가가 1달러 아래에 머물러 2024년 10월 나스닥의 통지를 받았고, 2025년 10월 20주를 1주로 합치는 주식병합을 했다.
대만의 사례에서 확인되는 것은 세 가지다. 첫째, 대만에서는 영업용 기사가 아닌 일반 소비자가 교환을 널리 쓴다. 회사가 밝힌 이용자 평균 주행은 한 달 300~400km, 하루 10~13km꼴로(계산값) 통근 거리 수준이다. 평균값이어서 이용자의 용도별 구성까지 말해 주지는 않는다. 둘째, 교환망은 한번 깔리면 가입자에게서 꾸준한 수입을 낸다. 셋째, 교환망이 있다는 사실만으로 전기 스쿠터가 팔리지는 않는다. 대만 스쿠터 156개 모델을 분석한 2023년 논문(Chien 외, 『Energy Strategy Reviews』)은 전기 스쿠터의 총소유비용이 내연의 1.56배이고 타이베이에서는 보조금을 받아도 21~78% 더 비쌌다고 분석했다. 교환은 배터리 값을 처음에 내느냐 나눠 내느냐를 바꿀 뿐이라는 것이 논문의 설명이다. 통근자에게 교환을 팔려면 차값과 보조금이 받쳐 줘야 했고, 주유소만큼 스테이션이 깔린 뒤에도 판매는 차값·보조금과 함께 움직였다.
인도 — 교환은 영업용 삼륜·이륜차에, 소매는 플러그로
인도는 교환과 충전이 고객층에 따라 갈린 시장이다. 인도 교환 인프라의 약 70%를 운영한다고 밝힌 배터리스마트는 2020년 6월 뉴델리에 첫 스테이션을 열었고, 2025년 12월 스테이션 1,600곳 이상, 50여 개 도시, 운전자 10만 명 이상, 누적 교환 1억 회를 발표했다. 하루 교환 횟수는 2024년 8월 10만 회를 넘었다고 밝힌 것이 확인되는 마지막 수치다. 국영 인도석유공사(IOCL)와 선모빌리티가 절반씩 출자한 인도패스트 에너지는 2026년 3월에 끝난 회계연도 말 기준으로 스테이션 1,600곳 이상, 23개 도시, 등록 차량 9만 대 이상을 보고했다. 모두 회사가 발표한 수치다. 두 회사의 고객은 영업용 전기 삼륜·이륜차 운전자다. IEA 집계로 인도의 전기 삼륜차는 2025년 80만 대 가까이 팔려 삼륜차 판매의 70%에 육박했다.
소매 시장은 다른 길로 갔다. 2025년 4월~2026년 3월 전기 이륜차 등록은 TVS 34만 1,471대, 바자즈 28만 9,323대, 아더 에너지 23만 9,124대, 올라 일렉트릭 16만 4,294대, 히어로 모토코프 14만 4,313대 순이었고 다섯 회사가 전체의 약 84%를 차지했다. 이들의 주력 모델인 아이큐브, 체탁, 450·리즈타, S1은 배터리가 고정돼 있고, 히어로의 비다는 배터리를 뗄 수 있지만 집에 들고 가 충전하는 용도일 뿐 교환망이 없다. 소매로 살 수 있는 교환식은 혼다 액티바 e:와 바운스 인피니티 E1 정도라는 것이 현지 매체의 정리다. 교환식이 판매에서 차지하는 비중을 직접 밝힌 통계는 찾지 못했지만, 같은 기간 혼다의 인도 전기 이륜차 등록은 3,856대였다.
값이 큰 이유로 꼽힌다. 한 전기 이륜차 제조사 임원은 교환 사업자가 배터리 재고를 더 쌓아야 하고 그 비용이 결국 소비자에게 넘어가므로 교환을 쓰는 소비자의 km당 비용이 충전의 두 배 가까이 될 것으로 추정했다(익명 인용 보도). 세제도 교환에 불리하다. 인도의 상품·서비스세(GST)는 전기차에 5%지만 차와 따로 사는 배터리에는 18%가 붙고, 교환 서비스 요금에도 18%가 붙는다는 것이 현지 법무법인의 해설이다. 교환 사업자 선모빌리티의 회장은 2025년 9월 세율 개편 뒤에도 이 격차가 그대로라고 말했다. 구매 보조금도 마찬가지였다. ICCT는 2021년 분석에서 당시 FAME-II(인도 정부의 전기차 구매 보조 사업) 보조금이 배터리 없이 팔리는 교환식 차량에는 적용되지 않는다고 적었다.
정책은 길을 터 주는 쪽으로 움직였지만 느렸다. 인도는 2020년 8월 배터리를 장착하지 않은 전기차의 판매를 허용했다. 니티 아요그의 2022년 정책 초안은 최종 고시로 이어졌다는 기록을 찾지 못했다. 대신 전력부가 2025년 1월 10일 「배터리 교환·충전 스테이션 설치·운영 지침」을 내, 스테이션이 기존 전기 연결을 그대로 쓸 수 있게 하고 제3자가 배터리를 소유해 빌려주는 ‘서비스형 배터리(BaaS)’를 정의했다. 현행 구매 지원 사업인 PM E-DRIVE의 공식 포털에는 교환 스테이션 지원 항목이 보이지 않는다. 전기 이륜차 지원 단가는 2025년 4월부터 kWh당 2,500루피, 대당 상한 5,000루피로 절반이 됐다.
중국 — 배달 기사의 교환함, 한 달 300위안
중국에서 배터리 교환은 배달 기사의 인프라다. 스스로 이 시장의 선두라고 밝히는 사업자는 통신 기지국을 운영하는 국유기업 중국철탑이다. 이 회사의 에너지 사업 부문은 2025년 말 교환 이용자 약 147만 7,000명, 2025년 교환 매출 30억 2,900만 위안(전년 대비 21.2% 증가)을 보고했다. 2026년 상반기 교환 매출은 15억 9,500만 위안(20.6% 증가), 6월 말 이용자는 약 149만 3,000명이다. 매출은 20%대로 늘었지만 이용자 순증은 2025년 한 해 17만 3,000명에서 2026년 상반기 1만 6,000명으로 줄었다. 10월에 나온 1~9월 실적에서 교환이 속한 에너지 사업 매출은 38억 6,800만 위안으로 13.0% 늘어, 상반기 증가율(17.3%)에 못 미쳤다(현지 보도 기준. 교환 매출은 따로 나오지 않았다). 회사 측 행사 자료를 인용한 보도는 340여 개 도시, 교환 지점 8만 8,000곳, 하루 평균 교환 200만 회 이상이라는 수치를 전한다. 같은 보도의 이용자 153만 명으로 나누면 한 사람이 하루 한 번 남짓 바꾸는 셈이다(계산값).
시장 전체로는 한 조사업체가 2025년 중국 전동 이륜차 교환 시장을 147억 2,000만 위안, 월정액 이용자를 400만 2,000명으로 추정했다. 이 이용자의 73.6%가 배달 기사이고, 월 요금은 약 300위안이라는 것이 2026년 9월 현지 매체의 정리다. 중국의 전기자전거가 4억 대 안팎인데 배달 기사용은 1,000만 대 남짓이라는 경제일보의 서술과 맞춰 보면, 교환은 전체 이용자의 아주 좁은 층에 집중돼 있다.
개인 이용자가 들어오지 않는 이유도 값이다. 2024년 2월 보도에 따르면 시판 교환 요금제는 대부분 월 250위안 이상인데 가정 이용자의 충전 지출은 월 30위안 안팎이다(이용 강도가 다른 두 집단의 지출이라 단순 비교는 아니다). 같은 기사는 개인 고객을 끌려면 요금이 월 50위안까지 내려가야 한다는 중국철탑 계열 톄타에너지(铁塔能源) 임원의 견해를 전했다. 기사에게도 교환이 싼 것은 아니다. 월 300위안을 3년 내면 1만 800위안인데, 배터리를 직접 사서 충전하면 3년에 약 6,000위안이 든다는 계산이 있다. 그런데도 기사가 교환을 쓰는 것은 충전에 걸리는 2~6시간이 배달 건수로 바뀌기 때문이라는 것이 같은 매체의 설명이다.
사업자 쪽 계산은 빠듯하다. 12칸짜리 교환함 한 대와 배터리에 약 6만 5,000위안이 들고 배터리가 모두 임대돼도 회수에 2.6년 이상 걸리며, 업계 4위인 즈쭈환뎬(智租换电)의 2025년 순이익률은 약 1.1%였다는 보도가 있다. 2021~2022년 2,000곳을 넘었던 이륜 교환 관련 기업 가운데 2024년 1월 영업 흔적이 남은 곳은 300여 곳이고, 초기에 이름을 알린 브랜드 일부는 운영을 멈췄으며 디디(滴滴) 계열의 칭쥐환뎬(青桔换电)도 시장에서 물러났다.
그래도 교환함이 계속 깔리는 데는 정부의 안전 정책이 있다. 2024년 4월 국무원이 전기자전거 안전 문제의 전 과정 정비를 지시한 뒤, 2025년 1월 전담반은 공유 교환의 모범 사례를 보급하라는 통지를 냈다. 인민일보는 저장성 시장감독관리국 등이 배달 플랫폼을 상대로 배달용 전기자전거의 ‘충전 대신 교환(以换代充)’ 계획을 추진하도록 지도했다고 전했다. 앞의 경제일보 기사에서 장쑤성 쿤산은 주민용 교환 요금을 연 576위안, 월 48위안으로 책정한 사례로 소개됐다. 배달 기사가 내는 월 300위안 안팎과는 이용 한도가 달라 그대로 비교할 수는 없지만, 개인 이용자를 끌어들이려면 요금이 이 수준까지 내려와야 한다는 앞의 사업자 측 견해와 맞닿는다.
동남아 — 5만 곳을 말하고 4,500곳을 깔았다
베트남은 동남아에서 전기 이륜차가 가장 많이 팔리는 나라다. IEA는 전기 이륜차를 다룬 대목에서 2025년 세계 판매 증가분의 30% 이상이 베트남에서 나왔다고 적었다. 빈패스트는 2025년 베트남에서 전기 스쿠터 40만 6,453대를 인도해 전년의 다섯 배를 넘겼다고 발표했다. 이 회사는 2025년 8월 교환 방식을 본격화하며 2025년 10월 1,000곳, 2025년 말 5만 곳, 2028년 15만 곳의 교환소를 깔겠다는 계획을 내놨다. 2026년 1월 15일 회사 보도자료에 적힌 실적은 계열사 브이그린(V-Green)이 설치를 마친 첫 4,500곳이었다. 회사의 2025년 연차보고서는 2025년 12월 31일 기준으로 앱에서 이용할 수 있는 교환함을 5,500기 이상이라고 적었다. 회사 자료는 교환소(station)와 교환함(cabinet)을 섞어 쓰고 두 수치의 관계를 설명하지 않아, 이행률을 하나의 숫자로 못 박기는 어렵다. 다만 어느 수치로 보아도 2025년 말 목표 5만 곳의 10분의 1 안팎이다(계산값 9~11%). 1월 보도자료는 2026년 1분기까지 교환함 4만 5,000기를 깔겠다고 했는데, 달성 여부는 확인하지 못했다. 차는 그보다 빨리 팔렸다. 빈패스트는 2026년 1~9월 전기 스쿠터와 전기자전거를 세계에서 71만 4,006대 인도했다고 밝혔다(3분기 28만 4,831대 가운데 28만 1,409대가 베트남). 교환식 모델도 집이나 공용 충전소에서 충전할 수 있어, 이 가운데 얼마가 교환소를 쓰는지는 공개되지 않았다.
필요한 돈의 크기는 회사 스스로 밝혔다. 브이그린 최고경영자는 2025년 9월 한 포럼에서 베트남의 휘발유 오토바이 약 8,000만 대를 모두 바꾸려면 배터리가 3억 개(차량용 1억 5,000만 개와 교환용 1억 5,000만 개) 필요하고 그 값이 약 600억 달러, 교환함은 약 50만 기에 약 25억 달러라고 추산했다. 차량용까지 합친 배터리 값이 교환함 값의 스무 배를 넘는다는 계산이다(교환용 배터리만 쳐도 300억 달러로 열두 배다, 계산값). 다른 사업자도 들어왔다. 호찌민시에는 2026년 4월 초 전기 오토바이 교환 지점이 2,459곳 있고, 현지 스타트업 셀렉스 모터스가 하노이·호찌민·후에에서 약 118곳을 운영한다는 보도가 있다. 고고로도 카스트롤과의 합작사를 통해 2026년 3분기 호찌민에서 교환 설비를 늘리고 현지 배달 플랫폼 두 곳과 제휴했는데, 대상은 하루 운행량이 많은 영업용 기사라고 밝혔다.
수요를 밀어 줄 것으로 기대됐던 규제는 물러섰다. 하노이는 2026년 7월 1일부터 도심 순환도로 1호선 안쪽에서 휘발유 오토바이를 금지하려던 계획을 단계적 저배출구역으로 바꿨다. 새 일정은 2026년 7월부터 호안끼엠 호수 주변 11개 거리에서 6개월 시범 운영을 하고, 2027년 3.6㎢, 2028년 순환도로 1호선 안쪽 약 26㎢로 넓히는 것이다(2026년 6월 보도). 시범 운영은 7월 1일 시작됐다. 다만 휘발유 호출 오토바이는 일반 오토바이보다 먼저, 2027년 1월부터 저배출구역 안 운행이 금지될 예정이다(2026년 6월 하노이시 인민위원회 안 기준). 규제가 물러선 자리에서도 영업용이 먼저 대상이 됐다.
인도네시아에서는 보조금이 끊긴 해에 판매가 줄었다. 교통부 형식등록 기준 전기 오토바이 판매는 2023년 6만 2,409대, 2024년 7만 7,078대에서 2025년 5만 5,059대로 28.6% 줄었다(계산값. 기사도 같은 감소율을 적었고 집계 마감일은 밝히지 않았다). IEA는 인도네시아의 2025년 전기 이륜차 판매를 8만 6,000대(20% 감소), 이륜차 판매의 1.3%로 집계해 대수는 다르지만 방향은 같다. 대당 700만 루피아였던 구매 보조금이 2024년 말로 끝난 뒤 2025년에는 집행되지 않았다. 정부는 2026년 8월 대당 300만 루피아로 줄여 다시 주겠다고 밝혔지만, 시행 근거인 재무장관령이 나오지 않아 9월 말까지 집행되지 않았다(그 뒤의 시행 여부는 확인하지 못했다). 전기 오토바이 산업협회(Aismoli) 회장은 9월 국회 청문에서 2026년 1~8월 판매가 1만 8,900대에 그쳤다고 말했다(협회 집계여서 앞의 교통부 통계와 바로 이을 수는 없다).
공용 배터리 교환소(SPBKLU)는 2025년 12월 1,907기인데 자카르타·서자바·반텐 세 지역에 68.7%가 몰려 있다(에너지광물자원부 발표, 비중은 계산값). TBS에너지와 고투(GoTo)의 합작사 일렉트럼(Electrum)은 2026년 3월 기준 전기 오토바이 9,082대, 교환 스테이션 426기를 운영한다고 밝혔다.
아프리카 — 오토바이 택시가 끌고 가는 시장
IEA는 아프리카의 전기 이륜차 판매가 2020년 1,000대 미만에서 2025년 약 7만 대로 늘었다고 집계했다. 우간다가 3만 대 초과, 케냐가 2만 5,000대 초과로 케냐에서는 새로 등록된 이륜차의 약 15%가 전기였다. 이 시장의 고객은 승객을 태우거나 배달을 하는 영업용 기사다. IEA는 케냐를 설명하면서 오토바이 택시 기사가 보통 하루 10~15달러를 벌고 내연 오토바이로는 그 40~60%를 연료비로 쓸 수 있는데, 전기 오토바이의 에너지 비용은 보통 하루 2달러에 못 미친다고 적었다.
이번 조사에서 확인한 주요 사업자는 모두 교환 방식을 쓴다. 스피로는 2026년 6월 2억 1,500만 달러의 지분 투자를 받으면서 일곱 나라에 전기 오토바이 10만 대 이상을 보급하고 교환 스테이션 2,500곳 이상을 세웠다고 밝혔다. IEA는 같은 해 5월 보고서에서 이 회사의 보급 대수를 약 2만 2,000대로 적어 회사 발표와 차이가 크다(집계 시점과 기준이 다를 수 있다). 르완다와 케냐의 앰퍼샌드는 자사 누리집에 하루 교환 2만 회, 오토바이 1만 대 이상을 적어 두었다. 케냐의 아크라이드(ARC Ride)는 교환 스테이션 약 250곳에서 하루 약 1만 회를 처리한다는 투자 영향평가 인용 보도가 있다. 스피로와 앰퍼샌드의 수치는 회사가 밝힌 것이다. UNEP는 아프리카에서 교환 방식이 전기 오토바이 값을 내연 오토바이와 같은 수준으로 맞추는 수단이라고 설명했다. 스피로 창업자는 망을 까는 데 큰 자본이 들지만 먼저 깔아야 고객이 따라오고, 한 시장에서 오토바이 수와 스테이션에 둘 배터리 수의 비율을 맞추는 데 18~24개월이 걸린다고 말했다.
정책도 영업용 오토바이를 겨냥한다. 르완다는 2025년 1월부터 수도 키갈리에서 대중교통용 휘발유 오토바이의 신규 등록을 받지 않기로 했다(2024년 11월 보도).
관점 ② 기사의 계산 — 수입이 느는 조건은 가까운 교환소
앰퍼샌드는 전기로 바꾼 기사의 실수령액이 45% 늘어난다고 내세운다. 국제성장센터(IGC)의 2025년 6월 정책 브리프는 이 효과에 단서를 달았다. 연료비 약 40% 절감과 수입 45% 증가는 교환소가 대기 장소에서 10분 이내에 있을 때 성립하고, 키갈리 기사들이 꼽은 가장 큰 걱정은 교환소 밀도였다. 브리프가 쓴 수치도 앰퍼샌드의 것이어서 독립적으로 검증된 수입 통계는 아니다.
세계은행의 케냐 현장 실험은 전기 오토바이 기사들이 고정급 방식에서, 목표를 채우면 오토바이를 빌려 쓰다 소유하게 되는 방식으로 옮긴 뒤 생산성이 37% 높아졌다고 보고했다. 같은 실험에서 근무시간도 하루 약 3.5시간(40%) 늘었다. 보고서는 배터리 교환·충전 비용이 기사의 실질 수입에 붙는 ‘숨은 세금’처럼 작용한다고 적었다.
2025년 11월 나이로비와 몸바사에서는 기사 수백 명이 교환망 문제로 시위를 벌였다. AP통신이 만난 나이로비의 한 기사는 교환소를 찾지 못해 기다릴 때마다 최대 500케냐실링을 잃는다고 말했다. 오토바이 금융회사 와투의 관계자는 어느 사업자의 스테이션에서든 배터리를 충전하거나 바꿀 수 있는 상호 호환이 필요하다고 했다. 한 회사의 배터리만 쓸 수 있는 기사에게 그 회사의 교환소가 멀다는 것은 곧 영업 중단을 뜻한다.
계산기 — 누구에게 교환이 싼가
지금까지의 사례는 한 방향을 가리킨다. 일반 소비자를 겨냥한 대만을 빼면, 교환을 쓰는 사람은 대부분 영업용 운전자다. 이 관찰과 같은 방향의 계산이 ICCT의 2021년 분석(Dash·Bandivadekar)에 있다. 인도 델리에서 2021년에 차를 사서 5년 동안 보유할 때의 km당 총소유비용을, 같은 전기 스쿠터를 충전해 쓰는 경우와 배터리를 교환해 쓰는 경우, 그리고 휘발유 스쿠터로 나눠 계산했다.
| 용도(하루 주행) | 충전식 ① | 충전식 ② | 교환식 | 휘발유 |
|---|---|---|---|---|
| 개인용(37km) | 1.47 | 2.21 | 2.72 | 3.44 |
| 라스트마일 배달(115km) | 1.00 | 1.19 | 1.55 | 2.38 |
| 승차 호출(150km) | 1.73 | 1.52 | 1.46 | 2.29 |
표 1. 인도 델리의 이륜차 km당 총소유비용(루피/km, 2021년 구매·5년 보유·할인율 5%). 충전식 ①과 교환식은 오키나와 iPraise+, 충전식 ②는 아더 450X, 휘발유는 혼다 액티바 6G. 출처: ICCT Working Paper 2021-38.
세 용도 모두에서 전기가 휘발유보다 쌌다. 그러나 전기 안에서는 용도에 따라 순서가 뒤집힌다. 개인용에서 교환식은 같은 차를 충전해 쓸 때보다 85% 비쌌고 배달에서도 55% 비쌌다(계산값). 하루 150km를 달리는 승차 호출에서만 교환식이 같은 차의 충전식보다 15%, 다른 충전식 모델보다 3% 쌌다(논문 서술값. 표의 km당 값으로 계산하면 16%와 4%다). 차이를 만든 가정은 kWh당 요금이다. 연구는 교환 요금을 kWh당 34루피, 가정 충전 요금을 4.5루피, 공용 충전을 13.7루피로 놓았다. 교환 요금은 가정 충전 요금의 7.6배다(계산값). 다만 두 요금이 사는 것은 같지 않다. 교환식은 차를 배터리 없이 사고 배터리는 사업자가 소유하므로, 교환 요금은 전기만의 값이 아니라 사업자의 배터리와 교환 서비스를 쓰는 값이기도 하다(논문은 요금의 구성을 따로 나누지 않았다). 교환식의 비용 항목 가운데 가장 큰 것이 이 교환 요금이었다. 승차 호출에서 결과가 바뀌는 것은 영업 중에 충전하느라 서 있는 시간과 배터리 교체비가 충전식 쪽에 얹히기 때문이다.
ICCT의 2022년 후속 분석(Gode·Kohli·Callahan)은 승차 호출 용도를 놓고 문턱을 하루 주행거리로 제시했다. 영업 중에 충전하느라 서 있는 시간은 시간당 65루피의 수입 손실로 계산했다. 하루 약 120km를 넘어서면 교환이 더 경제적인 방식으로 떠오르기 시작하고, 당시 교환 요금(kWh당 34루피)에서는 하루 140km 이상일 때 교환이 가장 쌌다. 요금이 20루피로 내려가면 그 문턱이 120km로 낮아진다. 분석에 쓴 차의 1회 충전 주행거리가 111km였으니, 문턱은 한 번 충전으로 하루를 버틸 수 없게 되는 지점 바로 위에 있다. IEA도 2023년 보고서에서 ICCT의 분석을 인용해 이륜 택시에는 교환이 가장 경쟁력 있고 라스트마일 배달에서는 충전이 총소유비용에서 앞선다고 정리했다.
이 문턱은 델리의 요금과 차를 전제로 한 값이어서 다른 나라에 그대로 옮길 수는 없다. 방향만 보면 인도 통근자(하루 28~30km)는 문턱에 한참 못 미치고, 하루 150~200km를 달리는 아프리카의 오토바이 택시는 넘는다. 문턱 아래인데도 교환을 쓰는 곳이 둘 있다. 중국 배달 기사는 하루 100km 남짓을 달리는데, 앞의 현장 보도에 나온 차는 한 번 충전으로 80km를 가고 완충에 6시간이 걸렸다. 한 번 충전으로 하루 일을 마칠 수 없으니 요금이 더 들어도 시간을 산다. 대만 이용자의 평균 주행(한 달 300~400km)은 통근 거리 수준이다. 문턱은 누구에게 교환이 싼지를 말해 줄 뿐, 누가 교환을 쓰는지를 다 설명하지는 못한다.
사업자의 계산기에는 다른 항목이 찍힌다. 같은 2022년 분석은 교환 사업자가 돌고 있는 배터리보다 30~70% 많은 배터리를 충전 대기용으로 갖고 있어야 하고, 교환이 자본이 많이 드는 사업이라고 적었다. 인도의 교환용 배터리는 보통 1~1.5kWh이고 키오스크 한 곳에 12~15개가 들어간다. 스테이션 한 곳이 하루에 몇 번 교환을 처리하는지는 회사 발표 수치를 나눠 어림할 수 있다. 배터리스마트는 2024년 8월 기준 약 91회(하루 10만 회, 스테이션 1,100곳), 스피로는 2026년 6월 기준 약 40회(하루 약 10만 회, 2,500곳)다(각각 회사가 밝힌 하루 교환 횟수를 스테이션 수로 나눈 계산값. 스테이션의 크기가 달라 회사 간 비교는 할 수 없다). 19편은 충전기 한 기의 손익이 이용률에 달려 있다는 점을 확인했다. 교환도 같지만, 묶이는 자산이 충전기가 아니라 배터리라는 점이 다르다. IEA는 3kWh 배터리 30개를 갖춘 이륜차 교환 스테이션 한 곳의 배터리 재고 값만 2025년 세계 평균 배터리 가격으로 약 1만 2,000달러라고 계산했다.
표준 — 플러그가 아니라 배터리가 규격이다
14편은 충전 커넥터의 표준 경쟁을 다루면서 배터리 교환을 커넥터 바깥에서 자라는 또 하나의 표준이라고 불렀다. 교환에서 표준화해야 하는 것은 플러그 하나가 아니라 배터리 팩 전체다. 크기와 무게, 전압, 통신 규약, 차에 물리는 잠금 구조가 모두 같아야 다른 회사의 차에 들어간다. 팩의 규격이 곧 차의 설계 조건이 된다.
현실의 팩은 제각각이다. 혼다의 모바일 파워팩 e:는 일본 사양서 기준 50.26V, 1,314Wh, 10.2kg이다. 고고로의 팩은 1.7kWh다. 인도의 교환용 팩은 대개 1~1.5kWh다. 한국의 국가표준은 48V 또는 72V에 1.2kWh를 기준으로 한다(국내 보도 기준).
제조사끼리 규격을 맞추려는 시도는 아직 양산 제품으로 이어지지 않았다. 혼다·야마하·KTM·피아지오는 2021년 9월 교환 배터리 컨소시엄(SBMC)을 만들었고, 2022년 9월에는 회원이 21곳으로 늘었으며 관련 기술 사양에 합의하고 시제품·표준화 작업을 시작했다고 알렸다. 같은 해 11월에는 기준 배터리의 방향을 48V, 최대 2kWh, 12kg 미만으로 밝혔다. 창립사인 피아지오는 2026년 반기 보고서에서 컨소시엄 기술위원회가 공통 사양을 모두 정해 첫 시제품으로 실험실 시험을 했고, 국제표준화기구(ISO)와 유럽표준화기구(CEN-CENELEC)의 기술위원회에 신규 작업 항목을 제안했으며, 유럽 쪽 작업반이 마련한 기술 사양서를 2026년 말까지 발간할 예정이라고 적었다. 이 글을 쓰는 시점에 발간된 사양서는 확인하지 못했고, 이를 적용한 양산 제품과 상용 교환망도 이번 조사에서 찾지 못했다. 이 글을 쓰면서 열어 본 컨소시엄 누리집의 회원 명단에는 18곳이 올라 있는데, 창립 4사 가운데 혼다와 야마하의 이름은 보이지 않았고 KTM은 모회사 그룹이 준회원으로 올라 있었다. 한국의 LG에너지솔루션은 정회원이다(2026년 11월 11일 확인. 명단에서 빠진 이유는 확인하지 못했다).
일본은 자국 4사(혼다·야마하·스즈키·가와사키)가 2021년 3월 공통 사양에 합의했고, 2022년 4월 에네오스와 4사가 교환 서비스 회사 가차코(Gachaco)를 세웠다. 2022년도 설치 계획은 도쿄 36곳과 오사카 42곳이었는데, 일본자동차연구소 자료로 그보다 한 해 뒤인 2024년 3월 말 스테이션은 55곳(도쿄 47·오사카 7·사이타마 1)이었다. 도쿄는 계획을 넘겼지만 오사카가 크게 못 미쳤다. 2026년 4월 혼다는 가차코 지분을 47%로 늘려 연결 자회사로 편입했다. 네 회사가 규격을 맞춘 나라에서도 2024년 3월 말까지 망은 수십 곳에 머물렀다.
공적 표준은 범위가 좁다. 국제전기기술위원회(IEC)의 교환 시스템 규격 IEC TS 62840-1(2016년판, 2025년 개정판으로 대체)은 일반 사항과 지침을 다루고, 인도 표준 IS 17896은 이 규격을 채택한 것이어서 팩의 치수나 커넥터를 하나로 정하지 않는다. 유럽연합 배터리 규정은 25kg 이하 경량 운송수단(LMT) 배터리에 대해 2027년 2월 18일부터 독립 전문가가 팩과 그 안의 셀을 떼어 내고 바꿀 수 있어야 한다고 정했다. 이용자가 스테이션에서 팩을 갈아 끼우는 교환과는 다른, 수리 가능성에 관한 조항이다.
표준이 더딘 데는 기술 말고도 이해관계가 걸려 있다. ICCT는 인도에서 전기 이륜차마다 배터리 설계가 달라 교환 사업자가 전용 팩을 만들고, 그 서비스를 쓸 수 있는 차종이 제한된다고 지적했다. IEA는 트럭을 두고, 배터리를 정해진 크기와 용량으로 맞추라는 요구를 제조사가 경쟁력에 대한 도전으로 받아들일 가능성이 크다고 적었다. 대만의 고고로는 제조사 여럿이 한 회사의 팩을 쓰게 만들어 이 문제를 풀었지만, 그것은 합의된 표준이 아니라 한 회사가 쥔 사실상의 표준이다.
안전 — 실내 충전을 밖으로 빼는 논리, 그리고 교환함의 불
13편은 ‘런던 전기차 화재 219건’으로 보도된 2022/23년도 통계에서 승용 전기차는 47건뿐이고 전기자전거와 전동킥보드가 136건이었다는 점을 짚었다. 작은 배터리의 화재는 집 안에서도 일어난다는 점에서 승용 전기차와 성격이 다르다.
중국이 교환을 장려하는 배경이 여기에 있다. 신화사는 국가소방구조국 수치를 인용해 2023년 전국에서 접수된 전기자전거 화재가 2만 1,000건으로 전년보다 17.4% 늘었고 그 80%가 충전 중에 났다고 전했다. 다른 매체는 같은 기관을 인용하면서도 2023년을 2만 5,000건으로 적어 총계가 엇갈린다. 2024년 4월 전국 단위 정비가 시작된 뒤 2025년 상반기 화재는 7,048건으로 전년 같은 기간보다 44.7% 줄었다. 이 감소가 어느 조치의 효과인지는 이 통계만으로 가를 수 없다. 배터리를 집에서 충전하지 않고 관리되는 함에서 바꾸게 하면 실내 충전 화재가 준다는 것이 정책의 논리다.
다만 ‘80%가 충전 중’은 어디서나 같은 숫자가 아니다. 베이징의 2026년 4월 전기자전거 화재 36건은(한 달치이고 실내 화재는 없었다) 주차 중 17건, 주행 중 12건, 충전 중 7건이었다. 영국 제품안전표준청(OPSS)이 집계한 2025년 전기자전거·전동킥보드 화재 267건 가운데 충전 중으로 확인된 것은 32%였고, 충전 중이 아닌 것이 34%, 알 수 없는 것이 33%였다. 이 통계는 소방 당국의 자발적 통보에 기대고 있어 전국 추정에는 쓸 수 없다고 OPSS 스스로 밝혔다. 런던소방청 집계로 2025년 런던의 전기자전거·전동킥보드 화재는 206건으로 역대 가장 많았다.
뉴욕은 다른 경로를 보여 준다. 뉴욕소방국 집계로 리튬이온 배터리 화재는 2023년 268건에서 2024년 277건으로 줄지 않았지만, 건물 안 화재는 178건에서 144건으로 줄었다(같은 자료의 총건수에서 건물 밖 화재를 뺀 계산값). 사망자는 18명에서 6명으로 줄었고 2025년에는 12월 중순까지 1명이었다. 뉴욕시는 2023년 조례로 시내에서 팔거나 빌려주는 전기자전거·전동킥보드와 그 배터리에 UL 인증(미국의 제품 안전 인증)을 의무화했다. 교환이 아니라 제품 인증으로 접근한 사례다. 사망이 줄어든 원인을 조례 하나로 돌릴 수 있는지는 이 통계만으로 알 수 없다.
교환함도 불이 난다. 2026년 3월 중국 소방 당국 매체는 윈난성 쿤밍의 교환함 화재를 전하며 함 안 배터리의 열폭주가 원인이었고 옆에 있던 중고 전기자전거 12대가 탔다고 밝혔다. 인도에서는 2023년 4월 뉴델리의 배터리스마트 교환 스테이션에서 불이 났고, 같은 해 1월 러크나우의 교환 시설 화재로 한 명이 숨졌다. 규제는 이 위험을 전제로 짜이고 있다. 선전시의 지방표준(권고 표준)은 교환함의 충전 전류를 제한하고 자동 소화 기능을 갖추도록 규정했으며, 국가소방구조국의 업종 표준 초안은 교환함을 주거·공공 건축물에서 6m 이상 띄우도록 했다(2025년 1월 승인 신청용 원고, 확정 여부는 확인하지 못했다). 교환은 화재 위험을 없애는 것이 아니라, 집집마다 흩어진 충전을 건물 밖의 관리되는 설비로 모으는 방식이다.
트럭과 승용차 — 같은 교환, 다른 결과
24편은 2025년 중국에서 팔린 전기트럭의 약 15%가 배터리 교환에 대응하는 차였다는 IEA 집계를 소개했다. IEA는 트럭의 교환이 빠르면 3~5분에 끝나고, 배터리를 빼고 차를 사면 초기 구매비를 최대 절반까지 줄일 수 있다고 봤다. 이륜차와 논리가 같다. 차값에서 배터리를 떼어 내고, 서 있는 시간을 줄인다.
승용차에서는 같은 논리가 중국 밖에서 잇따라 실패했다. 이스라엘과 덴마크에서 승용차 교환을 시도한 베터 플레이스는 조달한 8억 5,000만 달러 가운데 8억 1,200만 달러를 잃고 2013년 파산했다. 미국의 앰플(Ample)은 3억 3,000만 달러를 조달했지만 2025년 12월 파산보호를 신청했다. 중국의 니오는 2026년 2월 누적 교환 1억 회, 교환 스테이션 3,790곳을 발표했지만, 유럽에서는 2025년 1,000곳을 목표로 했다가 그해 7월 59곳에 머물렀다.
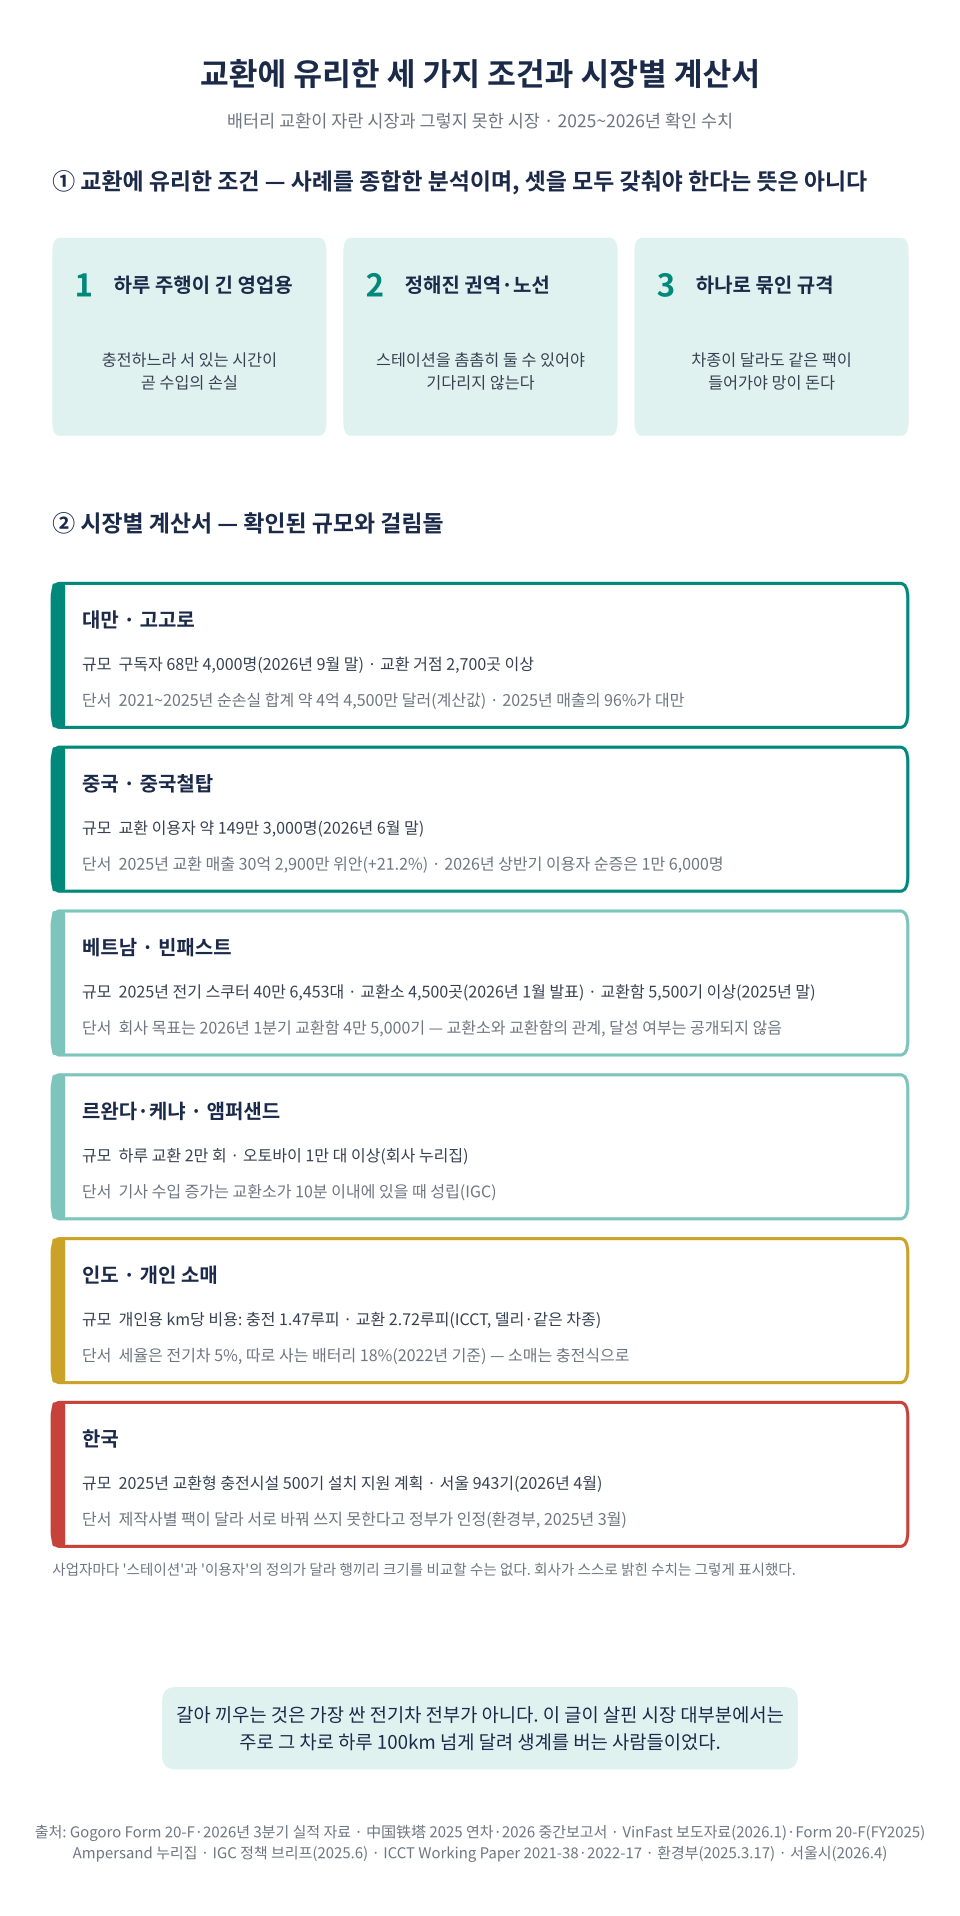
지금까지의 사례를 종합하면 교환에 유리한 조건은 세 가지로 추려진다. 하루 주행이 길어 충전 시간이 곧 손실인 영업용일 것, 차가 정해진 권역이나 노선을 돌아 스테이션을 촘촘히 둘 수 있을 것, 차종과 팩이 한 규격으로 묶여 있을 것. IEA가 승용차에서 교환이 특히 매력적일 수 있는 분야로 택시 플릿을 든 것도 같은 맥락이다. 배달 스쿠터와 오토바이 택시, 광산·항만을 오가는 트럭은 이 세 조건을 채운다. 주말에 장거리를 가는 자가용은 채우지 못한다. 다만 셋을 모두 갖춰야 한다는 뜻은 아니다. 대만은 첫째 조건 없이, 좁은 권역에 촘촘히 깐 망과 한 회사의 규격으로 일반 소비자 시장을 만들었다.
한국 ① — 새 이륜차 열 대 중 한 대, 계획의 10.7%
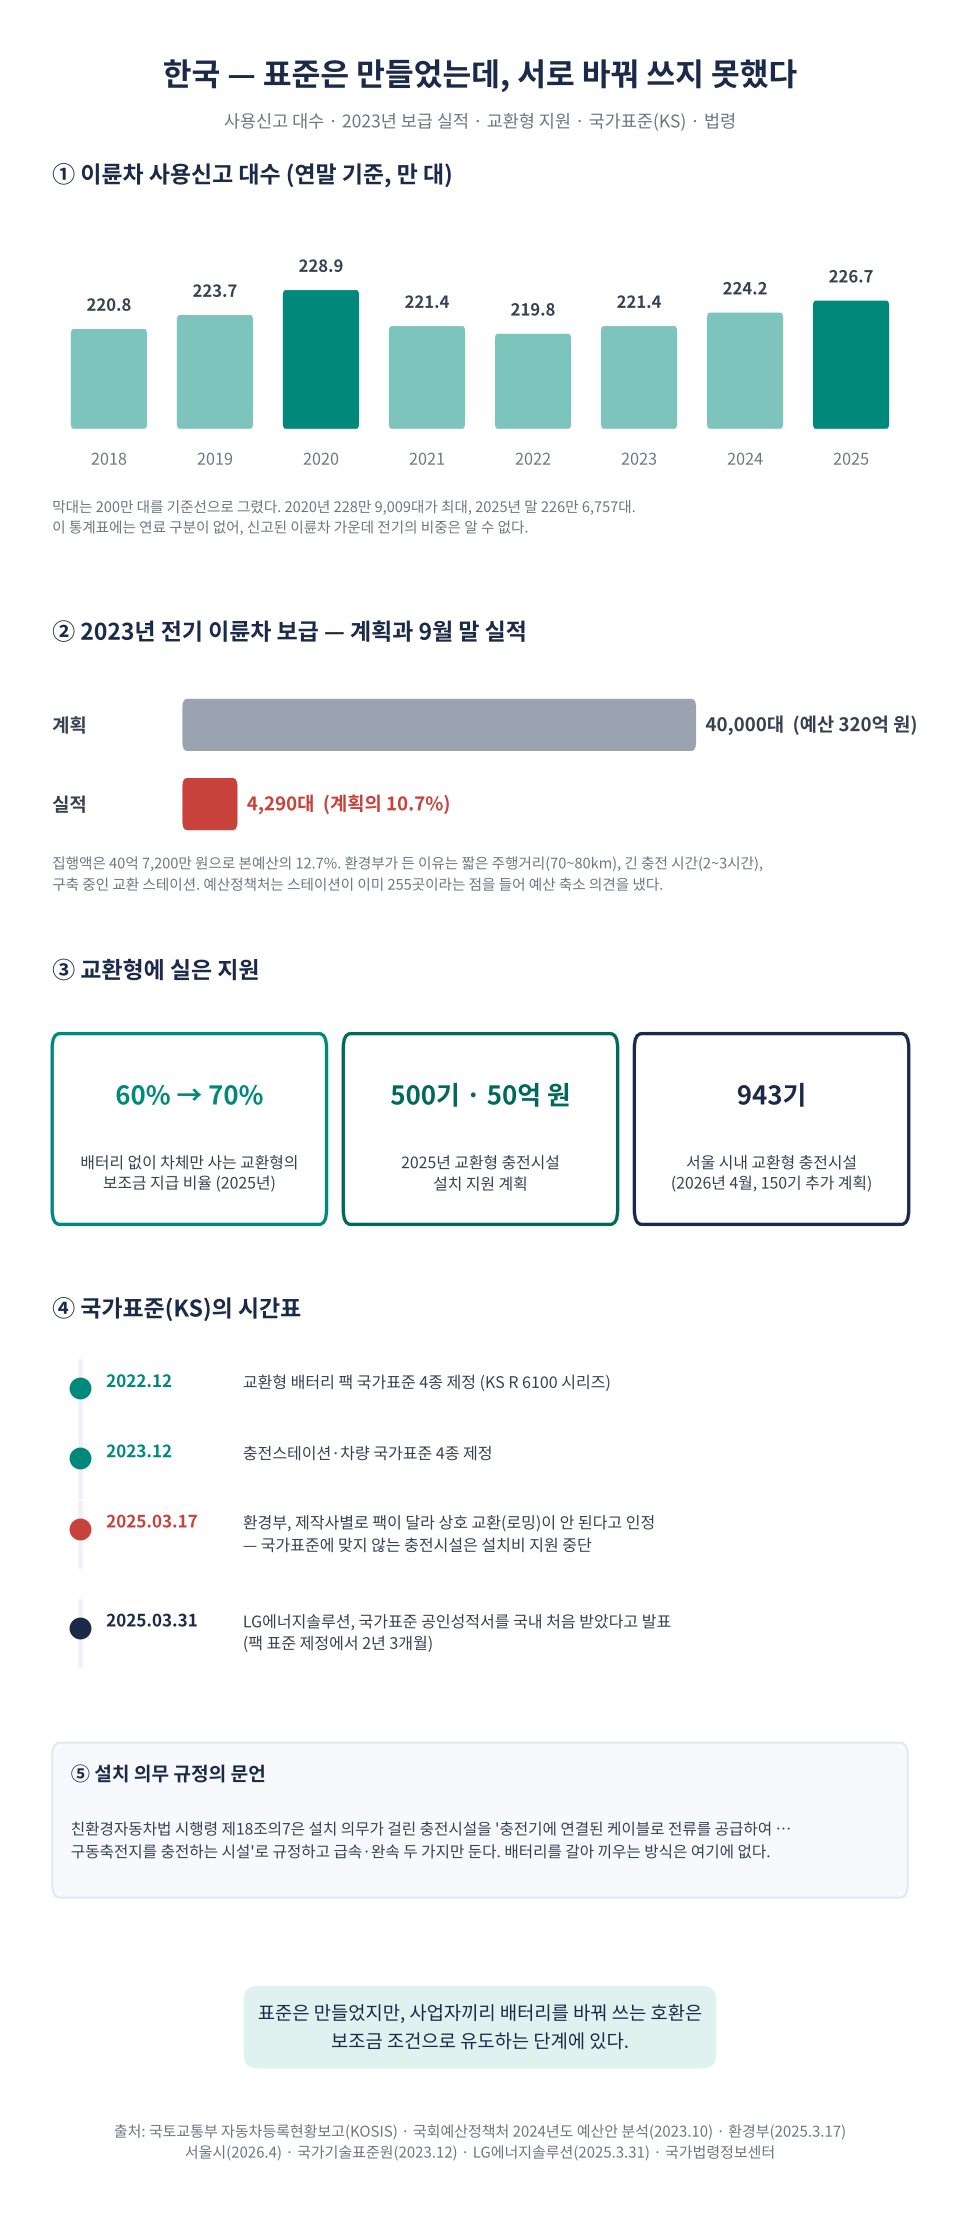
한국의 이륜차는 2025년 말 226만 6,757대가 사용신고돼 있다(국토교통부 자동차등록현황보고). 2020년 228만 9,009대가 가장 많았고 그 뒤로 큰 변화가 없다. 이 통계표에는 연료 구분이 없어, 굴러다니는 이륜차 가운데 전기가 몇 대인지는 이 표로 알 수 없다. 알 수 있는 것은 새로 신고되는 흐름이다. 기후에너지환경부에 따르면 2025년 새로 사용신고된 이륜차 10만 4,848대 가운데 전기는 1만 137대, 9.7%였다(아시아경제 보도). 전기 이륜차 신고는 2021년 1만 6,858대에서 2022년 1만 4,892대, 2023년 8,189대로 줄었다가 2024년 1만 413대로 조금 회복했고 2025년에는 제자리였다(같은 부처의 2026년 보조금 개편안을 전한 보도 기준. 2023년 수치는 9,048대로 적은 보도도 있다).
가장 낮았던 2023년의 기록은 국회예산정책처 분석에 남아 있다. 정부는 그해 보급 계획을 그전까지의 연 2만 대에서 4만 대로 늘리고 예산 320억 원을 잡았는데, 9월 말 보급 실적은 4,290대로 계획의 10.7%, 집행액은 40억 7,200만 원으로 본예산의 12.7%였다. 환경부가 예산정책처에 설명한 이유는 내연 이륜차보다 짧은 주행거리(70~80km)와 긴 충전 시간(2~3시간), 그리고 배터리 교환 스테이션이 아직 구축되는 중이라는 점이었다. 예산정책처는 스테이션이 이미 255곳 있는데도 실적이 이 수준이라는 점을 들어 예산을 일부 줄일 필요가 있다고 적었다.
주행거리 문제는 수요층과 맞물려 있다. 2026년 2월 정부와 배달업계의 협약을 전한 보도는 보험개발원 자료 등을 근거로 배달용 이륜차를 약 23만 대, 전체 이륜차의 약 10%로 추정한다. 굴러다니는 대수 기준이다. 새로 팔리는 이륜차로 좁히면 비중이 훨씬 크다. 협약에 참여한 제조사의 발표를 전한 보도는 한 해 10만 대 수준인 국내 이륜차 시장의 대부분이 배달용이라고 적었다. 서울시는 2021년 배달 이륜차의 하루 주행을 150~200km로, 당시 전기 이륜차의 성능을 충전 5시간에 1회 약 50km로 설명했다. 2026년 보조금 개편안을 전한 보도는 1회 주행거리를 내연 250~350km, 전기 약 60~70km로 대비시켰다. 앞에서 본 ICCT의 문턱은 인도의 요금과 차종을 전제로 한 값이어서 한국에 그대로 옮길 수는 없다. 다만 한국 자료만으로도 방향은 같다. 한 번 충전으로 60~70km를 가는 차로 하루 150~200km를 달리려면 영업 중에 두세 번은 다시 채워야 한다(계산값). 충전하느라 서 있는 시간이 길어져 교환의 이점이 커지는 조건이다. 다만 한국의 차값과 충전·교환 요금을 넣어 두 방식을 견준 분석은 이번 조사에서 찾지 못했다. 한국의 전기 이륜차가 팔리지 않은 이유를 ‘교환 인프라가 없어서’라고만 할 수는 없다. 그래도 새 이륜차 수요의 중심이 충전식으로는 하루 영업을 감당하기 어려운 배달이라는 점은 여러 자료가 같은 방향을 가리킨다.
다른 이유도 겹쳤다. 2020년 국정감사에서는 2019년 전기 이륜차 보조금 275억 원 가운데 143억 원, 52%가 중국산 차량에 지급됐다는 지적이 나왔다. 2023년 업계 설문에서는 사업 개시 지연, 보조금 단가 인하, 인증 강화에 따른 모델 축소, 사후관리 부실이 부진 사유로 꼽혔다. 보조금의 효과와 한계는 21편 「EV 보조금의 경제학」에서 따로 다뤘다.
한국 ② — 교환형에 보조금을 싣다
정부의 대응은 교환형 쪽으로 무게를 옮기는 것이었다. 배터리를 빼고 차체만 사는 교환형 전기 이륜차의 보조금은 성능 기준 산정액의 60%에서 2025년 70%로 올랐다. 교환형 충전시설(BSS) 설치 지원은 2025년 500기, 50억 원이다. 한 기에 약 1,000만 원꼴이다(계산값, 지침상 단가는 확인하지 못했다). 같은 발표에서 환경부는 2025년부터 국가표준에 맞지 않는 교환형 충전시설에는 설치비를 지원하지 않는다고 밝혔다.
설비는 늘었다. LG에너지솔루션의 2025년 3월 보도자료는 전국의 교환형 충전시설을 1,872기로, 교환형 전기 이륜차 보급을 2023년 1,654대에서 2024년 3,429대로 적었다(환경부 보급 현황 인용). 한 해 보급분으로 읽으면 2024년 전기 이륜차 신고 대수의 셋 중 하나꼴이다(계산값. 두 수치의 출처가 달라 정밀한 비중은 아니다). 서울시는 2026년 4월 시내에 943기가 설치돼 있고 올해 150기를 더 놓겠다고 했다. 사업자로는 LG에너지솔루션의 사내 독립기업 쿠루(2025년 3월 약 440기), 디앤에이모터스의 D-스테이션, 고고로 방식을 들여온 닷스테이션 등이 있다. 쿠루의 무제한 요금제는 월 11만 원으로 보도됐다(2024년 3월). 서울시는 2026년 4월 연 5만km를 달릴 때 내연 이륜차의 연료비를 약 280만 원(유가 1,979원 적용), 교환형 전기 이륜차의 이용 비용을 100만 원 후반대로 제시했다(차값과 정비비를 뺀 연료비 비교이고, 산출 내역은 글에 없다).
2026년의 제도는 세 갈래로 움직였다. 첫째, 보조금 산식이다. 기후에너지환경부는 2026년 1월 공개한 개편안에서 배터리계수를 곱해 주던 배터리보조금을 없애고 1회 충전 주행거리에 비례하는 주행거리보조금을 새로 넣었다. 소형 기준 90km에서 169만 원이고 1km 늘 때마다 1만 원을 더하며, 모자라면 1km에 3만 5,000원씩 깎는다. 국가표준 배터리를 쓰지 않으면 20만 원을 뺀다(의견 수렴 단계의 개편안 기준이고, 확정 지침의 수치는 확인하지 못했다).
둘째, 지방정부의 추가 지원이다. 서울시는 2026년 교환형에 얹는 추가 지원을 시비 보조금의 30%에서 50%로 올렸고, 배달용에는 국비 지원액의 10%와 시비 지원액의 30%를 더 준다.
셋째, 수요처와의 약속이다. 2026년 2월 5일 정부와 배달 플랫폼·대행사, 제조사, 렌털사, LG에너지솔루션 등은 새로 도입하는 배달용 이륜차 가운데 전기의 비중을 2030년 25% 이상, 2035년 60% 이상으로 높이기로 협약했다. 단기적으로는 배터리 교환형을 늘리고 중장기적으로는 차량 성능을 개선한다는 방향이다(국내 보도 기준). 국토교통부와 배달서비스공제조합은 2026년 5월 배달용 전기 이륜차의 공제보험료 할인율을 1%에서 17.5%로 올렸다.
목표를 읽을 때는 분모를 봐야 한다. 서울시는 2021년 “2025년까지 배달 이륜차 100% 전기 전환”을 내걸었다. 그 100%의 대상은 전업 배달용 3만 5,000대였고, 소규모 사업자와 배달 전문업체, 퀵서비스용까지 합친 서울의 배달용 이륜차는 당시 약 21만 5,000대로 추정됐다(앞의 전국 약 23만 대와는 배달용의 범위가 다른 추정이다). 달성률을 밝힌 공식 자료는 찾지 못했다. 다만 2021~2025년 전국에서 새로 신고된 전기 이륜차가 용도를 가리지 않고 약 6만 대였고(앞의 연도별 수치를 더한 계산값), 서울시의 2026년 상반기 전기 이륜차 보급 물량이 2,600여 대인 점에 비춰 보면, 서울의 전업 배달용만으로 3만 5,000대가 채워졌다고 보기는 어렵다. 2026년 협약의 목표는 ‘새로 도입하는 배달용 이륜차’를 분모로 잡아, 이번에는 무엇의 25%인지가 문장에 들어 있다.
한국 ③ — 표준은 만들었는데, 서로 바꿔 쓰지 못했다
한국은 교환형 배터리 팩을 국가표준으로 정한 나라다. 국가기술표준원은 2022년 12월 전기 이륜차용 교환형 배터리 팩 국가표준 4종(KS R 6100 시리즈)을, 2023년 12월 충전스테이션과 차량에 관한 4종을 제정했다. 표준원이 든 배경은 3~4시간의 충전 시간, 100만~150만 원의 배터리 값, 제조사마다 다른 규격이었다.
그런데 표준이 호환으로 이어지지 않았다. 환경부는 2025년 3월 보조금 지침을 내면서, 국가표준이 제정됐는데도 제작사별로 다른 배터리 팩을 써서 서로 바꿔 쓰지 못하고 특정 충전시설만 이용해야 하는 불편이 있었다고 스스로 밝혔다. 국가표준 공인성적서를 처음 받았다는 발표는 2025년 3월 31일에야 나왔다(LG에너지솔루션, 회사 발표 기준 국내 최초). 팩 표준 제정에서 2년 3개월 뒤다. 이유의 하나는 표준이 임의 규격이라는 데 있다. 업계 단체 관계자는 표준이 제정된 2022년 12월에 이미, 배터리 팩이 바뀌면 자동차관리법상 다른 차량으로 구분되므로 이미 팔린 차에 표준을 적용하기는 어려울 것이라고 내다봤다. 정부가 2025년부터 비표준 충전시설의 설치비 지원을 끊고 2026년 개편안에서 비표준 배터리에 보조금 차감을 넣은 것은, 임의 표준을 보조금으로 따르도록 이끄는 방식이다. 사업자 사이의 상호 교환이 실제로 개통됐다는 자료는 이번 조사에서 찾지 못했다.
충전시설 설치 의무를 정한 규정은 교환을 염두에 두고 쓰이지 않았다. 「환경친화적 자동차의 개발 및 보급 촉진에 관한 법률 시행령」은 설치 의무가 걸린 충전시설을 충전기에 연결된 케이블로 전류를 공급해 구동축전지를 충전하는 시설로 규정하고 종류를 급속과 완속 두 가지로 둔다. 배터리를 갈아 끼우는 방식은 이 규정에 들어 있지 않고, 같은 시행령이 정한 자동차의 범위에 이륜자동차는 열거돼 있지 않다. 교환형 충전시설에 대한 설치 보조는 「대기환경보전법」 제58조가 전기자동차 등에 전기를 충전하는 시설로서 장관이 정하는 시설을 설치하는 자에게 자금을 보조할 수 있게 한 조항에 기대고 있는 것으로 읽힌다. 교환 스테이션이 전기사업법상 전기자동차충전사업 등록 대상인지는 조문만으로는 분명하지 않고, 유권해석은 확인하지 못했다. 여기서 짚은 것은 각 조문의 범위이고, 교환시설이 금지돼 있다거나 법의 규율 밖에 있다는 뜻은 아니다.
안전 통계도 분모를 가려 읽어야 한다. 소방청 통계를 인용한 보도에 따르면 2020~2024년 리튬이온 배터리 화재 678건 가운데 전동킥보드가 485건, 전기자전거가 111건이었고 사용신고 대상인 전기 오토바이는 31건, 4.6%였다. 한국에서 작은 배터리의 화재는 지금까지 주로 킥보드와 자전거의 문제였다.
한국 기업의 해외 행보는 표준 문제의 다른 면을 보여 준다. LG에너지솔루션은 2026년 5월 혼다, 하노이시와 양해각서를 맺고 하노이에서 교환 스테이션 약 50곳과 전기 이륜차 500대 규모의 실증을 하기로 했는데, 여기서 쓰는 팩은 혼다의 모바일 파워팩이다(국내 보도 기준). 국내에서는 자사 팩으로 교환망을 운영하는 회사가 하노이에서는 혼다의 팩에 셀을 대고 교환 시스템 운영을 맡는다. 교환 사업에서 팩의 규격을 쥔 쪽과 셀을 대는 쪽이 갈릴 수 있음을 보여 주는 장면이다.
반론 — 교환은 과대평가됐나
반론 하나, 대부분의 이용자에게는 플러그가 더 싸고 충분하다. 앞의 ICCT 분석에서 개인 통근자가 교환식을 쓸 때의 km당 총소유비용은 같은 차를 충전해 쓸 때의 1.85배였다(다른 충전식 모델과 견주면 1.23배, 계산값). 인도 판매 상위 다섯 회사가 모두 충전식을 주력으로 삼은 것도 같은 방향이다. 앞에서 본 대로 세제와 보조금도 교환식에 불리했다. 급속 충전도 빨라졌다. 아더 에너지는 자사 6kW 충전망에서 10분에 약 30km 분량을 채울 수 있다고 안내한다. 인도네시아 반둥 주민 700여 명을 조사한 2023년 연구(Balijepalli 외)에서 응답자는 스테이션 교환과 10분 급속 충전을 집·직장 충전보다 선호했지만, 집에서 배터리를 갈아 끼우는 방식은 집에서 꽂아 충전하는 것과 차이가 없었다. 이용자가 원하는 것은 교환 그 자체가 아니라 짧은 대기 시간이라는 뜻으로 읽힌다.
관점 ③ 제조사의 반대 — “소매에서 교환이 무슨 역할을 하는지 모르겠다”
인도 전기 이륜차 등록 3위(2025년 4월~2026년 3월) 아더 에너지의 공동창업자 겸 최고경영자 타룬 메타는 2021년 8월 인터뷰에서 배터리 교환에 크게 낙관하지 않는다고 말했다. 스테이션 비용과 교환 비용이 상당하고, 일반 소비자 시장에서는 교환의 역할이 분명하지 않다는 이유였다. 다만 배달 같은 기업 간 거래 용도에서는 의미가 있을 수 있다고 덧붙였다. 그는 요즘 배터리가 많이 써서가 아니라 햇수가 차서 수명을 다한다고도 했다. 스테이션에 쌓아 둔 여분 배터리도 쓰지 않는 사이에 늙는다는 뜻이다.
5년이 지난 지금 인도 소매 시장의 모습은 그의 말과 어긋나지 않는다. 다만 같은 5년 동안 영업용 삼륜·이륜차 쪽에서는 교환 사업자가 누적 1억 회를 넘겼다. 그가 단서로 남긴 용도에서 교환이 자랐다.
반론 둘, 배터리가 더 많이 필요하다. 교환망은 차에 실린 배터리 말고도 스테이션에서 충전 중인 배터리를 따로 갖고 있어야 한다. ICCT는 그 여유분을 30~70%로 봤고, 브이그린은 베트남 전체를 바꾸는 데 차량용과 같은 수의 교환용 배터리가 필요하다고 추산했다. 배터리를 더 만들면 자원과 탄소도 더 든다. 다만 전과정 배출 연구는 한쪽으로 모이지 않는다. 앞의 대만 논문은 충전식 전기 스쿠터가 교환식보다 km당 배출이 15% 많다고 계산했고(논문이 든 이유는 충전식 모델의 낮은 에너지 효율이다), 공유 전동킥보드와 전동 모페드를 분석한 2022년 연구(Finke 외)는 배출이 가장 낮은 것이 교환 방식 전체가 아니라 그중 특정한 운영 방식이었다고 보고했다.
반론 셋, 한 회사의 규격에 묶인다. 케냐의 기사들은 자기 회사의 교환소를 찾지 못하면 길에서 기다려야 했고, 한국 정부는 표준을 만들고도 서로 바꿔 쓰지 못했다고 인정했다. 규격은 기술을 바꿀 때 제약이 된다. 이미 깔린 수십만 대의 차에 맞아야 하므로 팩의 크기와 접점을 바꾸기 어렵고, 개량은 같은 틀 안에서 해야 한다. 고고로가 2022년 3월 공개한 교환식 전고체 배터리 시제품도 기존 차량에 그대로 들어가게 만든 것이었다(회사는 용량을 1.7kWh에서 2.5kWh로 늘릴 수 있다고 추정했다). 상용 배치를 알린 발표는 이번 조사에서 찾지 못했다. 기존 팩을 개량하는 자발적 업그레이드로는 2024~2025년 두 해에 6,212만 달러를 비용으로 잡았다(계산값).
반론 넷, 보조금과 규제가 빠지면 흔들린다. 대만은 2020년 보조금 개편 뒤 전기 스쿠터 판매가 꺾였고, 인도네시아는 보조금이 끊긴 해에 판매가 집계에 따라 20~29% 줄었다. 프랑스에서 전기 스쿠터 장기 렌털과 배터리 교환소를 묶어 운영하던 제웨이(Zeway)는 2025년 4월 청산됐는데, 회생절차 개시를 전한 현지 전문 매체는 시장 부진과 전기 스쿠터 구매 보조금의 갑작스러운 종료를 원인으로 짚었다. 이륜차가 아닌 신에너지차 제조사를 대상으로 한 게임이론 연구(Li·Wu·Wang, 2023)는 초기 보조금이 교환 방식 제조사의 성과를 끌어올리지만 뒤 단계의 보조금이 모자라면 정책이 실패로 끝난다는 모형 결과를 냈다.
이 반론들은 대부분 사실이다. 다만 겨누는 곳이 다르다. 반론 하나는 ‘교환이 모든 이용자의 답’이라는 주장에 대한 반박이지, 영업용에서 교환이 쓰이는 이유에 대한 반박은 아니다. 하루 150km를 달리는 기사가 10분에 30km를 채우는 급속 충전으로 100km분을 메우려면 30분 남짓이 든다(계산값). 교환은 한 번에 2~3분이다. 중국철탑의 교환 매출은 2025년 21.2%, 2026년 상반기 20.6% 늘었다. 이 수요가 실재한다는 뜻이다. 다만 이용자는 2026년 상반기에 1.1% 느는 데 그쳐(계산값) 수요가 계속 커질지는 더 지켜봐야 한다. 반론 둘·셋·넷, 곧 여유 배터리와 규격 종속, 보조금 의존은 영업용 교환에도 그대로 남는 약점이다. 그래서 쟁점은 교환이 옳으냐 그르냐가 아니라, 그 좁고 깊은 수요만으로 배터리 자산의 무게를 감당하는 사업이 되느냐다.
학계는 어디서 갈리나
이번 조사에서 원문 또는 초록을 확인한 연구를 주제별로 놓으면, 비용에서는 교환이 충전보다 싼 것은 주행거리가 길 때라는 쪽으로 대체로 모이고, 전과정 배출과 수용성은 엇갈리며, 대체 효과·안전·환경은 연구가 적어 한 방향으로 말하기 어렵다.
| 주제 | 연구(대상 지역) | 결론 |
|---|---|---|
| 비용 | Dash·Bandivadekar, ICCT 2021(인도 델리) | 개인용·배달은 충전이, 승차 호출은 교환이 더 쌈 |
| 비용 | Chien 외, Energy Strategy Reviews 2023(대만) | 전기 스쿠터 총소유비용이 내연의 1.56배(보조금 제외 기준). 교환은 배터리 초기 비용을 운영비로 옮길 뿐 |
| 전과정 배출 | Finke 외, E3S Web of Conferences 2022(공유 전동킥보드·모페드) | 배출이 가장 낮은 것은 두 운영 방식(화물 자전거로 배터리를 바꿔 주는 자유 주차형, 이용자가 교환 스테이션을 쓰는 혼합형) |
| 수용성 | Zhang 외, Transportation Research Part A 2025(중국) | 기존 이용자와 장거리 이용자는 교환식에 추가 지불 의사. 자주 타는 이용자는 비용에 민감해 충전식 선호 |
| 수용성 | Balijepalli 외, Urban, Planning and Transport Research 2023(인도네시아 반둥) | 스테이션 교환·급속 충전 선호. 집에서 하는 교체는 집 충전과 차이 없음 |
| 대체 수단 | Cherry 외, Transport Policy 2016(중국 쿤밍) | 전기자전거가 대체한 통행은 버스가 가장 많고(65→55%), 승용차·택시 비중이 늘어남(15→24%) |
| 안전 | Feng 외, Injury Prevention 2010(중국 항저우, 2004~2008년) | 전기자전거 관련 사상률이 해마다 인구 10만 명당 2.7명씩 증가 |
| 환경 | Pure Earth 자료(방글라데시) | 전기 삼륜차 한 대의 납축전지에 납 125kg. 방글라데시 폐납축전지의 80%가 불법·비공식 시설에서 재활용 |
표 2. 전기 이륜·삼륜차와 배터리 교환에 관한 연구의 결론 방향. 각 행의 수치는 링크된 논문·보고서의 원문 또는 초록에 적힌 값이다.
수용성 연구에는 이 글의 관찰과 어긋나 보이는 결과도 있다. Zhang 외(2025)의 중국 조사에서 장거리 이용자는 교환식에 돈을 더 낼 뜻을 보였지만, 자주 타는 이용자는 비용에 민감해 충전식을 골랐다. 응답자 가운데 배달 기사 같은 영업용 이용자가 얼마나 되는지는 초록만으로 알 수 없다.
표의 아래쪽 세 줄은 교환과 직접 관련이 없어 보이지만 ‘가장 싼 전기차’를 평가할 때 빠뜨릴 수 없는 항목이다. 전기자전거가 승용차가 아니라 버스 승객을 데려왔다면 탄소 감축 효과는 기대보다 작다. 쿤밍 연구는 그 비중이 시간이 지나며 승용차 쪽으로 옮겨 갔다고 봤다. 방글라데시의 전기 삼륜차는 리튬이 아니라 납축전지로 달리고, 그 납이 비공식 재활용 과정에서 흘러나온다. 가장 싼 전기차의 가장 싼 배터리가 남기는 비용이다. 논리만 놓고 보면 리튬 배터리를 사업자가 소유하고 회수하는 교환 방식이 이 문제에는 유리하다. 배터리가 끝까지 사업자의 장부에 남기 때문이다. 다만 이를 실측으로 보인 연구는 이번 조사에서 찾지 못했다.
한눈에 보기 — 교환이 선 곳과 서지 못한 곳
| 시장 | 확인된 규모 | 걸림돌 또는 단서 |
|---|---|---|
| 대만(고고로) | 구독자 68만 4,000명(2026년 9월 말), 교환 거점 2,700곳 이상 | 2021~2025년 순손실 합계 약 4억 4,500만 달러(계산값), 2025년 매출의 96%가 대만 |
| 중국(중국철탑) | 교환 이용자 약 149만 3,000명(2026년 6월 말), 2025년 교환 매출 30억 2,900만 위안 | 회사가 꼽은 주력 시장은 음식 배달·택배(이용자 구성은 공개하지 않음). 2026년 상반기 이용자 순증 1만 6,000명 |
| 베트남(빈패스트) | 2025년 전기 스쿠터 40만 6,453대 인도(베트남), 2026년 1~9월 이륜차 71만 4,006대 인도(세계), 교환소 4,500곳 설치(2026년 1월 발표), 교환함 5,500기 이상(2025년 말, 연차보고서) | 회사 목표는 2026년 1분기 교환함 4만 5,000기. 교환소와 교환함의 관계, 목표 달성 여부, 교환 이용 비중은 공개되지 않음 |
| 르완다·케냐(앰퍼샌드) | 하루 교환 2만 회, 오토바이 1만 대 이상(회사 누리집) | 수입 증가 효과는 교환소가 10분 이내일 때 성립(IGC) |
| 인도 개인 소매 | 개인용 km당 비용 충전 1.47루피, 교환 2.72루피(ICCT, 델리·같은 차종) | 세율이 전기차 5%, 따로 사는 배터리 18%(ICCT, 2022년 기준) |
| 한국 | 2025년 교환형 충전시설 500기 설치 지원 계획, 서울 943기 설치(2026년 4월) | 제작사별 팩이 달라 서로 바꿔 쓰지 못한다고 정부가 인정(환경부, 2025년 3월) |
표 3. 시장별 배터리 교환의 규모와 걸림돌. 출처는 본문 각 절의 링크(고고로 연차보고서·실적 자료, 중국철탑 연차·중간보고서, 빈패스트 보도자료·연차보고서, 앰퍼샌드 누리집, IGC 정책 브리프, ICCT 워킹페이퍼, 환경부·서울시 발표)와 같다. 사업자마다 ‘스테이션’과 ‘이용자’의 정의가 달라 행끼리 크기를 비교할 수는 없다.
인사이트 — 몇 가지 판단
첫째, 교환은 싼 전기차 전체의 해법이 아니라 그 가운데 오래 달리는 영업용의 해법이다. 제목의 질문에는 전제가 하나 숨어 있다. 가장 싼 전기차가 갈아 끼운다는 전제다. 이 글이 살핀 시장 대부분에서 실제로 갈아 끼우는 것은 그 가운데 하루 100km 넘게 달리는 영업용이었고, ICCT의 인도 계산으로 교환이 더 싸지는 것은 하루 120~140km부터다. 개인 통근자는 인도에서도 중국에서도 대부분 꽂는다. 일반 소비자가 교환을 널리 쓰는 대만은 예외인데, 그 시장은 보조금이 개편된 2020년 뒤로 작아졌다. 교환 정책을 평가할 때는 전체 이륜차가 아니라 영업용 이륜차를 분모로 놓아야 한다.
둘째, 교환 사업의 본체는 스테이션이 아니라 배터리다. 고고로 유형자산의 86%가 배터리이고, 사업자는 돌고 있는 배터리보다 30~70%를 더 가져야 하며, 베트남의 추산에서는 차량용까지 합친 배터리 값이 교환함 값의 스무 배가 넘었다. 교환은 이용자가 낼 배터리 값을 사업자의 장부로 옮기는 금융이다. UNEP가 개발도상국의 전기 이륜·삼륜차 전환을 다룬 2026년 자료에서 성장을 묶는 제약이 기술이 아니라 금융이라고 본 것과 같은 지점이다.
셋째, 교환망은 차의 판매를 보장하지 않는다. 대만은 2020년 보조금이 줄자 전기 스쿠터 판매가 꺾였고, 스테이션이 주유소만큼 깔린 뒤에도 2019년 수준을 되찾지 못했다. 교환 매출은 이미 확보한 가입자에게서 꾸준히 나오지만, 새 가입자는 차가 팔려야 생긴다. 대만에서 판매는 차값과 보조금, 내연 스쿠터와의 가격 차이를 따라 움직였고, 교환망은 그 흐름을 바꾸지 못했다.
넷째, 규모를 얻은 교환 표준은 합의가 아니라 한 회사의 망에서 나왔다. 제조사 넷이 만든 컨소시엄은 출범 다섯 해가 지난 지금도 표준화 절차를 밟고 있고(기술 사양서 발간 예정은 2026년 말), 네 회사가 사양을 맞춘 일본의 망은 2024년 3월 말 55곳이었다. 여러 제조사가 같은 팩을 큰 규모로 쓰는 사례는 한 회사가 망을 쥔 대만이다. 한국은 국가가 표준을 먼저 쓰고 보조금으로 따르게 하는 세 번째 길을 가고 있다. 이 길이 통하는지는 사업자 사이의 상호 교환이 실제로 열리는지로 판가름 난다.
다섯째, 안전은 교환의 가장 강한 정책 근거지만 가장 덜 검증된 근거다. 실내 충전을 줄인다는 논리는 분명하고 중국의 화재는 정비 뒤 줄었다(어느 조치의 효과인지는 통계로 가려지지 않았다). 그러나 화재 가운데 충전 중 비중은 통계에 따라 19%(베이징의 2026년 4월 한 달 36건 중 7건, 계산값)에서 80%(중국 전국, 2023년)까지 벌어지고(지역·기간·집계 방식이 다른 통계여서 같은 잣대의 비교는 아니다), 교환함 자체의 화재도 보고된다. 뉴욕처럼 제품 인증을 의무화한 뒤 사망이 줄어든 사례도 있다. 교환과 인증은 서로를 대신하는 수단이 아니다.
여섯째, 한국의 새 이륜차 수요는 하루 주행이 길어 교환의 이점이 커지는 쪽에 있고, 남은 문제는 호환과 요금이다. 한국에서 새로 팔리는 이륜차는 대부분 배달용이라는 것이 업계 쪽 설명이고, 서울시는 2021년 배달 이륜차의 하루 주행을 150~200km로 봤다. 충전하느라 서 있는 시간이 길어 교환의 이점이 커지는 조건이다(한국의 요금과 차값을 넣은 비교는 확인하지 못했고, 내연 이륜차와 견준 경제성도 따로 따져야 한다). 정부는 교환형 보조율을 올리고 비표준 설비의 지원을 끊었으며 2030년 25%라는 목표의 분모도 분명히 했다. 지켜볼 지표는 세 가지다. 사업자 간 상호 교환이 개통되는지, 새로 신고되는 전기 이륜차에서 교환형의 비중이 얼마나 오르는지, 교환 구독료가 내연 이륜차의 유류비와 비교해 기사에게 남는 값인지다. 서울시 추산으로는 연료비가 절반 가까이 줄지만, 차값과 배터리 구독 조건까지 넣은 총소유비용 분석은 이번 조사에서 찾지 못했다.
결론
“가장 싼 전기차는 왜 충전 대신 갈아 끼우나”라는 질문에 이번 조사가 확인한 답은 “갈아 끼우는 것은 가장 싼 전기차 전부가 아니라, 이 글이 살핀 시장 대부분에서 주로 그 차로 하루 100km 넘게 달려 생계를 버는 사람들”이다. 그들에게 충전 시간은 수입의 손실이고, 배터리 값은 감당하기 어려운 목돈이며, 집에는 꽂을 곳이 마땅치 않다. 교환은 이 세 가지를 요금과 맞바꿔 덜어 준다. 일반 소비자가 교환을 널리 쓰는 것이 확인된 시장은 이 글이 살핀 곳 가운데 대만뿐이고(베트남은 교환식 스쿠터가 일반 소비자에게 팔리기 시작한 단계다), 중국과 인도의 개인 이용자는 대부분 꽂아서 충전한다. 인도 델리의 계산으로는 그쪽이 더 쌌다. 개인 통근자가 교환식을 쓸 때의 km당 비용은 같은 차를 충전해 쓸 때의 1.85배였다.
사업자의 계산서는 아직 닫히지 않았다. 2015년부터 교환 사업을 해 온 고고로는 교환 매출을 다섯 해 사이 절반 가까이 늘리고도 그 다섯 해에 약 4억 4,500만 달러를 잃었고, 2026년 1~9월에도 1,613만 달러의 순손실을 냈다(전년 같은 기간 6,003만 달러). 이 손실은 스쿠터 제조·판매까지 합친 회사 전체의 것이다. 다만 유형자산의 86%가 배터리이고 그 감가상각비가 교환 서비스 매출의 35%에 이른다는 점에서, 배터리를 먼저 사서 쌓아야 하는 부담은 숫자로 확인된다. 한국은 새 이륜차 수요의 중심이 하루 주행이 긴 배달 시장에 있고 표준도 국가가 나서 만들었지만, 그 표준이 호환으로 이어지지 않아 망이 사업자별로 쪼개져 있다. 배터리를 갈아 끼우는 데는 2분이면 되지만, 그 2분을 위해 누가 배터리를 사서 쌓아 둘 것인가는 10년이 걸리는 질문이다.
긱토이브이 인사이트는 매주 EV 산업의 구조 변화를 한국과 글로벌 양쪽 시각에서 정리합니다. 다음 글에서는 「배터리 공급과잉 — 공장은 다 지었는데, 그 배터리는 누가 사나」를 다룹니다.
📩 EV 관련 협력·문의는 Contact 페이지로 보내주시기 바랍니다.
📕 다음 주제 미리보기 : 배터리 공급과잉 / 중국 전기차의 해외 공장 / 2027년 EV 시장 전망
편집 노트 : 이 글은 기업 공시(SEC·HKEX)와 실적 자료, 정부·지방자치단체 발표와 통계, 국제기구와 연구기관 보고서, 피어리뷰 논문, 법령 원문, 언론 보도를 구분해 작성했습니다. 약 330건의 자료를 조사·교차 검증했고, 그중 본문에 링크로 건 고유 출처는 약 150개입니다. 조사자가 직접 계산한 값은 ‘계산값’으로 표시했고 산식의 분모를 본문에 함께 적었습니다. 표와 그림에는 원문을 직접 확인한 수치만 넣었고, 언론 보도로만 확인한 수치는 본문에서 그 사실을 밝혔습니다. 회사가 스스로 발표한 수치는 ‘회사 발표’로 구분했으며, 확인하지 못한 항목은 그 사실을 적었습니다. 본문에 인용한 주요 근거는 하이퍼링크로 확인하실 수 있습니다.