
2023년 1월 6일 테슬라는 중국에서 모델3 후륜구동의 가격을 26만 5,900위안에서 22만 9,900위안으로 내렸다. 한 번에 13.5%였다. 한 달 뒤 BYD는 플러그인 하이브리드 친 PLUS DM-i를 9만 9,800위안에 내놓아 DM-i 가운데 처음으로 10만 위안 아래로 끌어내렸고, 이듬해 2월에는 같은 차의 새 트림을 7만 9,800위안에 팔기 시작했다. 2025년 5월 23일에는 22개 차종을 한꺼번에 최대 34% 깎아, 소형 전기차 시걸의 한시 가격을 5만 5,800위안까지 내렸다. 그리고 2026년 10월 20일, 2세대 시걸은 구형보다 4,000위안 싼 6만 5,900위안에 나왔다.
같은 3년 동안 중국 자동차 제조업의 이익률은 2022년 5.7%에서 2025년 4.1%로, 2026년 1~9월에는 3.3%로 내려왔다. 2025년 중국 딜러의 55.7%가 적자였고, 상장 완성차 18개사의 매입채무 회전일수(장부상 평균 지급 기간)는 2026년 1분기 216.68일이었다. 한국에서는 기아가 2026년 3분기 영업이익 증감 요인 가운데 ‘인센티브·가격 정책’으로 7,270억 원이 줄었다고 밝혔다.
25편 「LFP와 나트륨이온」은 싼 배터리가 어디까지 왔는지를 다뤘다. 이번 글은 그 배터리가 들어간 차의 값을 누가 깎았고, 깎인 값은 누구의 장부에 적혔는지를 따라간다. 완성차, 부품사, 딜러, 정부, 소비자, 투자자의 계산서를 차례로 펴고, 유럽·미국·한국으로 건너간 가격표가 어떻게 바뀌었는지를 본다. “반값 전기차는 누구의 마진을 깎나”라는 질문에 대한 답은 하나의 숫자가 아니라, 여러 장의 계산서를 나란히 놓아야 보인다.
핵심 요약
- 가격 전쟁은 끝나지 않았다. 형태를 바꿨다. 중국승용차시장정보연석회(CPCA) 추이둥수 비서장의 가격 인하 추적 집계(지도가 인하와 종전 최저가를 밑도는 신차 출시가 포함)로 값을 내린 차종은 2026년 1~8월 100종으로 전년 같은 기간(136종)보다 36종 적었지만, 8월에 값을 내린 10개 차종의 평균 인하폭은 16.1%(신에너지차 17.8%)였다. 할인은 권장가에서 한시 가격·무이자 금융·보험 보조·트레이드인으로 옮겨 갔고, 2026년 9~10월 지리·BYD·테슬라가 잇따라 새 가격점을 내놓았다.
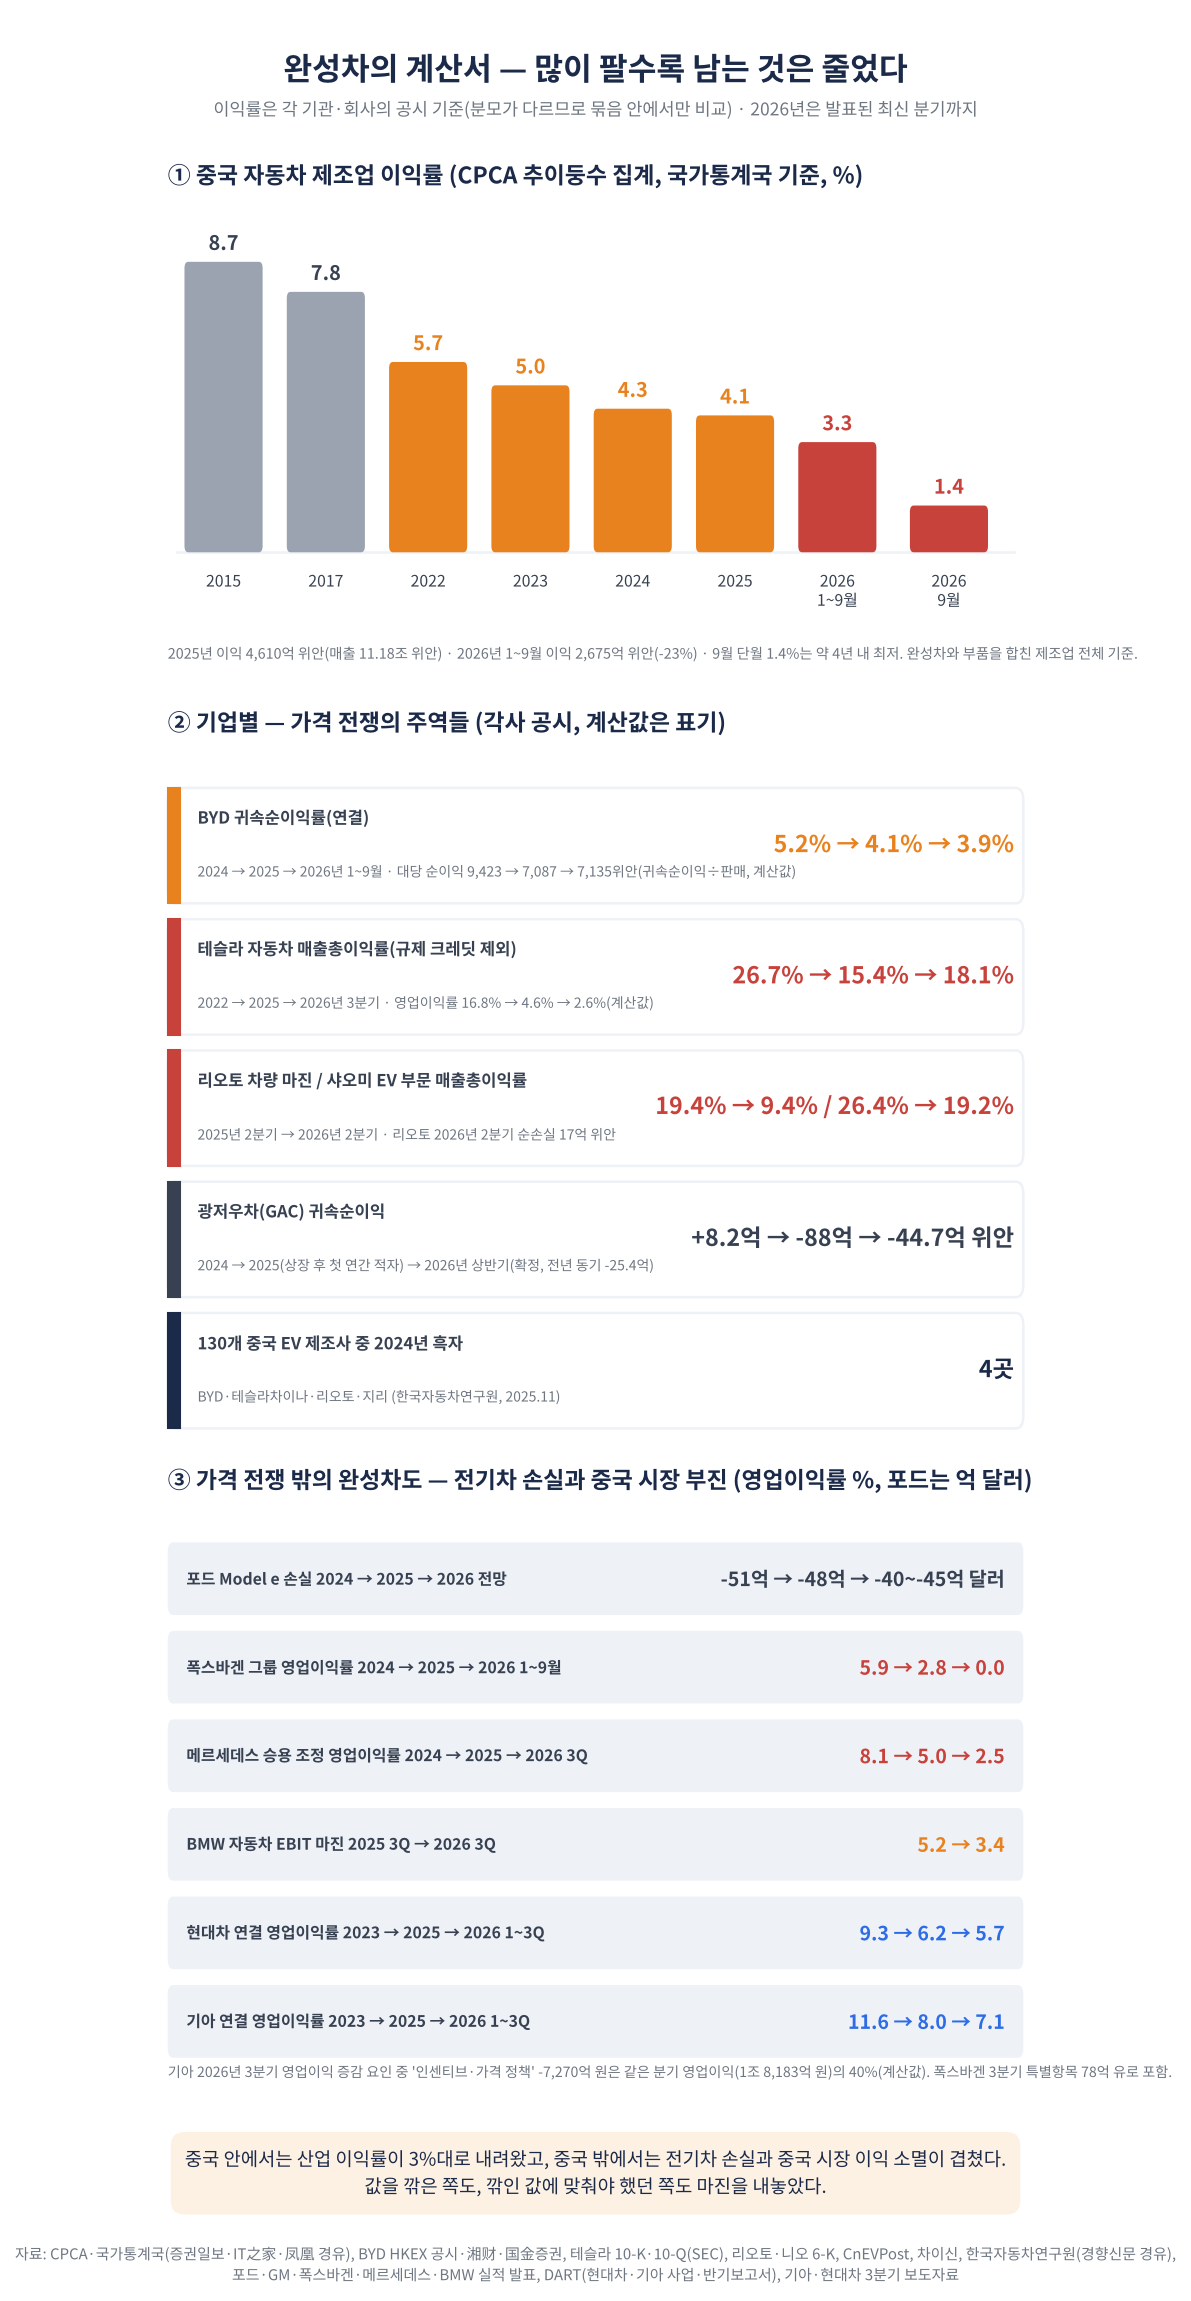
- 완성차의 이익률은 산업 전체로 3%대까지 내려왔다. 중국 자동차 제조업 이익률은 2017년 7.8%에서 2025년 4.1%, 2026년 1~9월 3.3%가 됐다(9월 단월 1.4%). BYD의 대당 순이익(계산값)은 2024년 9,423위안에서 2025년 7,087위안으로 줄었고, 테슬라의 규제 크레딧을 뺀 자동차 매출총이익률은 2022년 26.7%에서 2025년 15.4%로 내려왔다. 2024년 중국 전기차 제조사 130곳 가운데 흑자는 4곳이었다.
- 깎인 값은 부품사의 결제 기간과 딜러의 손실로 흘러내렸다. BYD는 2025년 납품가 10% 인하를 요구했고, 17개 완성차가 ’60일 이내 결제’를 약속한 지 1년이 되어 가는 2026년 1분기 말 상장 완성차 18개사의 매입채무+지급어음 회전일수는 216.68일로 전년 말보다 27일 늘었다. 2025년 중국 딜러의 55.7%가 적자였고 81.9%가 매입가보다 싸게 파는 ‘가격 역전’을 겪었다.
- 정부와 소비자도 몫을 냈다. 로디엄그룹은 2025년 중국의 자동차 관련 보조금을 사상 최대 3,420억 위안으로 추정했다. 2026년 구매세 면제가 절반으로 줄어든 뒤 1월 승용차 소매가 줄고 인하 차종이 늘었다. 새로 사는 소비자는 평균 2.3만 위안 싼 신에너지차(2023년 18.4만 → 2025년 16.1만 위안, 차급 변화 포함)를 얻었지만, 기존 소유자는 3년 잔존율 70% 미만과 ‘0km 중고차'(2024년 중고차 시장의 12.7%)라는 값을 치렀다.
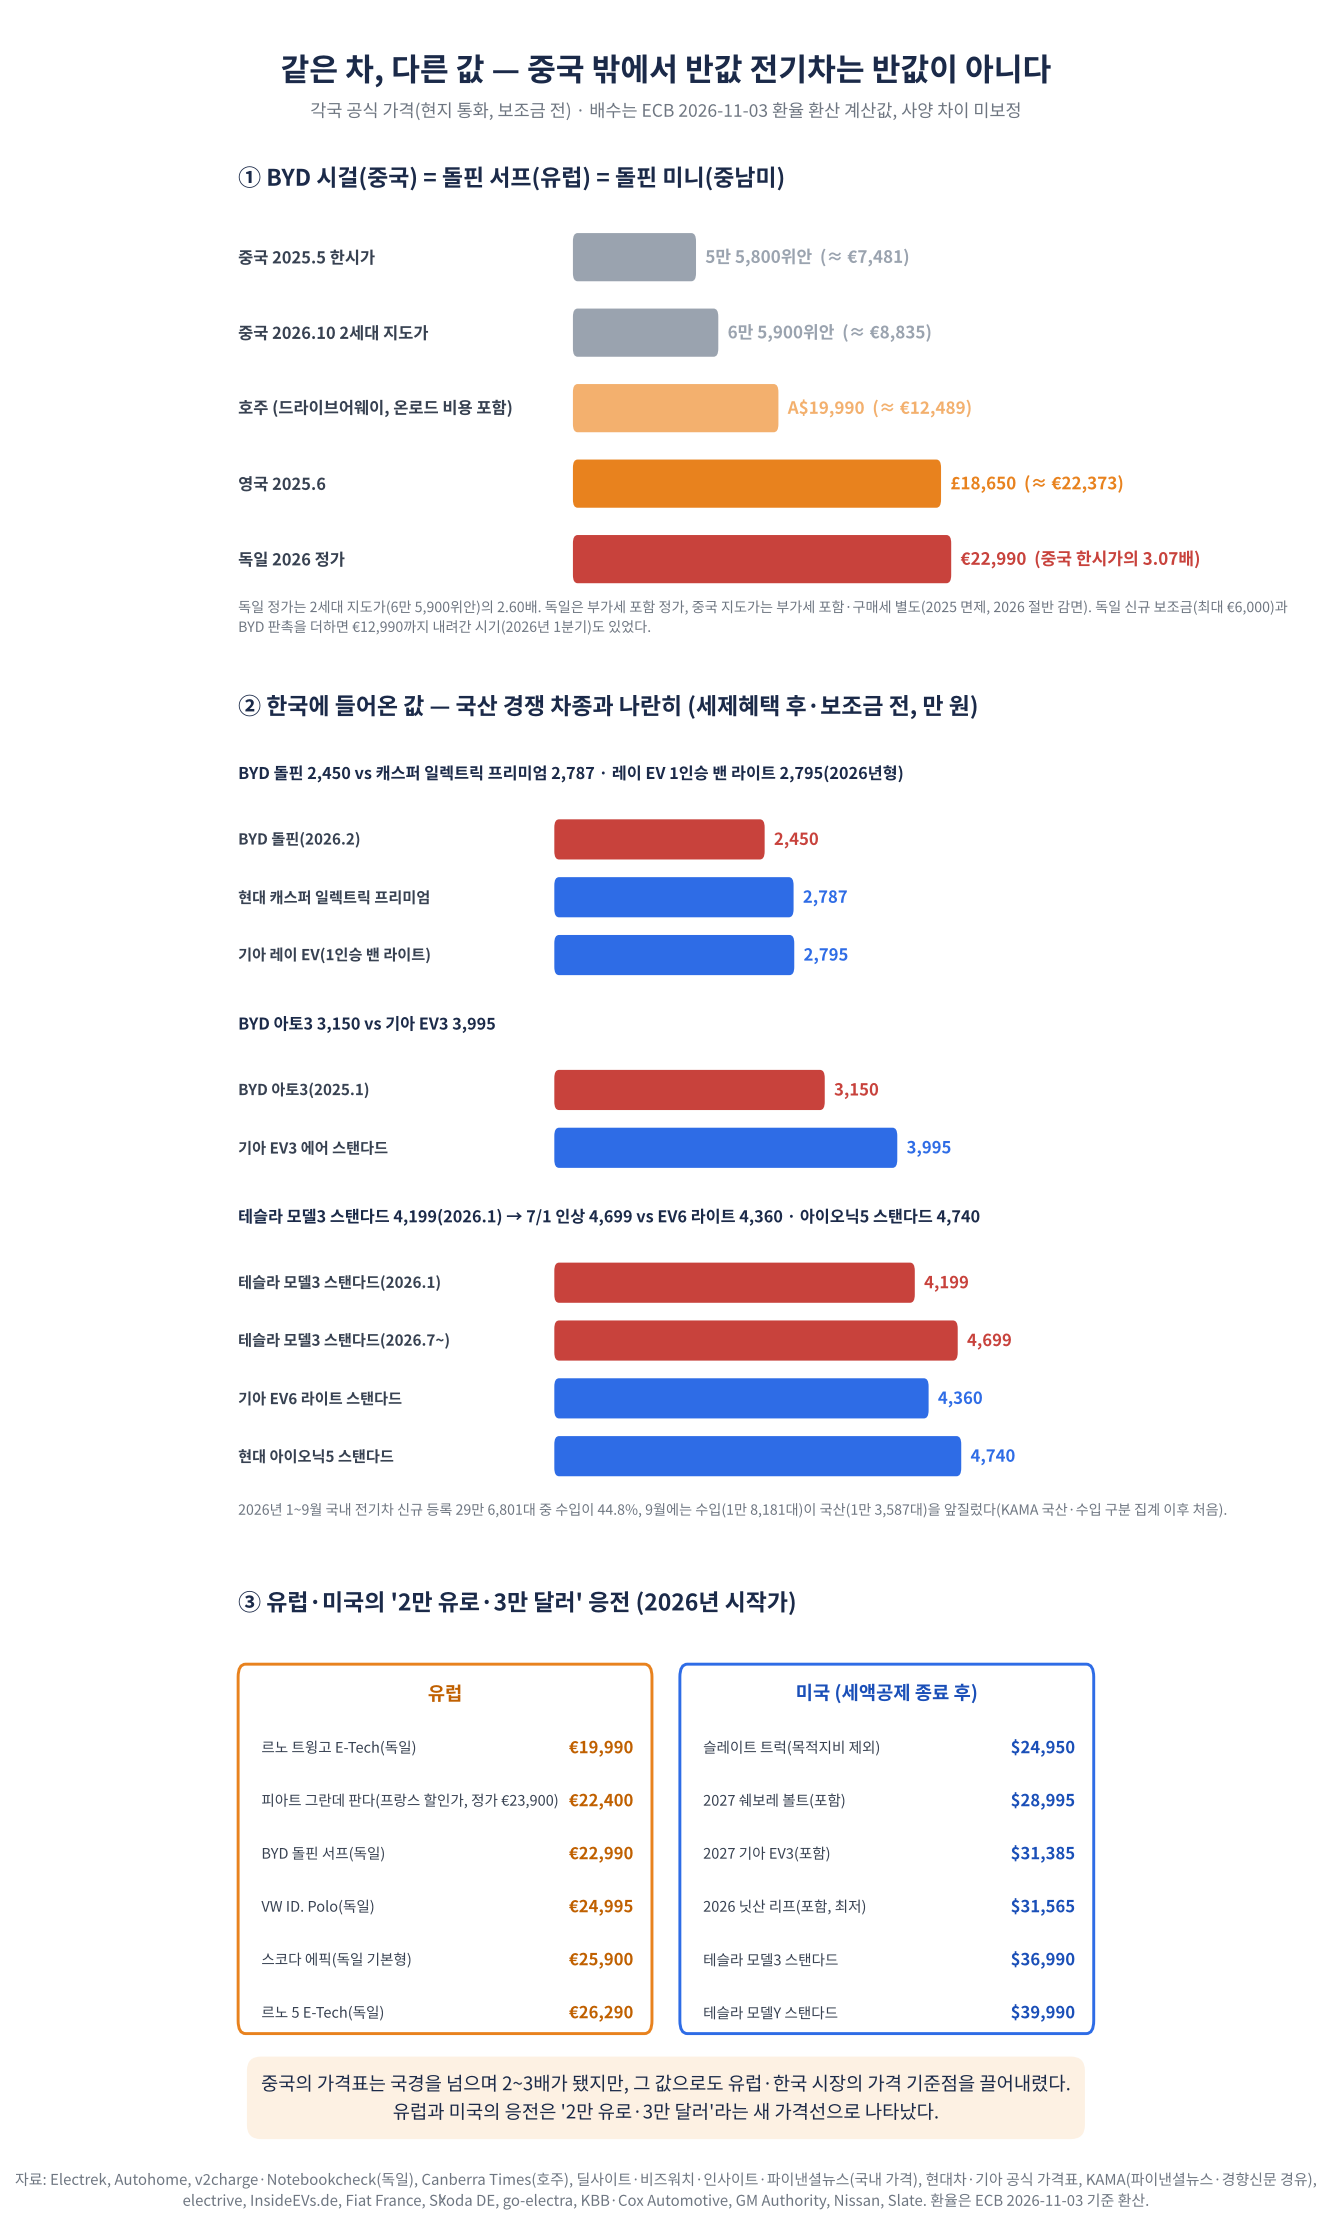
- 중국 밖에서 반값 전기차는 반값이 아니다. 중국에서 5만 5,800위안이던 BYD 시걸은 독일에서 2만 2,990유로(약 3.1배, 계산값)에 팔린다. 그런데도 유럽은 2만 유로 전기차(트윙고·ID. Polo), 미국은 3만 달러 전기차(볼트·리프·슬레이트)로 응전했고, 한국에서는 2026년 9월 수입 전기차 등록(1만 8,181대)이 국산(1만 3,587대)을 처음 앞질렀다.
- 한국 완성차는 정가를 대체로 유지한 채 할인·금리로 대응했고(기아는 일부 차종 정가 인하) 마진을 양보했다. 기아의 연결 영업이익률은 2024년 11.8%에서 2026년 1~3분기 7.1%로, 현대차는 8.1%에서 5.7%로 내려왔다. 기아는 “당분간 수익성을 양보하더라도 시장 점유율을 높일 필요가 있다”고 했다. 중국도 2025년 6월 개정 조례로 대기업의 중소기업 대금 60일 지급을 법에 두었지만(별도 약정 허용), 한국 하도급법은 60일을 넘는 약정을 60일로 간주하고 지연이자와 어음 할인료까지 원사업자에게 물린다는 점이 다르다.
가격 전쟁 3년 — 테슬라가 열고, BYD가 밀어붙이고, 정부가 끼어들었다
이 전쟁의 기점은 통상 2023년 1월 6일로 잡는다. 테슬라는 2022년 10월 24일 한 차례 가격을 내린 데 이어 이날 모델3 후륜구동을 26만 5,900위안에서 22만 9,900위안(-13.54%), 모델Y 후륜구동을 28만 8,900위안에서 25만 9,900위안(-10.04%)으로 내렸다. 한 달 뒤 BYD의 친 PLUS DM-i 챔피언판은 9만 9,800위안으로 나왔다. 신화망 기사는 이 차가 DM-i 가운데 처음으로 10만 위안 아래로 내려왔다고 전했다. 업계가 ‘기름차와 같은 값(油电同价)’이라 부른 국면이다.
2024년 2월 19일 BYD는 같은 차의 룽야오판을 7만 9,800위안에 내놓았다. 직전 최저가보다 2만 위안 낮았고, BYD는 “7만 9,800위안의 BYD가 기름차를 공황에 빠뜨렸다”는 취지의 문구를 내걸었다. 며칠 사이에 우링·창안·네타가 뒤따랐고 베이징현대는 엘란트라를 7만 5,800위안부터로 맞섰다. ‘전기가 기름보다 싸다(电比油低)’는 구호는 이때 나왔다. CPCA의 추이둥수 비서장 집계로 값을 내린 차종(지도가 인하와 종전 최저가를 밑도는 신차 출시가를 포함하고 중복 차종은 합산하지 않는 그의 정의 기준)은 2022년 95종, 2023년 150종, 2024년 1~11월 224종이었다(같은 글에 195종이라는 표기도 함께 있다).
2025년 5월 23일 BYD는 왕조·해양 시리즈 22개 차종을 6월 30일까지 한시 인하했다. 최대 34%였고 시걸은 6만 9,800위안에서 5만 5,800위안이 됐다. 사흘 뒤인 5월 26일(월) 지리는 갤럭시 7종을 8~18% 내렸고, 같은 날 BYD 홍콩 주가는 8.6%, 지리는 9.5% 떨어졌다. 5월 31일 중국자동차공업협회(CAAM)는 무질서한 가격 전쟁이 악성 경쟁을 키운다는 성명을 냈고, 공업정보화부는 “가격 전쟁에는 승자가 없고 미래도 없다(价格战没有赢家,更没有未来)”고 밝혔다. 6월 1일 대기업이 중소기업에서 산 물품·용역의 대금을 원칙적으로 인도 후 60일 안에 치르도록 한(합리적 별도 약정은 허용) 개정 중소기업 대금지급 보장 조례가 시행됐고, 6월 10~11일 이틀 사이 BYD·지리·상하이차·샤오미 등 17개 완성차가 ‘공급사 결제 60일 이내’를 약속했다. 7월 24일에는 1998년 시행 이후 처음으로 가격법 개정 초안이 의견수렴에 들어갔다.
2026년의 출발점은 세금이었다. 신에너지차 구매세는 2024~2025년 전액 면제에서 2026년 1월 1일부터 절반 감면(부가세를 뺀 과세가격의 10%인 구매세를 절반만 걷되 감면액은 대당 1만 5,000위안까지)으로 바뀌었다(2024~2025년의 면제도 대당 3만 위안 한도였다). 20여 개 회사가 할인·옵션·금융 혜택으로 늘어난 세금 부담을 일부 메워 주는 ‘보전(兜底)’을 걸었고(제일재경의 불완전 집계), 테슬라는 보전을 걸지 않은 예외였고, 대신 1월 한 달 7년 초저금리(연 0.98%)와 5년 무이자 금융으로 대응했다. 1월에 값을 내린 차종은 17종, 그 차종들의 평균 인하율은 14.9%였다. 2월 12일 시장감독총국은 생산원가 이하 판매 9개 유형을 명시한 자동차 가격행위 준법지침을 냈고, 6월 11일 공업정보화부와 시장감독총국은 ‘비이성적 경쟁’ 혐의가 있는 완성차를 소환해 경고했다. 10월 16일 국무원 상무회의는 가격법 개정안을 원칙적으로 통과시키고 전국인민대표대회 상무위원회에 심의를 제청하기로 했다. 이 글을 쓰는 11월 4일 현재 전인대 상무위의 통과·시행일은 확인되지 않았다.
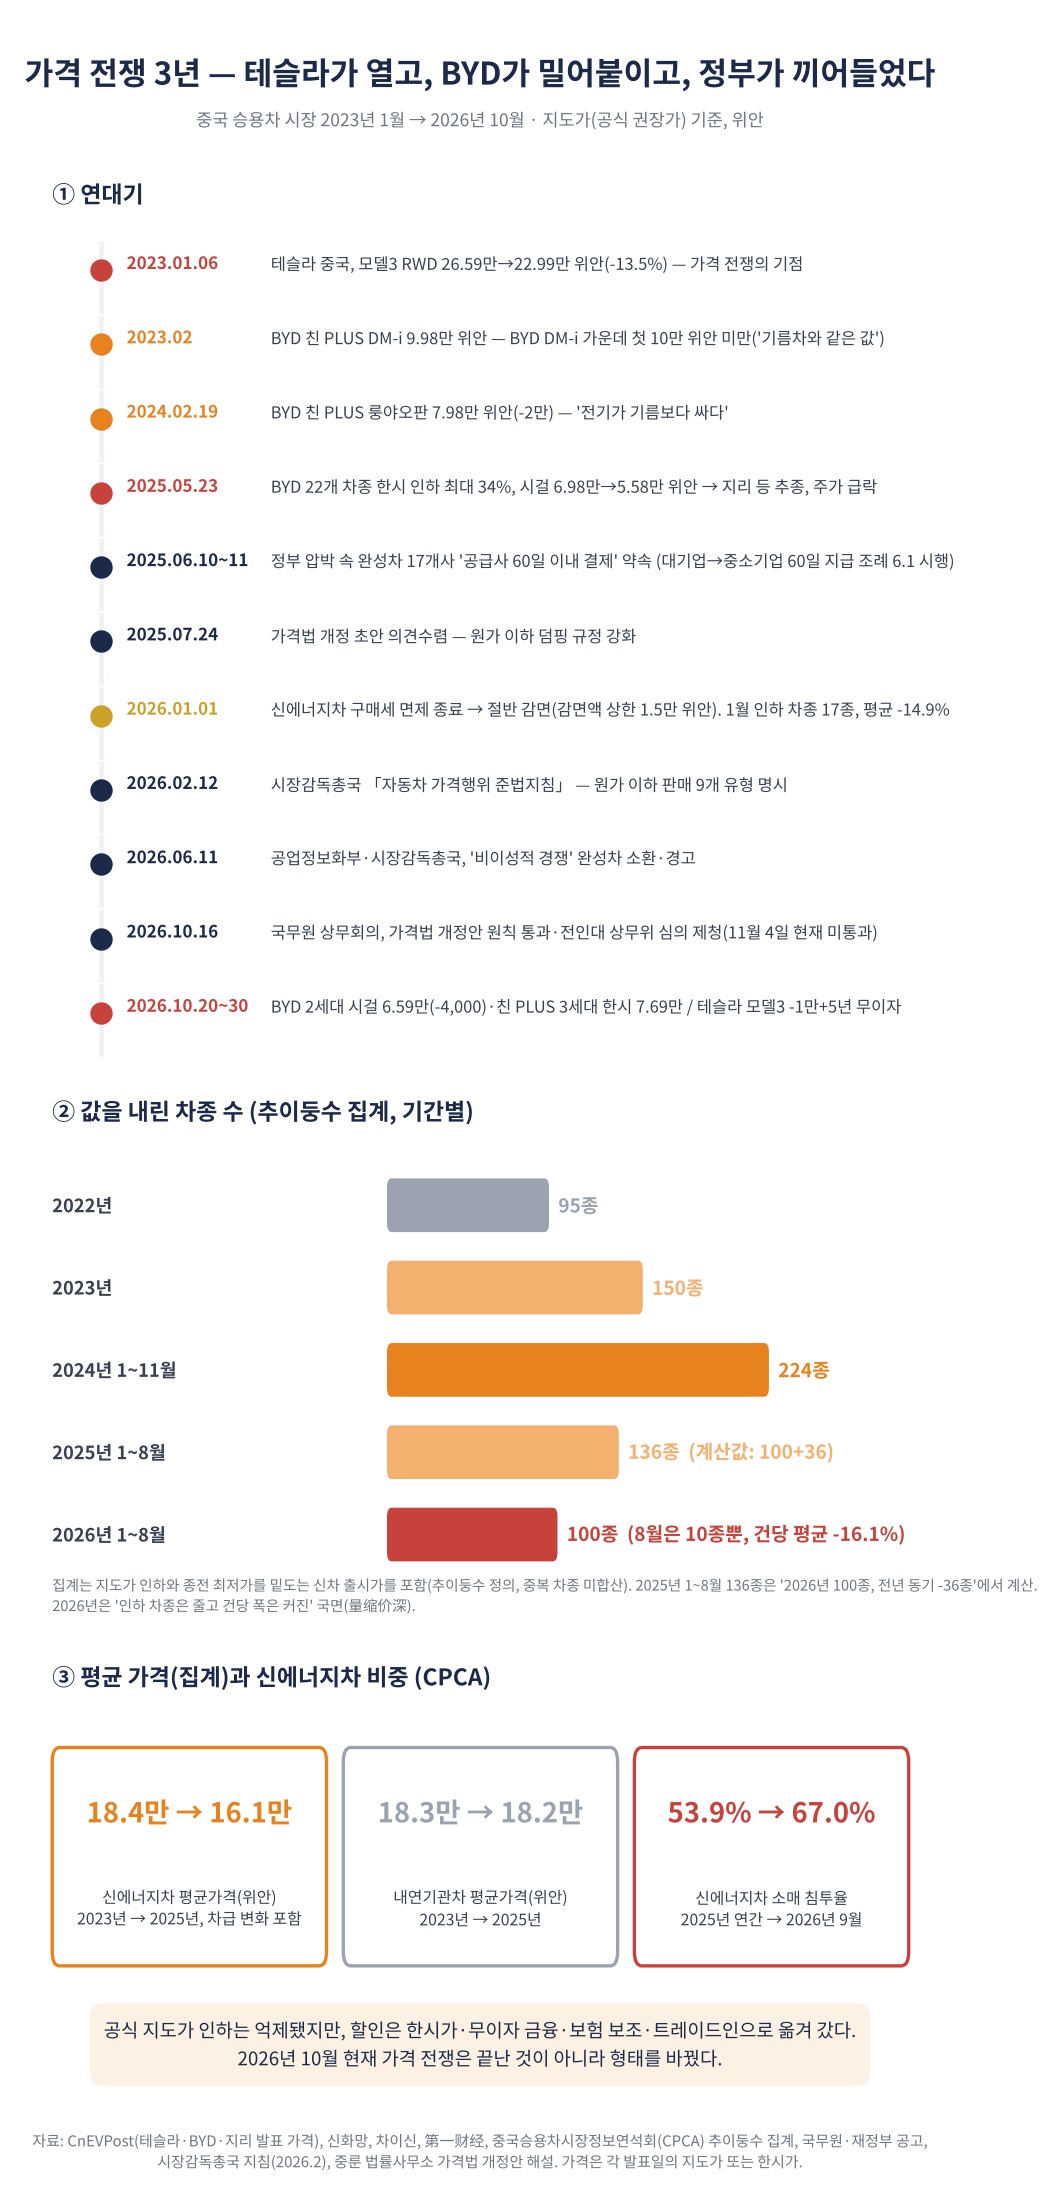
그래서 2026년 10월 현재 가격 전쟁은 어디에 있나. 세 가지 서술이 각각 부분적으로 맞다. ‘완화’ 쪽 근거는 인하 차종 수다. 2026년 1~8월 값을 내린 차종은 100종으로 전년 같은 기간(136종)보다 36종 적었고, 8월에는 10종뿐이었다. 추이둥수 비서장은 6월에 2025년 이후 판촉과 인하가 모두 “이성을 되찾았다(回归理性)”고 썼다. 5월 BYD는 3세대 위안 PLUS를 구형보다 4,100위안 비싼 11만 9,900위안에 내놓아 CnEVPost가 “드문 가격 인상”이라 부를 정도였다. ‘지속’ 쪽 근거는 실제 거래 조건이다. 같은 8월에 값을 내린 10개 차종의 평균 인하폭은 3만 8,000위안(16.1%), 신에너지차만 보면 4만 5,000위안(17.8%)으로 1~8월 평균(3만 위안, 11.5%)보다 깊었다. 추이둥수 비서장은 이를 “인하 차종은 줄고 건당 폭은 깊어진(量缩价深)” 국면으로 불렀다. CPCA는 6월에 가격 전쟁이 “아직 진행 중”이라고 했고, UBS의 중국 자동차 리서치 책임자 폴 궁은 2025년 말 가격 전쟁이 “앞으로도 몇 년간(for years)” 갈 것으로 봤다. 그리고 10월 20일 2세대 시걸 6만 5,900위안, 10월 27일 3세대 친 PLUS DM-i 한시가 7만 6,900위안, 10월 30일 테슬라 모델3 1만 위안 한시 할인과 5년 무이자가 열흘 사이에 나왔다. ‘끝났다’는 서술을 뒷받침하는 1차 자료는 이번 조사에서 찾지 못했다.
배경에는 내수 급감이 있다. 2026년 9월 중국 승용차 소매는 161만 8,000대로 전년 동월보다 28.0% 줄었고 1~9월 누계는 21.7% 줄었다. 반면 9월 수출은 91만 7,000대로 73.7% 늘었다. 내연기관차 소매는 9월에 43% 줄었고, 그 결과 신에너지차 소매 침투율은 2025년 연간 53.9%에서 2026년 9월 67.0%로 올랐다. 침투율 상승의 상당 부분이 신에너지차가 늘어서가 아니라 내연기관차가 줄어서 생긴 것이라는 점(9월 신에너지차 소매도 16.7% 줄었다)은 이 글의 뒤에서 다시 나온다.
‘반값’은 지도가가 아니라 조건에서 만들어진다
지도가만 보면 2026년의 가격은 2025년 봄의 한시 가격보다 오히려 높다. 시걸은 2025년 5월 한시가 5만 5,800위안이었다가 2026년 5월 2026년형 지도가 6만 9,900위안으로 돌아갔고, 10월 2세대는 6만 5,900위안이다. 그러나 실제 소비자가 치르는 값은 지도가 아래에서 여러 겹의 조건으로 만들어진다. 2세대 시걸은 트레이드인 시 3,000위안을 더 깎아 6만 2,900위안이 된다. 테슬라는 9월 분기 말 재고 행사에서 모델Y 재고 잔금 1만 위안 할인과 8,000위안 페인트 옵션 혜택, 모델3에는 보험 보조 8,000위안과 5년 무이자(계약금 7만 9,900위안)를 한꺼번에 걸었고, 10월 30일에는 계약금을 7만 9,900위안에서 3만 9,900위안으로 반으로 줄였다. CnEVPost는 월 납입금을 낮추는 금융 조건은 “차량 가격 인하에 해당하지 않는다”고 짚었다. 그 말은 맞지만, 규제가 ‘원가 이하 판매’를 겨냥하는 한 완성차가 지도가 대신 금융과 보험과 사양으로 경쟁하리라는 뜻이기도 하다.
| 차종 | 출시가 | 2024년 | 2025년 5월(한시) | 2026년 10~11월 |
|---|---|---|---|---|
| BYD 시걸 | 7만 3,800위안(2023) | — | 5만 5,800위안(6/30까지) | 2세대 6만 5,900위안(10/20), 트레이드인 6만 2,900위안 |
| BYD 친 PLUS DM-i | 9만 9,800위안(2023.2) | 룽야오판 7만 9,800위안(2024.2) | — | 3세대 한시 7만 6,900위안(지도가 7만 9,900위안, 10/27) |
| 테슬라 모델3 RWD | 27만 9,900위안(2022.10 이전) | 24만 5,900위안(2024.1) | — | 23만 5,500위안, 한시 1만 위안 할인+5년 무이자(10/30) |
| 지리 싱위안 | 한시 6만 9,800위안(2024.10 출시) | — | 5만 9,800위안(6/1까지) | 개량형 한시 6만 1,800위안(2026.5) |
| 지리 갤럭시 E5 | 11만 2,800위안(2024.8) | — | 8만 9,800위안 | 개량형 한시 9만 7,800위안(지도가 10만 7,800, 2026.9) |
| 샤오미 SU7 스탠다드 | 21만 5,900위안(2024.3) | — | — | 신형 예판 22만 9,900위안(2026.1) → 정식 21만 9,900위안(+4,000위안, 2026.3) |
지도가 기준, 한시 가격은 별도 표기. 출처는 본문 링크와 CnEVPost 각 발표일 기사. 시걸 출시가는 IT之家의 2024년 2월 당시 가격표(7만 3,800~8만 9,800위안) 기준. 샤오미 신형 SU7의 정식 출시가는 CnEVPost 2026년 3월 19일 기사 기준.
표의 마지막 행이 보여 주듯 모든 차가 내려간 것은 아니다. 샤오미는 2026년 1월 신형 SU7 스탠다드의 예약 판매가를 21만 5,900위안에서 22만 9,900위안으로 6.48% 올렸고, 3월 19일 정식 출시가는 예약가보다 1만 위안 낮지만 구형보다 4,000위안 높은 21만 9,900위안으로 정해졌다. BYD는 4월 말 지능주행 옵션 가격을 20% 넘게 올린 데 이어 5월에 1,999위안짜리 유료 화면 업그레이드를 내놓았다. 2026년 봄에는 처윈(车云)의 집계로 탄산리튬이 2025년 7월 톤당 7만 5,000위안에서 5월 약 20만 위안으로, 차량용 D램이 석 달 사이 약 180% 뛰면서 체리·샤오미·폭스바겐 등 15개 회사가 값을 올리거나 옵션 유료화·혜택 축소로 대응했다. 36Kr에 실린 처윈(车云) 기사는 이를 “2026년은 가격 전쟁의 끝이 아니라 경쟁 방식의 전환”이라고 정리했다. 값을 내리는 전쟁과 값을 올려야 하는 원가가 같은 해에 겹친 것이다.
평균값으로 보면 ‘전기가 기름보다 싸다’는 구호는 이미 현실이 됐다. CPCA 집계 신에너지차 평균 가격은 2023년 18만 4,000위안에서 2025년 16만 1,000위안으로 내려왔고, 같은 기간 내연기관차는 18만 3,000위안에서 18만 2,000위안으로 거의 그대로였다. 2025년 9월에는 신에너지차 평균가가 15만 8,000위안으로 처음 16만 위안 아래로 내려갔다. 다만 이 평균에는 차급 변화가 섞여 있다. 2025년 들어(9월까지) 8만 위안 미만과 8만~10만 위안 신에너지차 판매가 각각 79.7%, 96.5% 늘어난 반면 30만~35만 위안대는 18.3% 줄었다. 싼 차가 많이 팔려서 평균이 내려간 몫과, 같은 차의 값이 내려간 몫은 이 숫자로 구분되지 않는다. 추이둥수 비서장 본인도 2025년 12월에 A00급 소형 전기차 판매가 줄자 평균가가 올랐다고 설명했다.
할인은 어디서 나오나 — 원가, 규모, 그리고 세금
값을 깎을 수 있었던 첫 번째 이유는 원가다. UBS는 2023년 9월 BYD 씰을 분해해 BYD가 기존 완성차보다 “지속 가능한 약 25%의 원가 우위”를 가졌고, 씰의 매출총이익률을 16%, 영업이익률을 5%로 추정했다. 배터리를 포함한 부품의 75%를 BYD가 직접 만든다는 수직계열화가 그 근거였다. 이 추정이 맞다면 BYD는 적어도 2023년에는 원가 위에서 값을 매기고 있었다. 더 긴 시계로 보면 학습곡선이 있다. 독일 시장의 2010~2016년 자료를 분석한 피어리뷰 연구는 순수전기차의 출력(kW)당 가격이 누적 생산이 두 배가 될 때마다 23±2% 내려갔다고 추정했다(가격 기준 학습률이며 원가 학습률이 아니다. 배터리 용량 kWh당 가격 기준으로는 16±2%). 배터리 셀 가격이 어디까지 내려왔는지는 25편에서 다뤘으므로 여기서는 되풀이하지 않는다.
두 번째 이유는 세금과 보조금이다. 중국의 신에너지차 구매보조금은 2022년 말 종료됐지만, 구매세 면제와 폐차·교체 보조금(以旧换新)은 남았다. 로디엄그룹은 2025년 중국의 자동차 관련 보조금이 폐차·교체 보조 1,500억 위안과 신에너지차 구매세 면제 1,920억 위안을 합쳐 “사상 최대 3,420억 위안”이라고 추정했다. 추이둥수 비서장의 추정은 이보다 조금 크다. 2025년 폐차·교체 보조금 1,800억 위안 이상(예상치), 구매세 면제액 2,000여억 위안으로 둘을 합치면 4,000억 위안에 가깝다. 2026년에는 구매세 감면이 절반으로 줄어 감면 규모가 1,000억 위안 넘게 줄 것으로 그는 내다봤고, 신에너지차 폐차·교체 보조금은 정액에서 신차 판매가의 12%·8%(상한 2만·1만 5,000위안)로 비율제로 바뀌었다. 상한에 닿는 차량가는 폐차 갱신 16만 6,700위안, 교체 갱신 18만 7,500위안(계산값: 2만÷12%, 1만 5,000÷8%)이어서, 그 아래 값싼 전기차일수록 받는 보조금이 줄어든다.
세 번째 이유는 규모다. 2025년 중국 신에너지차 소매는 1,280만 9,000대로 승용차 소매의 53.9%(계산값: 1,280.9만÷2,374.4만)였다. 알릭스파트너스는 2025년 7월 중국 완성차가 “차를 두 배 빠르게, 투자는 40~50% 적게, 원가는 30% 낮게” 내놓는 운영 모델을 갖췄다고 평가했다. 이 세 가지 — 원가, 세금, 규모 — 가 가격을 내릴 수 있었던 이유다. 그러나 ‘내릴 수 있다’와 ‘내려도 남는다’는 다른 문제다. 다음 절부터는 실제로 남은 것이 얼마였는지를 본다.
완성차의 계산서 ① BYD — 많이 팔수록 대당 이익은 줄었다
BYD는 가격 전쟁을 가장 세게 밀어붙인 회사이자, 그 값을 가장 잘 버틴 회사다. 2024년 BYD의 매출은 7,771억 위안(+29.0%), 귀속순이익은 402억 5,000만 위안(+34%)으로 둘 다 사상 최대였다. 그러나 2025년에는 매출이 8,040억 위안으로 3.5% 늘어나는 동안 순이익은 326억 2,000만 위안으로 19% 줄었다. 연결 매출총이익률은 19.44%에서 17.74%로, 자동차 부문 매출총이익률은 22.3%에서 20.5%로 내려왔다. BYD는 연간보고에서 가격 전쟁과 경쟁 환경이 완성차 마진을 압박한다고 썼고, 국내 산업이 ‘넉아웃 단계’에 들어섰다고 표현했다(CnEVPost의 간접 인용).
대당으로 보면 더 분명하다. 연결 순이익을 신에너지차 판매대수로 나눈 대당 순이익(계산값)은 2024년 9,423위안(402억 5,431만÷427만 2,145대)에서 2025년 7,087위안(326억 1,900만÷460만 2,436대)으로 줄었다. 이 계산의 분자에는 휴대폰 부품 사업의 손익이 섞여 있어 자동차 부문만의 수익성을 뜻하지는 않는 참고 지표다. 분기로 보면 하락은 2025년 3분기에 뚜렷해졌다. 순이익은 78억 2,000만 위안으로 32.6% 줄었고 판매는 적어도 2021년 1분기 이후 처음 전년 동기보다 감소했다. 바닥은 2026년 1분기였다. 2026년 1분기 순이익은 40억 9,000만 위안으로 55.4% 줄었다가, 3분기에는 매출 2,214억 9,000만 위안(+13.6%), 순이익 100억 2,000만 위안(+28.1%)으로 반등했다. 그래도 로이터가 집계한 증권사 추정치 114억~129억 5,000만 위안에는 못 미쳤다.
반등의 동력은 중국 안이 아니라 밖이었다. 3분기 수출은 55만 704대로 136.6% 늘어 판매의 42%를 차지했고, 중국 내수는 약 77만 대로 12% 줄었다. 궈진증권은 3분기 자동차 부문 매출총이익률 21.5%(전년 동기 대비 +0.9%p)의 배경으로 해외 비중 확대를 들었고, 대당 평균 판매가를 13만 3,000위안, 조정 대당 이익을 7,500위안으로 추산했다(환손실과 비경상 항목을 걷어낸 증권사 기준이라 앞의 연간 계산값과 산식이 다르다). 1~10월 누계로 BYD의 중국 내수는 27.81% 줄고 해외는 93.75% 늘었다. 1~9월 연구개발비는 362억 8,000만 위안으로 17% 줄었고 자본지출은 24% 줄었으며, 재고는 2025년 말보다 60% 늘어난 2,215억 8,000만 위안이었다. 가격을 내리면서도 흑자를 지킨 데에는 수직계열화만이 아니라 수출과 비용 절감이 함께 작용했다는 뜻이다. 해외 공장과 관세 이후의 결과는 29편에서 따로 다룬다.
완성차의 계산서 ② 테슬라 — 마진율의 추락과 사라진 크레딧
가격 전쟁을 연 테슬라의 계산서는 더 가파르다. 미국 증권거래위원회(SEC)에 제출한 손익계산서로 계산하면 규제 크레딧을 뺀 자동차 매출총이익률은 2022년 26.7%에서 2023년 17.7%, 2024년 15.4%, 2025년 15.4%로 내려왔다(계산값: 자동차 매출총이익에서 크레딧을 뺀 값을 크레딧을 뺀 자동차 매출로 나눔). 전사 영업이익률은 같은 기간 16.8%에서 4.6%로 떨어졌다. 2026년 3분기에는 크레딧 제외 자동차 매출총이익률이 18.1%로 회복했지만 영업이익률은 2.6%였다. 테슬라는 마진 개선을 지역·제품 믹스와 자율주행 구독 매출로 설명하면서 낮아진 평균판매가격이 이를 일부 상쇄했다고 설명했다(Electrek 요약).
테슬라 특유의 변수는 규제 크레딧이다. 다른 완성차가 배출 규제를 맞추기 위해 사 가던 크레딧 매출은 2024년 27억 6,300만 달러로 자동차 매출총이익의 19.5%(계산값)에 달했다가 2025년 19억 9,300만 달러, 2026년 1~9월 6억 3,900만 달러로 줄었다. 3분기 크레딧 매출은 1억 1,300만 달러로 전년 동기보다 73% 적었고, 테슬라는 이미 인도한 크레딧 가운데 4억 7,500만 달러를 계약에 따라 되돌려 주며 매출에서 환입했다고 공시했다. 10-K는 “OBBBA 등 정부·규제 조치가 특정 규제 크레딧 프로그램을 제한했다”고 적었다. 2025년 10월 7일 내놓은 모델Y 스탠다드 3만 9,990달러와 모델3 스탠다드 3만 6,990달러는 모델Y 기준 기존 최저가(4만 4,990달러)보다 약 11% 낮았지만, 9월 말 종료된 7,500달러 세액공제를 적용한 옛 모델Y(공제 전액 대상 구매자 기준)보다는 2,500달러 비쌌다. 일부 애널리스트가 20% 안팎의 인하를 기대했던 터라 발표 당일 주가는 장중 약 4.1% 떨어졌다.
완성차의 계산서 ③ 흑자 4곳과 퇴출 — 산업 이익률 3%대
중국 자동차 제조업 전체의 이익률은 추이둥수 비서장이 국가통계국 자료로 매달 정리한다. 2015년 8.7%, 2017년 7.8%, 2022년 5.7%, 2023년 5.0%(CPCA 시계열), 2024년 4.3%, 2025년 4.1%였다. 2025년에는 매출 11조 1,800억 위안에 이익 4,610억 위안으로, 규모 이상 공업기업 평균 이익률 5.31%를 밑돌았다. 2026년 1~9월 이익은 2,675억 위안으로 23% 줄어 이익률 3.3%, 9월 단월은 1.4%로 근 4년 내 가장 낮은 수준이었다. 이 통계는 완성차와 부품을 합친 제조업 전체 기준이라 부품사의 이익도 함께 들어 있다.
평균이 플러스라고 해서 모두가 남기는 것은 아니다. 한국자동차연구원의 김한솔 선임연구원은 2025년 11월 중국 전기차 제조사 130곳 가운데 2024년 흑자를 낸 곳이 BYD·테슬라차이나·리오토·지리 4곳뿐이라고 정리했다. 2026년 2분기 실적은 그 넷 중 하나였던 리오토마저 흔들렸음을 보여 준다. 리오토의 차량 마진은 2025년 2분기 19.4%에서 2026년 2분기 9.4%로 떨어졌고 순손실 17억 위안을 냈다. 샤오펑은 2025년 4분기 창사 후 첫 분기 순이익(3억 8,000만 위안)을 낸 뒤 2026년 1분기 17억 8,000만 위안, 2분기 13억 4,000만 위안 손실로 돌아섰고 차량 마진은 전년 동기 14.3%에서 12.1%로 내려왔다. 샤오미의 전기차 부문(스마트 EV·AI 및 기타 신사업 부문)은 2025년 3분기 첫 흑자를 냈다가 2026년 1분기 31억, 2분기 26억 위안 영업손실로 돌아섰다. 매출총이익률은 26.4%에서 19.2%로, 평균판매가는 9.6% 내려왔다. 립모터는 2025년 창사 후 첫 연간 흑자(5억 4,000만 위안)를 냈지만 2026년 연간 이익 목표를 50억 위안에서 약 30억 위안으로 낮췄다. 사유는 원자재 가격 상승이었다. 전통 완성차 가운데 광저우차(GAC)는 2025년 88억 위안 순손실로 2010년 상장 후 첫 연간 적자를 냈고, 2026년 상반기에는 귀속순손실 44억 6,700만 위안(전년 동기 25억 3,800만 위안)을 확정 공시했고, 7월 예고 때 자체 브랜드 판매 인센티브 증가와 원자재 가격 상승, 합작사 이익 감소, 환손실을 이유로 들었다. 반대 사례도 있다. 니오는 2026년 2분기 차량 마진을 10.3%에서 18.5%로 끌어올렸고, 지리는 2026년 상반기 핵심순이익이 46% 늘었다. 지리의 수출은 157.6% 늘고 내수는 22.6% 줄었다.
버티지 못한 회사는 사라졌다. 네타 브랜드의 모회사 허중은 2025년 6월 채권자 신청으로 파산 절차에 들어갔다. 2018~2024년 약 50만 대를 팔았으니 무너진 전기차 스타트업 가운데 가장 컸다. 웨이마·가오허·지웨도 파산·회생 절차나 영업 중단 상태다. 2019년경 약 500개까지 늘었던 중국 자동차 브랜드는 HSBC 집계로 150개 남짓(전기차 제조사 50여 곳)만 남았고(CNN), 알릭스파트너스는 2024년 신에너지차를 판 129개 브랜드 가운데 2030년까지 재무적으로 살아남을 곳을 15개로 내다봤다. 지리홀딩그룹의 리둥후이 CEO는 2025년 3분기 실적 발표에서 “내년이 분기점이다. 강한 수익성이 없으면 살아남기 어렵다”고 말했다(영문 번역 인용). 2026년에 들어서는 가격 전쟁 위에 원가 인플레이션이 얹혔다. 니오의 윌리엄 리 창업자는 2026년 2분기 대당 평균 원가가 2025년 말보다 1만 4,000위안 올랐다고 밝혔고(간접 인용), 추이둥수 비서장은 2026년 1~4월 자동차 업종 이익률 3.4%를 두고 “완성차가 왕”이던 시대가 “상류가 왕”으로 바뀌었다고 말했다(영문 번역 인용).
가격 전쟁 밖의 완성차 — 값을 깎지 않은 쪽도 마진을 내놓았다
중국 밖의 완성차도 마진을 잃었다. 다만 그 경로는 둘로 갈린다. 하나는 중국 가격 전쟁과 직접 닿은 중국 시장의 이익 소멸이고, 다른 하나는 전기차 자체의 손실과 각자의 사정(미국 보조금 종료·관세·손상)이 섞인 것이어서, 모두를 가격 전쟁의 값으로 돌릴 수는 없다. 포드의 전기차 부문 Model e는 2024년 51억 달러, 2025년 48억 달러의 영업손실(EBIT)을 냈고 2026년에도 40억~45억 달러 손실을 예고했다. 2025년 4분기에는 전기차 관련 손상 107억 달러를 반영해 F-150 라이트닝을 단종했다. 2026년 3분기 Model e 손실은 11억 달러였다. GM은 2025년 4분기 전기차 생산능력·투자 재조정에 따른 72억 달러가 넘는 특별비용으로 33억 달러 순손실을 냈고, 그 이유로 소비자 인센티브 종료와 배출 규제 완화를 들었다.
독일 3사는 중국 부진의 직격을 받았다. 폭스바겐 그룹의 영업이익률은 2024년 5.9%에서 2025년 2.8%, 2026년 1~9월 0.0%로 내려왔다. 3분기 특별항목 78억 유로(포르쉐 영업권 손상 64억 유로 포함)가 컸지만, 중국 합작사에서 받는 지분법 영업이익이 2025년 1~9월 7억 4,400만 유로 흑자에서 2026년 같은 기간 1억 1,300만 유로 적자로 돌아선 것도 사실이다. 아르노 안틀리츠 CFO는 “중국 시장은 줄고 있다. 동시에 미국 관세가 부담이고 유럽의 경쟁 압력은 크게 높아지고 있다”며 “현재 우리는 전기차에서 내연기관차보다 적게 번다”고 말했다. 메르세데스-벤츠 승용 부문의 조정 영업이익률은 2024년 8.1%에서 2025년 5.0%, 2026년 3분기 2.5%로 내려왔고 연간 가이던스는 3~5%에서 2~3%로 낮아졌다. BMW는 이 글을 쓰는 11월 4일 3분기 자동차 부문 EBIT 마진 3.4%(전년 5.2%)와 중국 인도 약 25% 감소를 발표하며 연간 가이던스를 1~3%에서 -0.5~+0.5%로 낮췄다. 값을 깎은 쪽만 마진을 잃은 것이 아니다. 깎인 값에 맞춰야 했던 쪽도 잃었다.
부품사 — 10% 인하 요구와 275일 회전일수
2024년 11월 26일 BYD 승용차 사업부는 공급사에 서한을 보내 2025년 1월 1일부터 납품가를 10% 내리고 인하된 가격을 12월 15일까지 공급사 관리 시스템에 제출하라고 요구했다. 서한은 2025년의 경쟁을 ‘대결전(大决战)’과 ‘토너먼트(淘汰赛)’로 표현했다. 같은 주 상하이차 산하 상치다퉁도 ‘원가 10% 절감’ 서한을 보냈다. BYD의 리윈페이 브랜드·홍보 총경리는 웨이보에 “공급사와의 연례 가격 협상은 자동차 업계의 관례”이며 “강제 요구가 아니라 협상으로 추진할 수 있다”고 해명했다. 업계 관행의 연간 단가 인하(年降)는 3~5% 수준이었는데, 2024년 선두 자주 브랜드 완성차가 분기 단위 인하(季度降)로 바꾸고 연간 20%를 목표로 삼았다는 업계 분석이 나왔다. 한 부품사 임원은 BYD와의 거래에서 매출총이익률이 약 20%인데 인하를 받아들이면 10% 미만으로 떨어져 이익이 반으로 준다고 말했다. 원가가 그대로라면 매출총이익률은 20%에서 약 11%(계산값: 0.1÷0.9), 이익액은 절반이 된다. 임원이 말한 ‘10% 미만’과의 차이는 품목 구성이나 원가 변동 등 기사에 없는 정보에 달려 있어 확인하지 못했다. 부품 수와 일자리의 재편은 18편에서 다뤘으므로, 여기서는 가격과 결제 조건만 본다.
가격보다 더 긴 그림자는 결제 기간이다. 블룸버그는 2025년 1월 GMT리서치의 분석을 전하며 BYD가 2023년 공급사에 대금을 치르기까지 평균 275일이 걸렸다고 보도했다. GMT는 BYD가 공급망 금융을 통해 조달한 자금을 부채로 재분류하면 2024년 6월 말 실질 순부채가 공시 277억 위안이 아니라 3,230억 위안이라고 추정했고, 분석가 나이절 스티븐슨은 “어떻게 구조를 짜든 분명히 금융의 한 형태이자 숨은 부채”라고 말했다. 로이터가 LSEG 자료로 중국 상장 완성차 33곳을 분석한 결과 BYD의 결제일수는 2019년 81일에서 2024년 127일로 늘었고(BYD 자체 산정으로는 매입채무와 지급어음을 합쳐 139일에서 127일로 단축), 지리는 139일에서 193일, 니오는 223일, 샤오펑은 237일이었다. 33개사 재고는 5년 사이 두 배 넘게 늘어 3,700억 위안, 순이익률 중위값은 2.7%에서 0.83%로 내려왔다. 유럽·독일 공급사의 통상 결제 기간은 40~50일이라고 같은 기사는 전한다. 산식이 매체마다 달라 275일과 127일을 직접 비교할 수는 없다.
그 수단이 ‘디롄(迪链)’이다. BYD가 자체 신용으로 발행하는 전자채권증서로 2018년 11월 시작했고, 2023년 5월 BYD 공시 기준 누적 개설액이 4,000억 위안을 넘었다. BYD의 매입채무는 2019년 말 225억 2,000만 위안에서 2024년 3분기 말 2,375억 1,900만 위안으로 약 10배가 됐다(기말 잔액 기준). 연 매출은 2019년 1,277억 위안에서 2024년 7,771억 위안으로 약 6배 늘었다. 공급사는 이 증서를 공급망 안에서 유통하거나 할인해 현금화한다. 2025년 12월 차이신은 BYD가 2~3년 안에 디롄을 단계적으로 폐지하고 현금과 표준 어음으로 전환한다고 보도했다. 인민은행 등이 2025년 전자채권증서 규제를 시행하면서 2년의 유예를 둔 데 따른 것이다.
관점 ① 같은 ’60일’, 다른 60일 — 계약은 54일, 장부는 217일
2025년 6월의 ’60일 결제’ 약속은 지켜졌나. 두 가지 답이 공존한다. 중국자동차공업협회가 2026년 2월 조사한 결과 약속한 17개사의 결제기간(账期)은 평균 약 54일로 전년보다 10일 짧아졌고 4개사는 50일 미만이었다. 반면 매일경제신문이 2026년 1분기 보고서를 집계한 결과 승용차 사업을 가진 상장 완성차 18개사의 매입채무+지급어음 회전일수는 평균 216.68일로 2025년 말보다 27일 늘었다. 약속 전 분기(2025년 2분기)보다 짧아진 회사는 지리·리오토·광저우차·베이치블루파크 네 곳뿐이었다. 두 숫자는 정의가 다르다. 계약 기간은 회사마다 다른 기산점(검수·대사·세금계산서 등)부터 지급까지 약정한 기간이고, 회전일수는 매입채무·지급어음 잔액을 매출원가로 나눠 일수로 환산한 간접 지표라 개별 청구서가 실제로 기다린 날수와 같지 않다. 매일경제신문은 회전일수가 완성차가 공급사에 주는 결제 주기와 “완전히 같지는 않다(不完全等同)”고 명시했다. 또 2025년 6월 시행된 개정 조례의 60일 규정은 대기업이 중소기업에서 매입한 거래에 적용되고 합리적 별도 약정을 허용하므로, 17개사의 자율 약속·법정 기준·장부상 회전일수는 서로 다른 층위의 숫자이며 회전일수만으로 위법 여부를 판정할 수는 없다.
현장의 증언은 장부 쪽에 가깝다. 증권시보가 2026년 7월 부품사 여러 곳을 취재한 결과, 일부 1차 협력사는 계약 결제기간이 70일·120일이어도 만기 6개월 이상의 인수어음(承兑汇票)으로 받아 실제 회수가 250~300일에 이르고, 그룹 인수어음에 사전 대사·확인 지연이 겹치면 실효 결제가 약 180일까지 늘어나며, 일부 부품사의 자금 회전·할인·이자 비용이 연매출의 약 3.5%에 이른다고 전했다. 전국인민대표이자 배터리 제조사 뤄퉈구펀의 류창라이 회장은 2026년 3월 전국인민대표대회 기간에 일부 비중점 완성차의 실제 회수 기간이 여전히 약 9개월이라고 했고, 결제를 앞당기는 대신 값을 더 깎게 하는 ‘인하로 회수를 바꾸는(降价换回款)’ 관행을 변형된 압박으로 지적한 바 있다. 기사는 “선두 완성차는 즉시 고쳤지만 비선두 완성차의 결제 기간 이행은 여전히 미흡하다”고 정리했다. 2026년 1분기 A주 부품사 267곳의 매출은 6.04% 늘었는데 순이익은 7.53% 줄었다.
부품사 쪽에도 분화는 있다. 2025년 푸야오글라스의 순이익률은 20.34%였고 화위자동차는 3.92%, 튀푸그룹은 순이익이 7.4% 줄었다. 글로벌 부품사도 같은 압력을 말한다. 보쉬의 2025년 영업이익률은 2.0%(확정치, 2024년 3.5%, 구조조정 충당금 27억 유로 반영)로 7% 목표 달성 시점을 ‘이르면 2027년’으로 미뤘고, 마르쿠스 포르슈너 CFO는 “경쟁과 가격 압력은 더 커질 가능성이 크다”고 말했다. ZF는 2025년 수익성 없는 e-모빌리티 프로젝트를 조기 종료하며 약 16억 유로의 일회성 비용을 반영해 21억 유로의 순손실을 냈다. 다만 2026년에는 전가의 방향이 뒤집히는 조짐도 있다. NXP가 2026년 1월 차량용 MCU·프로세서 가격을 5~15%, TI가 3월 일부 아날로그 칩을 8~12% 올렸고, 가스구는 업계 추정을 인용해 차종에 따라 칩 인상이 대당 500~1,000위안, 배터리팩이 저점 대비 6,000~8,000위안, 구리·알루미늄이 2,000~3,000위안의 원가 상승 요인이 될 수 있다고 전했다(일부 품목·업체 취재 기준). 완성차가 부품사에 전가하던 값이 원자재와 반도체에서 거꾸로 올라오기 시작한 것이다.
딜러 — 팔수록 손해 보는 가게와 ‘0km 중고차’
딜러의 계산서는 가장 직접적이다. 중국자동차유통협회(CADA)의 생존 조사에서 적자 딜러 비율은 2023년 43.5%, 2024년 41.7%, 2025년 상반기 52.6%(유효 표본 936)였고 2025년 연간에는 55.7%(유효 표본 1,375)로 연간 조사 기준 처음 절반을 넘었다. 흑자 딜러는 23.5%였다. 매입가보다 싸게 파는 ‘가격 역전’을 겪은 딜러는 2025년 상반기 74.4%에서 연간 81.9%로 늘었고, 역전 폭이 15%를 넘는 딜러가 51.5%였다. 신차 판매가 매출총이익에 기여한 비율은 2025년 -25.5%였다. 전통 내연기관 딜러는 -31.1%, 신에너지차 딜러는 +26.5%로 갈렸다. 딜러가 돈을 버는 곳은 신차가 아니라 정비(80.8%)와 금융·보험(24.3%)이었다. 완성차에 대한 딜러 만족도는 60.8점으로 조사 이래 최저였다.
협회의 랑쉐훙 부비서장은 2026년 5월 딜러 대회에서 “심각한 가격 역전이 딜러의 신차 판매 손실을 키워 이익을 삼키고 있다”고 말했다. 리베이트 지급 주기는 평균 70일을 넘겼다. 2026년에도 지표는 나아지지 않았다. 딜러 재고경보지수(50 초과가 불황)는 2026년 9월 63.2, 10월 62.2로 전년 같은 달보다 9.6포인트 높았고, 협회는 10월 조사에서 “가격 역전이 아직 뚜렷하게 개선되지 않았다”고 썼다. 2026년 상반기 판매 목표를 달성한 매장은 12.0%, 달성률 90~100% 구간이 11.1%, 90% 미만이 76.9%였다. 4S 매장 수는 2024년 말 3만 2,878개로 4년 만에 처음 줄었고 그해 4,419개가 퇴출됐다. 상장 딜러 중성홀딩스는 2024년 32억 위안 이익에서 2025년 16억 7,300만 위안 손실(상장 후 첫 연간 적자, 신차 판매 매출총손실 31억 7,400만 위안)로 돌아섰다. 딜러그룹이 무너진 사례도 이어졌다. 2024년 초 광둥융아오는 약 80개 4S 매장의 재고차가 은행에 압류되고 인도와 급여가 멈춘 채 사실상 무너졌고, 2025년 4~5월 산둥의 BYD 딜러그룹 지난첸청(济南乾城)은 자금줄이 끊겨 매장을 닫았고 일부 4S점은 현지 다른 딜러에 인수됐다. BYD는 “온라인에 떠도는 정보는 사실이 아니다”라며 딜러의 “맹목적이고 초고속으로 확장하며 레버리지를 쓴 경영”을 원인으로 들었다.
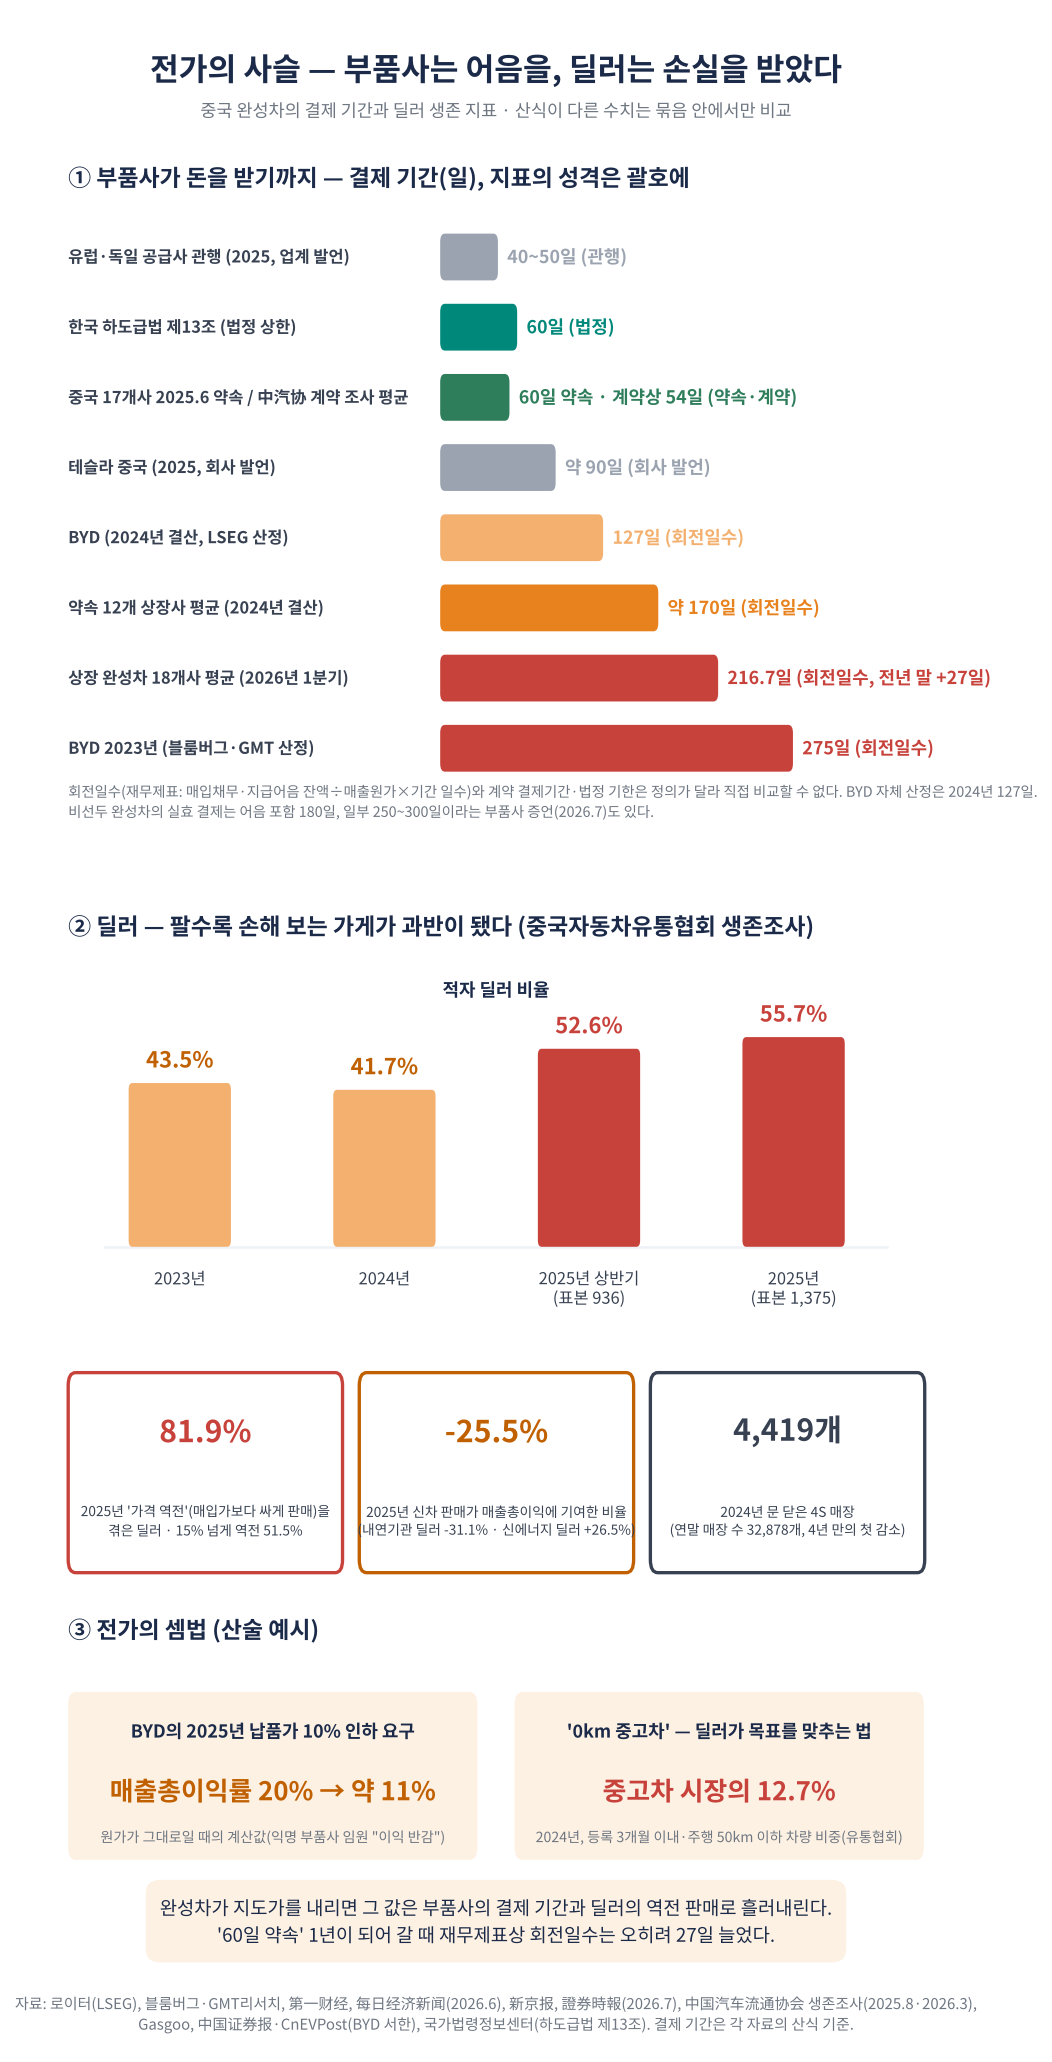
‘0km 중고차’는 이 압박이 낳은 변칙이다. 완성차가 구형·교체 모델 재고를 딜러그룹이나 중고차 상인에게 일괄로 넘겨 매출을 먼저 잡고, 딜러는 장기 재고를 등록해 판매 목표와 분기 리베이트를 맞춘 뒤 중고차로 되판다. 톈톈파이처의 롼구이진 부총재는 “중고차 시장이 제조사가 재고를 소화하고 자금을 빠르게 회수하는 핵심 통로가 됐다”고 말했다. 유통협회 자료로 2024년 중고차 시장에서 ‘등록 3개월 이내·주행 50km 이하’ 차량의 비중은 12.7%였다. 인민일보는 2025년 6월 10일 논평에서 이를 “본질적으로 자동차 시장 가격 전쟁의 연장(本质上是汽车市场价格战的延续)”이라 불렀고, “변형된 가격 인하 수단이 정상적 시장 질서를 어지럽혀 업계 내권의 두드러진 표현이 됐다”고 썼다. 공업정보화부가 등록 6개월 안 전매를 금지한다는 보도는 2025년 7월 해당 기사를 낸 매체(汽车纵横)가 “표현이 정확하지 않다(表述不准确)”며 스스로 정정했다. 실제 조치는 11월에 나왔다. 상무부·공업정보화부·공안부·해관총서는 2026년 1월 1일부터 등록 180일 이내 차량은 제조사의 사후정비 확인서 없이는 수출 허가를 내주지 않도록 요건을 강화해 0km 중고차의 수출 통로를 좁혔다. 2026년 들어 국내 단속 결과를 담은 통계는 이번 조사에서 확인하지 못했다.
정부가 낸 몫 — 세금과 보조금, 그리고 2026년의 역설
정부의 계산서는 두 줄이다. 하나는 쓴 돈이고, 다른 하나는 걷지 않은 세금이다. 앞서 본 대로 로디엄그룹은 2025년 중국의 자동차 관련 보조금을 3,420억 위안으로 추정했고, 소비재 전반의 이구환신(以旧换新) 2026년 예산이 2,500억 위안으로 책정됐다고 전했다. 로디엄은 이런 수요 측 보조금이 “수요를 앞당길 뿐 지속시키지는 못하며”, 성숙 산업에 산업정책 수단을 계속 쓰는 것이 과잉설비를 고착시킬 가능성이 크다고 평가했다. 더 긴 시계로는 CSIS의 스콧 케네디가 2009~2023년 중국 정부의 전기차 지원 누계를 약 2,310억 달러로 추정했다. 다만 같은 글에서 대당 지원액(지원 총액을 판매대수로 나눈 추산)은 2018년 1만 3,860달러에서 2023년 4,800달러 미만으로 내려와 미국의 최대 세액공제 7,500달러보다 작다고 썼다. 분모와 지원 범위가 달라 두 나라의 대당 숫자를 직접 비교할 수는 없지만, 보조금의 총량과 대당 크기가 다른 이야기라는 점은 분명하다. 한국의 보조금 구조는 21편에서 다뤘다.
2026년은 정부가 몫을 줄인 해다. 구매세 면제가 절반으로 줄자 30만 위안 차를 사는 소비자는 약 1만 3,000위안(계산값: 30만÷1.13×10%×50%)을 더 내게 됐다. 결과는 수요 급랭이었다. 2026년 1월 승용차 소매는 전년보다 13.9% 줄었고, 1분기 중국 내수 자동차 판매(승용·상용, 수출 제외)는 20% 넘게 줄었다(중국자동차공업협회 집계 482만 3,000대, -20.3%; 수출 222만 6,000대를 더한 전체 판매는 704만 8,000대로 5.6% 감소). 세금 복원이 유일한 원인은 아니지만, 그 공백 속에서 1월에 17개 차종이 값을 내렸고 20여 개 회사가 할인·옵션·금융 혜택으로 세금 부담을 일부 보전했다. 보조금을 줄이면 가격 전쟁이 잦아들 것이라는 기대와 달리, 적어도 2026년 1분기에는 수요 공백이 인하 유혹을 키웠다. 3월 5일 이후 두 달 남짓 만에(5월 19일 기준) 15개 회사가 값을 올리거나 혜택을 줄인 배경이 정책보다 탄산리튬·D램·금속 원가였다는 처윈(车云)의 분석(36Kr 게재)은 이 점에서 설득력이 있다.
소비자의 계산서 — 싸게 산 차의 숨은 값
새로 차를 사는 소비자는 가격 전쟁의 가장 분명한 수혜자다. 한국자동차연구원은 BYD 등 주요 전기차 6개사의 평균판매가격이 2021년 약 3만 1,000달러에서 2024년 약 2만 4,000달러로 내려왔다고 정리했다(22.6% 하락, 계산값). 그러나 맥킨지가 2025년 9월 발표한 중국 19개 도시 2,498명 조사(2024년 4분기~2025년 1분기 실시) 보고서는 “가파른 할인이 미미한 판매 증가만 낳았다”며 완성차가 “끝없는 가격 인하보다 혁신으로 경쟁하는 편이 더 성공적일 수 있다”고 썼다. 할인만으로는 큰 추가 수요를 만들기 어렵고, 제품과 기술이 구매 결정에 함께 작용한다는 뜻이다. 품질 지표는 실제로 나빠졌다. J.D. 파워의 중국 신에너지차 초기품질 조사에서 100대당 문제 수는 2023년 173건에서 2024년 210건, 2025년 226건, 2026년 231건으로 3년 연속 늘었다(낮을수록 좋다). 다만 2026년 조사에서는 증가폭이 둔화됐고 고장 유형 문제의 증가는 멈췄으며(증가율 0%), 설계·사용성 불만이 약 70%를 차지했다. J.D. 파워 차이나의 엘비스 양 자동차제품부문 총경리는 2024년 “개발 주기가 짧아지면서 품질 관리에 상당한 도전이 생겼다”고 말했다(2차 보도). 다만 J.D. 파워는 가격 인하를 직접 원인으로 지목하지는 않았다. 화재 안전은 13편의 영역이다.
이미 차를 산 소비자는 값을 치렀다. 가스구는 2026년 3월 중국자동차데이터 자료를 인용해 “대다수 신에너지차의 3년 잔존율이 70%를 크게 밑돈다”고 전하며 “신차 가격 하락이 중고차 가격의 천장을 끌어내렸다”고 썼다. 순수전기차 가운데 가장 높은 모델X가 61.7%였고, 비교로 든 내연기관차는 대체로 3년 뒤 50%를 넘고 일부 고급차는 60%를 넘는다는 설명이 따랐다. 0km 중고차를 산 소비자는 일반 중고차보다 낮은 재판매 가치(화샤시보는 15~20%로 보도했으나 조사 기관·표본은 제시하지 않았다)와 첫 소유자 혜택 상실을 감수한다. 유럽에서도 잔존가치 압박이 이어졌다. 오토비스타는 2025년 말 독일·프랑스의 중고차 잔존가치(전체 동력원)가 2~3% 내려갈 것으로 보면서, 제조사가 탄소 목표를 맞추려 할인할 가능성이 잔존가치를 누른다고 썼다. 잔존가치와 배터리 건강도의 관계는 12편에서 다뤘다. 여기서 짚을 점은 하나다. 가격 전쟁의 이익은 새 구매자에게 가고, 비용의 한 몫은 기존 소유자의 잔존가치로 간다(잔존가치 하락에는 차령·기술 세대·공급 정상화도 작용하므로 전부가 가격 전쟁 탓은 아니다). 둘은 대개 다른 사람이다.
유럽 — 2만 유로의 응전과 공식 확인된 한 건의 최저가격 약정
중국의 가격표는 국경을 넘으며 두세 배가 된다. 중국에서 2025년 5월 한시가 5만 5,800위안이던 시걸은 유럽에서 ‘돌핀 서프’라는 이름으로 독일 정가 2만 2,990유로, 영국 1만 8,650파운드에 팔린다. 유럽중앙은행의 2026년 11월 3일 환율로 중국 한시가는 약 7,481유로이므로 독일 정가는 약 3.07배, 2세대 지도가(6만 5,900위안, 약 8,835유로) 기준으로는 약 2.60배다(계산값, 사양 차이 미보정). 독일은 부가세 포함 정가이고, 중국 지도가는 부가세는 포함하되 구매세(2025년까지 면제, 2026년부터 절반 감면)는 별도라는 점도 감안해야 한다. 그런데도 독일의 2026년 신규 보조금(최대 6,000유로)과 BYD의 판촉을 더하면 2026년 1분기 한때 1만 2,990유로까지 내려간 적이 있다. JATO 다이내믹스의 2024년 자료 분석으로 유로존 순수전기차의 평균가는 중국보다 111%(영국 122%) 비쌌고, 유로존에서 전기차가 내연기관차보다 비싼 정도(프리미엄)는 2018년 53%에서 2024년 22%로 줄었다.
유럽 완성차의 응전은 ‘2만 유로’라는 가격선으로 나타났다. 르노 트윙고 E-Tech는 독일에서 1만 9,990유로부터, 폭스바겐 ID. Polo는 2만 4,995유로부터, 르노 5 E-Tech는 2026년 8월 전 트림을 1,710유로 내려 2만 6,290유로부터다. 피아트 그란데 판다 일렉트릭(프랑스 온라인 할인가 2만 2,400유로, 정가 2만 3,900유로; 11월 3일 발표된 54kWh 신형은 판촉가 2만 4,400유로부터), 스코다 에픽(독일 기본형 2만 5,900유로), 기아 EV2 프랑스 2만 6,670유로도 같은 선에 놓였다. 르노의 프랑수아 프로보 CEO는 소형 전기차의 마진이 메간·세닉보다 높다고 밝히며 “사람들은 차를 사고 싶어 한다. 가장 큰 장애물은 가격이다”라고 말했다(레제코 인터뷰의 2차 보도). 같은 시기 시장도 커졌다. JATO가 집계한 2026년 9월 유럽 28개 시장의 순수전기차 등록은 41만 5,157대로 60% 늘어 점유율이 처음 30%를 넘은 30.5%가 됐고, 중국계 브랜드는 7만 2,034대로 76% 늘었다.
정책은 두 갈래로 움직였다. 관세 쪽에서는 2024년 10월 발효한 상계관세(BYD 17.0%, 지리 18.8%, 상하이차 35.3%, 테슬라 7.8%, 기본 관세 10% 별도)가 유지되는 가운데, 집행위원회는 2026년 1월 12일 관세 대신 최저수입가격과 수량 상한을 약속하는 ‘가격 약정’의 신청 지침을 냈다. 2월 9일 첫 약정이 수락됐는데 상대는 중국 브랜드가 아니라 중국에서 만드는 폭스바겐의 쿠프라 타바스칸이었다. 세아트·쿠프라 대변인은 “약정에는 연간 수입 쿼터와 최저 수입가격이 들어 있다”고 밝혔다. 이 글을 쓰는 시점까지 BYD·지리·상하이차의 약정 수락을 확인하는 1차 자료는 찾지 못했다. 규제 쪽에서는 집행위원회가 2025년 12월 16일 자동차 패키지에서 2035년 목표를 100% 감축에서 90%로 낮추고, 길이 4.2m 이하의 저렴한 순수전기 소형차 가운데 EU에서 만든 차에 슈퍼크레딧을 주자고 제안했다. 제안서 조문은 그런 차 1대를 탄소 계산에서 1.3대로 센다. 이 글을 쓰는 시점까지 최종 채택·발효를 확인하는 1차 자료는 찾지 못했다.
미국 — 세액공제가 사라진 뒤의 가격표
미국의 변수는 중국 차가 아니라 보조금이었다. 7,500달러 연방 세액공제가 2025년 9월 30일 끝나자 콕스오토모티브 추정으로 전기차 판매는 2025년 3분기 43만 8,487대(점유율 10.5%, 사상 최대, 당시 발표치)에서 4분기 23만 4,171대(5.8%)로 46.6% 줄었다(계산값). 2026년 3분기는 26만 2,649대로 사상 최대였던 전년 동기(콕스가 뒤에 43만 4,279대로 수정한 분모 기준)보다 39.5% 적었지만 전 분기보다는 6.1% 늘었다. 콕스의 스테파니 발데스 스트리티 산업통찰 디렉터는 2025년 10월 “보조바퀴가 떨어져 나가고 있다”고 했고 2026년 10월에는 “시장이 다시 발 디딜 곳을 찾고 있다”고 말했다. 흥미로운 점은 보조금 소멸이 할인으로 대체되지 않았다는 것이다. 켈리블루북 기준 전기차 인센티브는 평균거래가 대비 2025년 7월 15.8%에서 2026년 7월 11.8%(6,626달러)로 오히려 줄었다. 대신 딜러 재고가 늘었다. 전기차 재고일수는 2025년 9월 46일에서 11월 149일로 뛰고 2026년 초 180일까지 치솟았다가 2026년 8월 78일로 돌아왔다. 두 시점의 평균 인센티브는 낮아졌고 보조금 종료 뒤 재고 급증과 생산 조정이 뒤따랐다는 뜻이지만, 보조금 소멸분이 할인과 재고에 각각 얼마나 배분됐는지는 이 숫자만으로 알 수 없다.
그 대신 가격표가 바뀌었다. 2027년형 쉐보레 볼트는 목적지비를 포함해 2만 8,995달러, 2026년형 닛산 리프는 목적지비 포함 최저 3만 1,565달러(2만 9,990달러+목적지비 1,575달러), 슬레이트 트럭은 2만 4,950달러(목적지비 제외, 2026년 4분기 인도), 2027년형 기아 EV3는 3만 1,385달러다. 다만 GM은 볼트를 한정 생산(limited run)으로 못 박았고, BGR은 생산 기간이 약 18개월이라고 보도했다. 포드는 2027년 4분기 출시할 차세대 전기차의 시작가를 2만 8,350달러로 제시했고 Model e의 손익분기 시점을 2029년으로 잡았다(실적 발표 요약). 미국 관세와 현지 공장 문제는 3편에서 다뤘으므로 여기서는 가격만 본다.
한국 ① — 수입 전기차가 국산을 앞지른 달
한국의 가격 전쟁은 2025년 1월 공개된 BYD 아토3의 3,150만 원(인도는 4월)과 2025년 12월 31일 게시된(2026년 적용) 테슬라의 인하로 시작됐다. 테슬라코리아는 모델Y 프리미엄 후륜구동을 5,299만 원에서 4,999만 원(-5.7%)으로, 모델3 퍼포먼스를 6,939만 원에서 5,999만 원(-13.5%)으로 내렸고, 1월 18일 모델3 스탠다드 후륜구동을 4,199만 원에 공지했다. 2월 11일 BYD 돌핀은 2,450만 원에 나왔다. 캐스퍼 일렉트릭 프리미엄(2,787만 원)보다 337만 원, 레이 EV(2026년형 1인승 밴 라이트 2,795만 원, 4인승 승용은 더 비싸다)보다 345만 원 싸면서 차체는 더 크다. 1월 가격 기준으로 모델3 스탠다드는 아이오닉5 스탠다드(4,740만 원)보다 541만 원, EV6 라이트 스탠다드(4,360만 원)보다 161만 원 쌌다(세제혜택 후·보조금 전 기준). 그러나 테슬라코리아는 7월 1일 모델3 스탠다드를 4,699만 원으로 500만 원 올렸고(롱레인지 5,999만·퍼포먼스 6,999만 원, 모델Y 프리미엄 후륜구동 4,999만 원은 유지), 그 뒤로는 아이오닉5 스탠다드보다 41만 원 싸고 EV6 라이트보다 339만 원 비싸다. 한 국내 자동차 회사 관계자는 머니투데이에 “가격으론 중국산을 도저히 이길 수 없습니다”라고 말했다.
그 배경에서 판매 통계는 이렇게 움직였다. 한국자동차모빌리티산업협회(KAMA) 집계로 2025년 국내 전기차 신규 등록은 22만 177대(+50.1%)였고 이 가운데 중국산이 7만 4,728대로 33.9%였다. 2026년 1~9월 신규 등록은 29만 6,801대(+74.8%)로 전체 신차의 24.0%였고 수입 전기차가 13만 2,848대로 44.8%를 차지했다(2025년의 ‘중국산’은 생산지 기준, 2026년의 ‘수입’은 전체 수입 기준으로 범주가 다르다). 2026년 9월에는 수입 전기차 1만 8,181대가 국산 1만 3,587대를, KAMA가 올해 국산·수입을 나눠 공개한 이후 처음 앞질렀다. 테슬라는 1~9월 8만 9,148대로 국내 전기차의 30.0%(계산값)였다. 한양대의 이상명 교수(한국자동차산업학회장)는 “한 달 실적이지만 결코 가볍게 볼 신호는 아니다”라고 말했다. 중국 브랜드가 한국에서 거둔 1년 성적은 29편에서 다룬다.
한국 ② — 현대차·기아의 선택, 마진을 양보하다
현대차는 정가를 유지한 채 할인과 금리로, 기아는 일부 차종의 정가 인하와 저금리 할부로 대응했다. 아이오닉5 롱레인지 2WD 19인치의 가격은 2024년 2월과 2025년 2월 모두 5,410만 원이었다. 대신 2025년 2월 전기차 9개 차종에 할인을 걸었고(아이오닉5·6 300만 원, 코나 400만 원, 포터·ST1 500만 원, 캐스퍼·아이오닉5 N 100만 원 등 차종별 차등), 2026년 1월에는 36개월 반납유예형 할부 금리를 5.4%에서 2.8%로 내려 아이오닉5 구매 혜택 합계를 550만 원으로 잡았다. 기아는 2026년 1월 EV5 롱레인지를 280만 원, EV6를 300만 원 정가 인하했고 EV3·EV4에 48개월 0.8% 할부를 내놓았다. 기아 2026년형 EV3 에어 스탠다드는 3,995만 원(세제혜택 후)부터다. 2025년 보조금 지침은 제조사 할인액의 20~40%를 국비로 더 얹어 주는 연동 보조금을 뒀는데, 2026년에도 같은 제도가 이어졌는지는 1차 자료로 확인하지 못했다.
그 값은 관세·환율·원자재와 함께 이익률에 적혔다. 금융감독원 전자공시의 연결 기준으로 기아의 영업이익률은 2023년 11.6%, 2024년 11.8%에서 2025년 8.0%, 2026년 1~3분기 7.1%로 내려왔고, 현대차는 2023년 9.3%, 2024년 8.1%에서 2025년 6.2%, 2026년 1~3분기 5.7%가 됐다(계산값, 출처 각 사 사업보고서·반기보고서·3분기 실적 발표). 기아의 2026년 3분기 보도자료는 영업이익 증감 요인으로 미국 관세율 인하 기저효과 +5,300억 원, 물량 +4,420억 원, 환율 +5,290억 원과 함께 ‘인센티브·가격 정책’ -7,270억 원을 적었다. 같은 분기 영업이익 1조 8,183억 원의 40%(계산값)다. 2분기 보도자료는 “국내와 서유럽 시장에서 중국 EV 브랜드에 대응하기 위해 공격적인 가격·인센티브(판매장려금) 정책을 실시했”다고 밝혔다. 현대차는 10월 29일 연간 영업이익률 가이던스를 6.3~7.3%에서 5.5~6.5%로, 도매 판매 목표를 415만 8,300대에서 400만 대로 낮췄다.
경영진의 말은 분명하다. 기아의 김승준 재경본부장은 2026년 7월 2분기 실적 발표에서 “당분간 수익성을 양보하더라도 시장 점유율을 높일 필요가 있다”며 “저가형·대중형 전기차 경쟁력을 확보하려면 인센티브 증가가 불가피했다”고 말했다. 10월 30일 3분기 컨퍼런스콜에서는 유럽 전기차 전략에 대해 “단기적으로 수익성이 떨어진다고 EV를 포기하는 것은 맞는 방향이 아니다”라며 “인센티브 정상화와 배터리 가격 인하 등을 통한 원가 절감으로 2~3년 안에는 하이브리드처럼 수익성을 낼 수 있을 것으로 본다”고 말했다. 2030년 목표는 낮아졌다. 기아의 2030년 전기차 판매 목표는 2024년 160만 대에서 2025년 125만 9,000대, 2026년 100만 대로 내려왔다(각 연도 CEO 인베스터 데이). 흥미로운 대조는 부품사다. 현대모비스의 영업이익률은 2025년 5.5%에서 2026년 3분기(단일 분기) 5.8%로, 한온시스템은 2.5%에서 2026년 상반기 3.6%로, HL만도는 3.8%에서 상반기 4.2%로 올랐다(계산값, 출처 각 사 사업보고서·반기보고서). 완성차가 마진을 양보하는 동안 이들 부품사의 이익률은 역방향으로 움직였다(연간 대 분기·반기 비교라 같은 기간은 아니다). 완성차의 단가 인하 압박을 말하는 국내 부품사의 발언은 2025~2026년 공시와 기사에서 확인하지 못했다.
한국 ③ — 법은 60일, 중국 장부는 217일
중국의 ’60일 약속’을 한국의 제도와 나란히 놓으면 차이가 선명하다. 국가법령정보센터에서 확인한 현행 하도급거래 공정화에 관한 법률 제13조 제1항은 “원사업자가 수급사업자에게 제조등의 위탁을 하는 경우에는 목적물등의 수령일 … 부터 60일 이내의 가능한 짧은 기한으로 정한 지급기일까지 하도급대금을 지급하여야 한다”고 정하고, 제8항은 60일을 넘겨 지급하면 초과 기간에 대해 공정거래위원회가 고시하는 이율의 이자를 물리도록 한다(2026년 10월 2일 시행 현행법 기준). 중국의 60일은 2025년 6월 1일 시행된 개정 조례(대기업→중소기업 60일 원칙, 합리적 별도 약정 허용, 연체이자 규정)를 배경으로 17개 완성차가 내건 자율 약속이었고, 이듬해 1분기 장부상 회전일수는 217일이었다. 한국 하도급법은 60일을 넘는 지급기일 약정을 60일로 간주하고(제2항, 단서 예외 있음), 어음이나 어음대체결제수단으로 주면 60일을 넘는 기간의 할인료·수수료를 원사업자가 부담하게 하며(제6·7항), 지연이자를 붙인다는 점이 다르다.
딜러에 대한 압박도 한국에서는 법의 영역이다. 대리점거래의 공정화에 관한 법률 제8조는 공급업자가 “대리점에게 거래에 관한 목표를 제시하고 이를 달성하도록 강제하는 행위”를, 제9조는 “대리점에게 불이익이 되도록 거래조건을 설정 또는 변경하거나 그 이행과정에서 불이익을 주는 행위”를 금지한다. 공정거래위원회의 불공정거래행위 심사지침은 목표 미달 시 “본사에서 대리점을 대신하여 강제로 미판매 물량을 덤핑 판매한 후 발생손실을 대리점의 부담으로 하는 행위”를 위반 사례로 든다. 중국 딜러가 겪은 ‘압고(壓庫)’와 0km 중고차는 한국에서라면 이 조문에 걸릴 수 있는 행위 유형이다. 가격 인하 자체는 어떨까. 공정거래법 제45조 제1항 제3호의 ‘부당하게 경쟁자를 배제하는 행위’와 시행령 별표 2의 ‘부당염매’는 “정당한 이유 없이 그 공급에 소요되는 비용보다 현저히 낮은 가격으로 계속 공급하거나 그 밖에 부당하게 상품 또는 용역을 낮은 가격으로 공급하여 자기 또는 계열회사의 경쟁사업자를 배제시킬 우려가 있는 행위”다. 심사지침은 계속적 염매와 일시적 염매를 모두 다루되 기간·목적이 정해진 할인특매는 구별하고, 시장점유율 10% 미만 사업자는 원칙적으로 심사를 면제한다. 관련시장을 국내 전기차로 획정할 경우 2026년 1~9월 테슬라의 점유율 30.0%(계산값)는 심사지침이 시장력을 인정하는 30% 선에 걸쳐 있지만, 부당염매는 원가·경쟁사업자 배제 우려·정당한 사유·효율성을 종합해 판단하며, 기간이 정해진 인하라고 해서 자동으로 제외되지는 않는다. 중국이 2026년 2월 준법지침으로 생산원가 이하 판매 9개 유형을 새로 명시한 것과, 한국이 이미 법과 지침으로 같은 행위를 규율해 온 것의 차이다.
반론 — 가격 전쟁은 결국 좋은 것 아닌가
여기까지의 계산서는 비용 쪽에 기울어 있다. 반대편의 논거도 강하다. 첫째, 가격 인하는 원가 하락의 반영이라는 주장이다. 앞서 본 UBS의 분해는 BYD가 원가 위에서 값을 매긴다는 추정이었고, 피어리뷰 연구의 학습률 23%(독일 2010~2016년 가격 기준)는 생산이 늘면 가격이 내려가는 것이 전기차의 정상 경로임을 시사한다. 2026년 봄 리튬과 D램 값이 오르자 15개 회사가 가격을 올린 사실은 가격이 원가를 따라간다는 방증이기도 하다. 둘째, 경쟁이 혁신을 빠르게 했다는 주장이다. 알릭스파트너스는 중국 완성차가 “차를 두 배 빠르게, 40~50% 적은 투자로, 30% 원가 우위로” 내놓는다고 했고, 스티븐 다이어 아시아 자동차·산업 리더는 중국을 “격렬한 가격 전쟁과 빠른 혁신”이 공존하는 세계에서 가장 경쟁적인 신에너지차 시장의 하나로 묘사했다. 셋째, 퇴출은 산업을 건강하게 한다는 슘페터식 논거다. MERICS의 셰옌메이 선임연구원은 내권이 “외국 경쟁자를 짓밟을 준비가 된 국가대표 기업을 벼려 낸다”며 “소모적 내권에서 살아남은 중국 기업은 단련된 채 나온다”고 썼다. 같은 글은 그 비용으로 “충분히 가동되지 않는 설비, 잔혹한 가격 전쟁, 쥐어짜인 기업 마진, 고집스러운 디플레이션”을 함께 들었다.
관점 ② 덤핑인가, 원가 우위인가 — “양쪽 다 일리가 있다”
서방의 통념은 중국 전기차의 싼 값이 보조금 덤핑이라는 것이다. 킬 세계경제연구소는 BYD의 연차보고서에 적힌 직접 정부보조금이 2020년 약 2억 유로에서 2022년 21억 유로로 늘었다고 집계했고, EU는 ‘특정성 있는 보조금’을 근거로 상계관세를 매겼다. 그러나 ‘원가 이하 판매’의 직접 증거는 약하다. 로디엄그룹은 2024년 4월 BYD가 씰 U 한 대를 중국에서 팔면 약 1,300유로, EU에서 팔면 약 1만 4,300유로의 이익을 낸다고 추정했다. 유럽 판매가가 중국 판매가보다 높다는 추정이므로, 수출가격이 자국 판매가보다 낮을 때 성립하는 WTO의 덤핑 정의와는 반대 방향이다. EU가 매긴 것도 반덤핑관세가 아니라 보조금에 대한 상계관세다. EU 상계관세 규정에서 집행위원회가 평가한 것은 중국 전기차 가격이 ‘EU 산업의’ 생산원가보다 약 30% 낮다는 점이지, 중국 완성차 자신의 원가보다 낮다는 점이 아니다. 반대로 ‘보조금은 2022년에 끝났다’는 중국 측 반박도 절반만 맞다. 구매보조금은 끝났지만 2025년 자동차 관련 보조금은 3,420억 위안이었다.
CSIS의 스콧 케네디는 이 논쟁을 두고 “양쪽 관점 모두에 일리가 있다”면서도 지원이 경쟁 조건을 근본적으로 바꿨다는 쪽으로 기운다고 썼다. 동시에 “중국 전기차가 쓰레기였다면 세계 다른 완성차들에 심각한 도전이 되지 않았을 것”이라고도 했다. 피어리뷰 연구는 보조금의 역할을 시장 형성기에 둔다. 리산쥔 등이 2015~2018년 중국 150개 도시를 분석한 논문은 소비자 보조금이 당시 전기차 판매의 절반 이상을 설명한다고 추정했다. 이 글의 정리는 이렇다. 쟁점은 ‘덤핑이냐 아니냐’가 아니라 ‘보조금으로 쌓은 규모가 학습곡선을 타고 구조적 원가 우위로 바뀐 연쇄’를 어떻게 볼 것인가다. 산업 평균은 원가 위에 있지만, 개별 전기차 제조사의 다수는 적자다. 그래서 ‘덤핑’보다 ‘출혈 경쟁’이 더 정확한 말이다.
반론에 대한 반론도 있다. 가격이 원가를 따라간다는 설명은 산업 평균에는 맞을지 몰라도, 2024년 전기차 제조사 130곳 가운데 흑자가 4곳뿐이었다는 사실은 다수 업체가 판매 수입으로 전체 비용을 충당하지 못했음을 뜻한다. 다만 차종별 제조원가 이하 판매 여부는 별도 원가 자료 없이는 가릴 수 없다. 인민일보는 2025년 6월 9일 논평에서 무질서한 가격 전쟁이 “사슬 위 각 단계의 이익 공간을 압착(挤压链上各环节利润空间)”하고 “제품의 안전·품질·서비스에 악영향을 미쳐 소비자 권익을 심각하게 침해한다”며, 기술 개발과 고객 경험에 쓸 돈이 “줄어들 수밖에 없다”고 썼다. 중국무역촉진위원회 자동차분회의 왕샤 회장은 “연구개발은 내공을 쌓는 것이고 가격 전쟁은 내공을 소모하는 것”이라고 말했다. BYD의 2026년 1~9월 연구개발비 17% 감소는 이 우려와 방향이 같다. 금융 쪽의 경고도 있다. 창청자동차의 웨이젠쥔 회장은 2025년 “자동차 업계의 헝다는 이미 존재한다. 아직 터지지 않았을 뿐”이라고 말했고, EU 상계관세 규정은 BYD의 부채비율(부채/자기자본)이 0.78로 80%에 가깝다는 이유로 벤치마크 신용등급을 B로 낮췄다. 퇴출의 편익은 장기에 분산되고 비용은 단기에 집중된다는 점도 남는다. 네타 모회사의 파산으로 대금을 받지 못한 공급사와 정비를 받지 못하는 차주가 그 비용을 졌다.
관점 ③ ‘반내권’ 1년 — 속도는 늦췄지만 끝내지는 못했다
중국 정부의 2025년 하반기 이후 조치를 두고 평가는 갈린다. ‘질서 회복’ 쪽은 차이신이 인용한 증권사 분석에서 2025년 3분기 주요 완성차의 매출총이익률이 전 분기보다 올랐고, 2026년 2분기 이후 15개 회사가 값을 올리거나 혜택을 줄였다는 점을 든다. MERICS는 2026년 10월 금속·화학·자동차의 이익률이 “소폭 올랐다”면서도 “건강한 수준에는 한참 못 미친다”고 평가했다. ‘한계’ 쪽은 더 많다. 차이신은 2026년 1월 연말 리뷰에서 이 조치들이 “가격 전쟁의 속도를 늦췄지만 끝내지는 못했다”고 썼고, 완성차가 공식 인하 대신 출시 시점의 공격적 가격 책정으로 옮겨 갔다고 짚었다. 옥스퍼드대의 퍼트리샤 손턴 교수는 반내권 캠페인이 상류의 원인이 아니라 하류의 증상을 겨냥하며 “예상되는 최종 결과는 산발적 정비이지 구조적 재균형이 아니다”라고 썼다. 베이징대 싱크탱크의 선훙 연구원은 “행정 조치로 완전히 억제할 수 있다고 보는 것은 현실적이지 않다”고 말했다. 한국자동차연구원의 김한솔 선임연구원은 지방정부의 저리 대출과 세제 지원이 부실기업 퇴출을 늦춰 “중국 자동차 산업의 내권 해소는 여타 산업 대비 완만하게 전개될 것”으로 봤다. 2026년 2분기의 가격 인상이 정책의 효과가 아니라 원가의 효과라는 36Kr의 분석까지 더하면, 반내권의 성적표는 ‘가격 전쟁을 멈췄다’가 아니라 ‘가격 전쟁의 형태를 바꿨다’에 가깝다.
학계·업계는 어디서 갈리나
| 쟁점 | 옹호론 — 근거 | 비판론 — 근거 | 이 글의 정리 |
|---|---|---|---|
| 가격 인하의 성격 | 가격 학습률 23%(피어리뷰, 독일 2010~2016) · UBS “지속 가능한 25% 원가 우위”(2023) · 2026년 원가 상승 시 가격도 상승 | 산업 이익률 4.1%(2025)·1.4%(2026.9) · 130곳 중 흑자 4곳(2024) · “다수 EV 제조사가 적자 운영”(선훙) | 산업 평균은 흑자, 개별 다수는 적자 — ‘덤핑’보다 ‘출혈 경쟁’ |
| 보조금 | 구매보조금 2022년 종료 · 대당 지원 4,800달러 미만(2023, CSIS) · 보조금 효과는 시장 형성기(피어리뷰) | 2025년 자동차 관련 보조금 3,420억 위안(로디엄) · BYD 2022년 직접보조금 21억 유로(킬) · EU 상계관세 17.0~35.3% | 보조금 → 규모 → 학습곡선 → 원가 우위의 연쇄. CSIS “양쪽 다 일리” |
| 소비자 후생 | 6개사 평균판매가 약 22.6% 하락(2021→2024, 계산값) · 가격 유지·사양 상향 | 할인은 “미미한 판매 증가”(맥킨지) · 3년 잔존율 70% 미만 · 0km 중고차 · 2026년 구매세 복원 부담 | 새 구매자의 이득과 기존 소유자의 손실은 다른 사람의 것 |
| 혁신 | 출시 속도 2배·투자 40~50% 절감(알릭스파트너스) | 초기품질 100대당 문제 173→231건(2023→2026, 증가폭 둔화) · BYD 2026년 1~9월 연구개발비 -17% · “가격 전쟁은 내공을 소모” | 속도는 올랐고 초기품질은 나빠졌다 — 둘 다 사실 |
| 산업 구조 | 생존 기업은 “단련된다”(MERICS) · 500개 → 150개 브랜드 정리 | “자동차 업계의 헝다”(웨이젠쥔) · 실질 순부채 3,230억 위안 추정(GMT) · 부품사·딜러 연쇄 피해 | 퇴출의 편익은 장기·분산, 비용은 단기·집중 |
| 정부 개입 | 2025년 3분기 마진 반등 · 2026년 2분기 집단 인상 · 준법지침으로 원가 이하 판매 명시 금지 | “늦췄을 뿐 끝내지 못했다”(차이신) · “구조적 원인 지속”(MERICS) · “간헐적 정비”(손턴) | 2026년 인상은 정책보다 원가(리튬·D램) 효과가 크다는 분석 |
각 칸의 근거는 본문 링크 참조. 학술 자료 가운데 피어리뷰를 거친 것은 바이스 외(2019, Journal of Cleaner Production)와 리 외(2022, Journal of Policy Analysis and Management)이고, 바윅 외의 배터리 학습률 연구(NBER 워킹페이퍼, 2025)는 피어리뷰 전이다.
누가 얼마를 떠안았나 — 계산서 한 장
이제 계산서를 한 장에 모을 차례다. 먼저 분명히 해 둘 것이 있다. 가격 인하 1위안(또는 1달러)당 완성차·부품사·딜러·정부·소비자가 각각 얼마를 떠안았는지를 하나의 비율로 추정한 공식 자료는 이번 조사에서 찾지 못했다. 로디엄도, CPCA도, 한국의 국책연구원도 그런 합산을 내놓지 않았다. 할 수 있는 일은 각 주체의 장부에 적힌 숫자를 기간과 분모를 밝힌 채 나란히 놓는 것이다. 같은 기간의 분담률을 비교한 표가 아니다.
| 주체 | 장부에 적힌 값 | 기준 시점·분모 |
|---|---|---|
| 자동차 제조업(완성차+부품) | 이익률 5.7% → 4.1% → 3.3% | 2022 → 2025 → 2026년 1~9월, 중국 자동차 제조업(완성차+부품), CPCA |
| 완성차(개별) | BYD 대당 순이익 9,423 → 7,087위안 · 테슬라 자동차 매출총이익률(크레딧 제외) 26.7% → 15.4% · 2024년 흑자 4곳/130곳 | BYD 2024 → 2025(연결 순이익÷판매, 계산값) · 테슬라 2022 → 2025 · 한국자동차연구원 |
| 부품사 | 납품가 -10% 요구 · 매입채무+지급어음 회전일수 216.68일(+27일) · A주 부품사 267곳 순이익 -7.5% | BYD 2025년 · 상장 완성차 18개사 2026년 1분기 · 2026년 1분기 |
| 딜러 | 적자 55.7% · 가격 역전 81.9% · 신차 매출총이익 기여 -25.5% · 4S 매장 4,419개 퇴출 | 2025년 중국자동차유통협회 생존조사(표본 1,375) · 2024년 |
| 정부 | 보조금 3,420억 위안 · 구매세 감면 1,000억 위안 이상 축소 | 2025년(로디엄 추정) · 2026년(CPCA 추정) |
| 소비자(신규) | 평균 거래가 18.4만 → 16.1만 위안 · 2026년 구매세 약 1.3만 위안 추가 | 2023 → 2025(차급 변화 포함) · 30만 위안 차 기준 계산값 |
| 소비자(기존) | 3년 잔존율 70% 미만 · 0km 중고차 12.7% | 2026년 2월 · 2024년 중고차 시장 |
| 투자자 | BYD 순이익 -19% · 인하 발표 다음 거래일 주가 -8.6% | 2025년 · 2025년 5월 26일 홍콩 |
| 한국 완성차 | 기아 ‘인센티브·가격 정책’ -7,270억 원 · 현대차 영업이익률 가이던스 6.3~7.3% → 5.5~6.5% | 2026년 3분기(전년 동기 대비) · 2026년 10월 29일 |
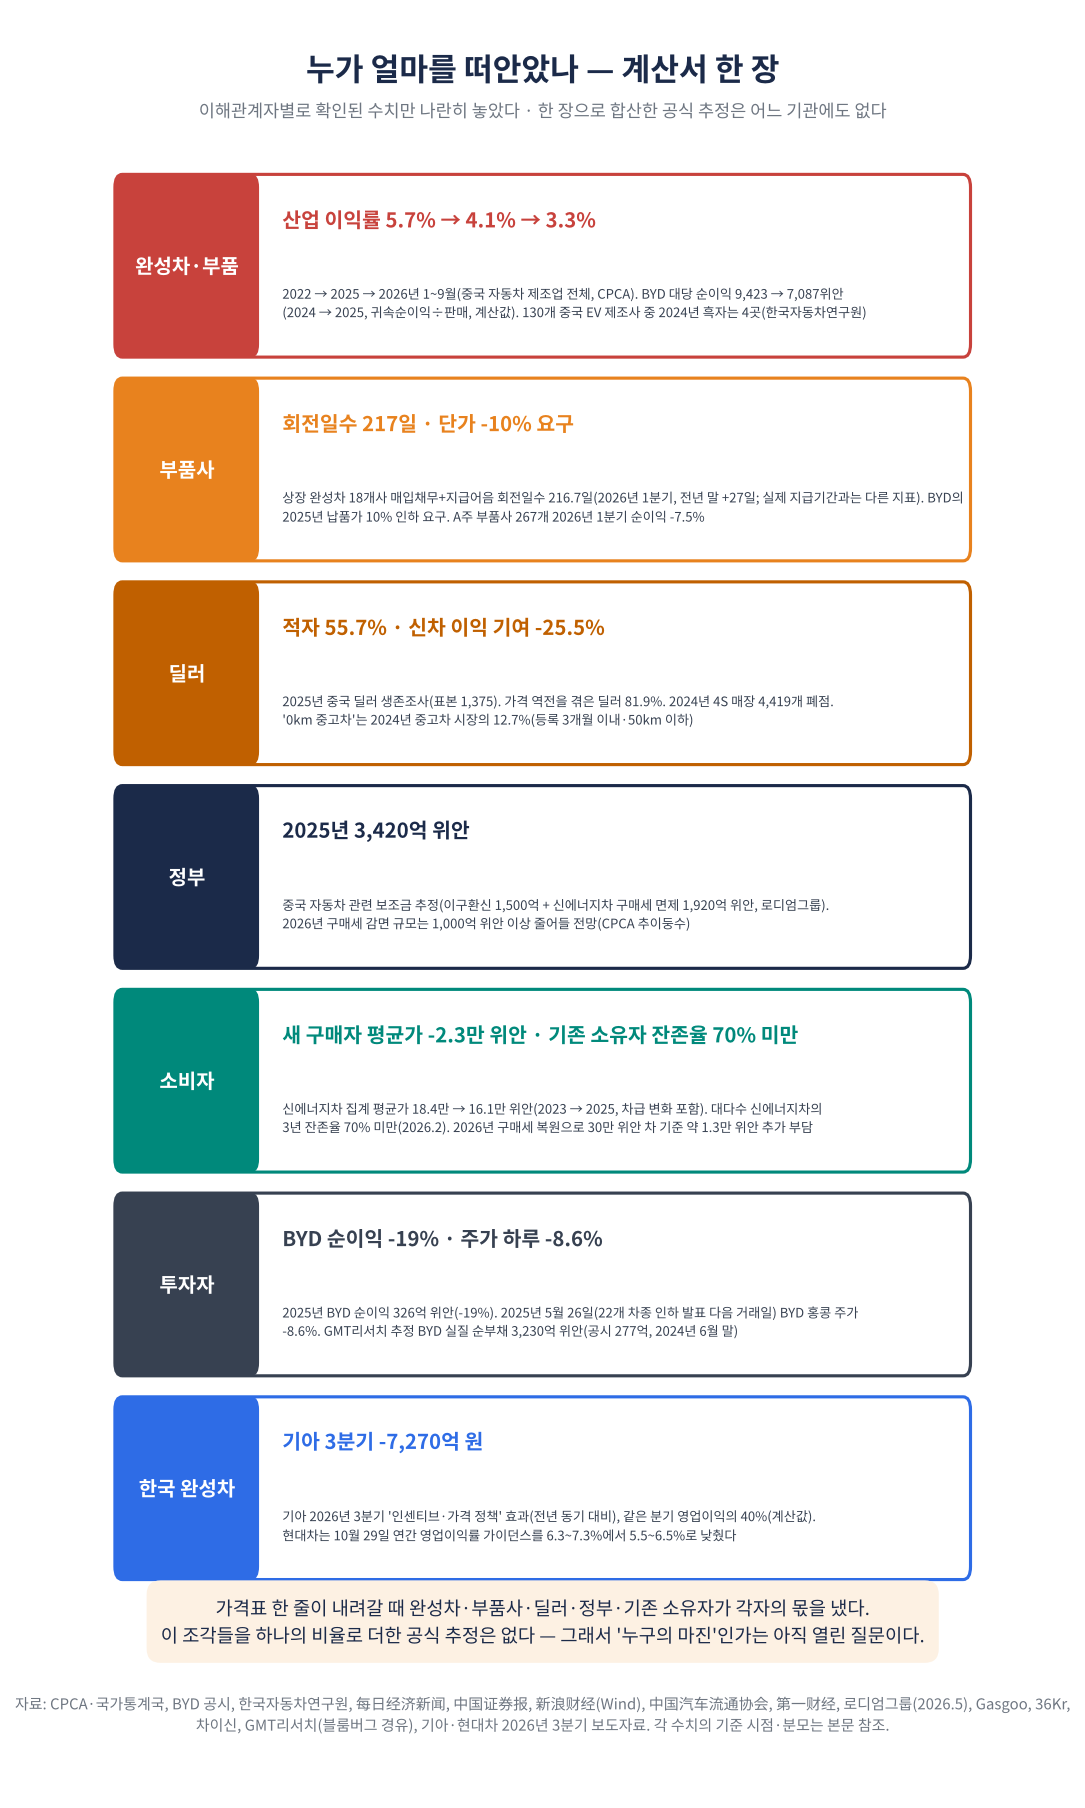
이 표를 읽는 방법은 두 가지다. 하나는 ‘어디서 압박이 확인되나’다. 적자 비율로 보면 딜러(과반 적자)와 개별 완성차(130곳 중 흑자 4곳)에서 수익성 압박이 가장 넓게 확인된다. 부품사는 단가 인하에 더해 대금 회수 지연과 금융비용의 압박을 받았다. 다만 적자 비율은 손실의 크기가 아니므로, 집단별 손실 규모나 부담의 순위는 이 표로 매길 수 없다. 다른 하나는 ‘누가 선택했나’다. 완성차는 값을 내리기로 선택했고, 정부는 보조금을 주기로 선택했으며, 새 구매자는 싼 차를 사기로 선택했다. 부품사와 딜러와 기존 소유자는 선택하지 않은 채 값을 치렀다. ‘누구의 마진을 깎나’라는 질문에 이 글의 짧은 답은 “선택권이 없는 쪽의 마진까지”다.
인사이트 — 몇 가지 판단
첫째, 가격 전쟁은 끝난 것이 아니라 보이지 않는 곳으로 옮겨 갔다. 집계된 인하 차종은 줄었지만 건당 인하폭은 커졌고, 할인은 금융·보험·한시가·트레이드인으로, 그리고 세대교체 신차의 출시 가격으로 이동했다. 규제가 ‘원가 이하 판매’를 겨냥하는 한 이 이동은 계속될 가능성이 크다. 가격 전쟁의 종료를 판단하려면 지도가가 아니라 실거래 조건과 딜러의 가격 역전 비율을 봐야 한다.
둘째, 값을 내릴 수 있는 능력과 내려도 남는 능력은 다르다. BYD는 수직계열화와 수출로 흑자를 지켰지만 대당 이익은 줄었고 연구개발비를 깎았다. 테슬라는 규제 크레딧 수입이 급감한 가운데 2026년 3분기 영업이익률이 2.6%에 그쳤다. 2024년 기준 130곳 가운데 흑자로 분류된 곳은 4곳뿐이었다. 2026년에는 리튬·D램·반도체 원가 인플레이션이 가격 전쟁 위에 얹혔다. 가격을 내릴 여지가 있는 회사가 아니라 원가 상승을 흡수할 여지가 있는 회사가 다음 라운드를 결정한다.
셋째, 전가는 아래로 흐르고, 약속은 위에서 멈춘다. ’60일 결제’는 선두 완성차의 계약서에는 적혔지만 비선두 완성차의 어음과 2차·3차 협력사의 장부에는 닿지 않았다. 중국도 개정 조례로 대기업의 60일 지급 원칙과 연체이자를 두었지만, 적용 범위(중소기업 거래)와 별도 약정 예외, 기산점과 집행의 차이 때문에 약속과 장부는 어긋났다. 한국 하도급법처럼 법이 약정 자체를 60일로 묶고 어음 할인료까지 물리지 않는 한, 결제 기간은 완성차의 현금 사정에 따라 늘어난다. 디롄의 폐지가 실제로 결제 기간을 줄이는지가 2027년의 관찰 지점이다.
넷째, 보조금을 줄이면 가격 전쟁이 끝난다는 가설은 적어도 2026년에는 맞지 않았다. 구매세 복원 뒤 1분기 판매가 20% 넘게 줄자 인하 유혹은 오히려 커졌고, 2분기의 인상은 정책보다 원가 상승이 주된 배경이라는 분석이 있으며, 규제·보조금·원가 각각의 기여도는 확인되지 않았다. 수요 측 보조금은 수요를 앞당길 뿐 지속시키지 못한다는 로디엄의 지적과, 보조금 축소가 수요 공백을 만든다는 현실은 모순이 아니라 같은 현상의 앞뒤다.
다섯째, 중국 밖에서 반값 전기차는 반값이 아니지만, 가격 기준점은 옮겼다. 시걸은 독일에서 중국 값의 약 3배에 팔리는데도 유럽은 2만 유로 전기차로, 미국은 3만 달러 전기차로 응전했다. 한국에서는 수입 전기차가 국산을 앞질렀고 현대차·기아는 마진을 양보했다. 가격 전쟁의 2라운드는 중국 차가 직접 들어온 유럽·한국과, 세액공제가 끝난 뒤 3만 달러 전기차로 응전하는 미국에서 각기 다른 모습으로 벌어지고 있다.
여섯째, 한국 완성차의 선택은 ‘정가는 대체로 유지, 혜택으로 대응’이었고, 그 사이 연결 영업이익률은 2~5%포인트 내려왔다(2024년 → 2026년 1~3분기, 관세 효과 포함). 기아는 2~3년 안에 전기차가 하이브리드만큼 수익을 낼 것으로 본다고 했다. 그 전제는 인센티브 정상화와 배터리 값 하락이다. 둘 다 시장 여건에 크게 좌우되는 변수이고, 기아가 가격 정책과 조달·설계로 일부만 관리할 수 있다. 국내 주요 부품사 3곳의 이익률이 완성차와 반대로 움직인 것은 완성차가 전가 대신 흡수를 택했을 가능성을 시사하지만, 비교 기간과 사업 구성이 달라 이 지표만으로 단정할 수는 없다. 그 선택이 언제까지 유지될지가 한국 공급망의 다음 질문이다.
결론
“반값 전기차는 누구의 마진을 깎나”라는 질문에 이번 조사가 확인한 답은 “완성차 자신의 마진과, 선택권이 없는 부품사·딜러·기존 소유자의 마진, 그리고 세금으로 낸 정부의 몫”이다. 어느 쪽이 먼저이고 얼마씩인지는 비교할 자료가 없어 매기지 못했다. 중국 자동차 제조업의 이익률은 3년 남짓 사이 5.7%에서 3.3%로 내려왔고, 딜러의 절반 이상이 적자가 됐으며, 부품사는 60일 약속 아래 217일 장부를 받았다. 새 구매자는 평균 2만 위안 넘게 싼 차(차급 변화 포함)를 얻었고 기존 소유자는 잔존가치로 그 값을 냈다. 이 계산서를 하나의 비율로 합산한 자료는 없다. 그래서 ‘누구의 마진’인가는 숫자가 아니라 선택의 문제로 남는다.
한국에 남은 질문은 두 가지다. 하나는 2026년 9월 한 달이나마 수입 전기차가 국산을 앞지른 시장에서 정가 유지와 혜택 확대라는 대응을 얼마나 오래 이어갈 수 있는가다. 다른 하나는 하도급법과 대리점법이 정해 둔 선을 가격 경쟁이 거세질 때도 지킬 수 있는가다. 중국의 사례는 법이 있어도 예외와 집행의 틈으로 약속이 어떻게 흘러내리는지를 보여 줬다. 값을 깎는 것은 하루면 되지만, 깎인 값이 어디로 흘러갔는지를 확인하는 데는 3년이 걸렸다.
긱토이브이 인사이트는 매주 EV 산업의 구조 변화를 한국과 글로벌 양쪽 시각에서 정리합니다. 다음 글에서는 「전기 이륜차와 배터리 교환 — 가장 싼 전기차는 왜 충전 대신 갈아 끼우나」를 다룹니다.
📩 EV 관련 협력·문의는 Contact 페이지로 보내주시기 바랍니다.
📕 다음 주제 미리보기 : 전기 이륜차와 배터리 교환 / 배터리 공급과잉 / 중국 전기차의 해외 공장
편집 노트 : 이 글은 기업 공시(HKEX·SEC·DART)와 증권사 분석, 정부·협회 발표, 국제기구와 연구기관 보고서, 피어리뷰 논문, 법령 원문, 언론 보도를 구분해 작성했습니다. 약 560건의 자료를 조사·교차 검증했고, 그중 본문에 링크로 건 고유 출처는 약 200개입니다. 조사자가 직접 계산한 값은 ‘계산값’으로 표시했고, 산식과 분모는 본문에 함께 적었습니다. 산식이 다른 수치(결제 기간 등)는 같은 묶음 안에서만 비교했고, 확인하지 못한 항목은 그 사실을 본문에 적었습니다. 본문에 인용한 주요 근거는 하이퍼링크로 확인하실 수 있습니다.